Upravljanje novcem ima važnu ulogu u finansijskoj stabilnosti jedne porodice. Način na koji su organizovani prihodi, rashodi i štednja utiče na sposobnost da se odgovori na tekuće troškove i da se planiraju dugoročni finansijski ciljevi.
Upravljanje porodičnim budžetom podrazumeva planiranje troškova, usvajanje zdravih finansijskih navika i pronalaženje rešenja pomoću kojih se finansijski resursi mogu efikasnije koristiti.
Upravljanje novcem: osnovni principi
Slika generisana uz pomoć AI
Upravljanje novcem je način na koji se donose odluke o potrošnji i štednji.
Ovaj princip predstavlja osnovu načina na koji se organizuje lični budžet i upravlja porodičnim budžetom na duži rok.
Važnost lične finansijske kontrole
Lična finansijska kontrola znači imati jasnu sliku o finansijskoj situaciji: nivou prihoda, vrstama troškova i načinu na koji se novac raspoređuje svakog meseca.
Kada se ove informacije prate kontinuirano, upravljanje novcem postaje predvidivije. Redovni troškovi, čak i oni mali, mogu imati značajan uticaj na budžet kada se saberu tokom više meseci.
Bez jasne evidencije, novac ima tendenciju da nestane na impulsivne ili nepotrebne troškove. Uvođenje sistema praćenja ti omogućava:
Smanjenje stresa, jer tačno znaš na šta možeš da računaš svakog meseca.
Pripremu za hitne situacije, jer te formiranje fonda za hitne slučajeve štiti od nepredviđenih događaja (popravke, zdravstveni problemi).
Nezavisnost, jer ti odlučuješ kuda ide novac, a ne računi umesto tebe.
U ovom kontekstu, finansijska edukacija doprinosi razumevanju načina na koji funkcionišu različiti finansijski instrumenti i razvoju dugoročne perspektive kada je novac u pitanju. Na primer, kurs Prvi koraci na berzi nudi pristupačan uvod u mehanizme investiranja i način na koji se mogu analizirati prilike na finansijskim tržištima.
Razlika između prihoda i rashoda
Centralni element u upravljanju porodičnim budžetom jeste odnos između prihoda i rashoda. Prihodi obuhvataju sve iznose novca koji ulaze u budžet domaćinstva, dok rashodi predstavljaju ukupan iznos plaćanja potrebnih za svakodnevni život i druge finansijske ciljeve.
Prihodi mogu dolaziti od plate, bonusa, dividendi, zakupnine, vaučera, renta, penzija itd.
Rashodi su sav novac koji izlazi iz tvog novčanika, kao što su kirija, komunalije, hrana, zabava, rate, pretplate, putovanja itd.
Ravnoteža između ove dve komponente utiče na finansijsku stabilnost. Kada prihodi omogućavaju pokrivanje troškova i ostane deo raspoloživ za štednju ili investiranje, budžet postaje fleksibilniji i lakši za upravljanje.
Dakle, pravilo koje treba imati na umu jeste da prihodi uvek budu veći od rashoda. Nastali višak predstavlja tvoju sposobnost da štediš i investiraš.
Štednja stvorena vremenom može biti osnova za izgradnju diversifikovanog investicionog portfolija. Za one koje zanima ovaj korak, kurs Prvi investicioni portfolio objašnjava kako se štednja može organizovati i pretvoriti u koherentnu investicionu strategiju.
Postavljanje finansijskih ciljeva
Upravljanje novcem dobija više smisla kada postoje jasno definisani finansijski ciljevi. Ciljevi daju pravac i pomažu u određivanju prioriteta kada su u pitanju odluke o štednji, investiranju i trošenju.
Ovi ciljevi mogu da se razlikuju u zavisnosti od vremenskog horizonta. Neki mogu biti usmereni na kratkoročnu stabilnost, kao što je formiranje sigurnosnog fonda, dok drugi mogu biti povezani sa dugoročnim planovima, poput kupovine nekretnine ili pripreme za penziju.
Novac je samo alat za ostvarivanje ciljeva. Bez jasnih ciljeva, štednja postaje teret. Korisno je da svoje planove podeliš u tri kategorije:
Kratkoročno (0–12 meseci). Formiranje fonda za hitne slučajeve (3–6 plata), ako ga još nemaš, a zatim različiti ciljevi sa relativno manjim troškovima kao što su letovanja, kupovina stvari i slično, plaćeni u celosti iz ušteđevine.
Srednjoročno (1–5 godina). Ovde mogu spadati prikupljanje učešća za stan, kupovina automobila ili finansiranje kurseva usavršavanja.
Dugoročno (5+ godina). Planiranje penzije, finansijska nezavisnost ili fond za školovanje dece.
Koristi SMART metodu (Specifični, Merljivi, Dostižni, Relevantni, Vremenski određeni) za svaki cilj. Na primer, umesto „želim da štedim“, reci „želim da skupim 5.000 evra za fond za hitne slučajeve u narednih 6 meseci“.
Razumevanje šireg ekonomskog konteksta može uticati na način na koji se ovi ciljevi postavljaju. Kurs iz makroekonomije nudi perspektivu o ekonomskim faktorima koji mogu uticati na prihode, investicije i finansijske odluke jedne porodice.
Na taj način, upravljanje porodičnim budžetom postaje lakše za analizu i prilagođavanje u skladu sa ekonomskim promenama ili finansijskim prioritetima koji se pojavljuju tokom vremena.
Upravljanje porodičnim budžetom
Slika generisana uz pomoć AI
Upravljanje porodičnim budžetom podrazumeva strukturu koja omogućava praćenje novca i prilagođavanje troškova u skladu sa finansijskim ciljevima.
Dobro organizovan budžet pruža uvid u način na koji su raspoređeni finansijski resursi i pomaže u održavanju ravnoteže između troškova, štednje i investicija.
Kako da napraviš mesečni budžet
Mesečni budžet polazi od analize prihoda i stalnih troškova. Prihodi obuhvataju plate, prihode od samostalnih delatnosti ili druge redovne izvore, dok troškovi uključuju izdatke neophodne za svakodnevni život.
Organizovanje ovih informacija u mesečnu strukturu omogućava bolje razumevanje načina na koji ti novac prolazi kroz ruke. Na taj način, upravljanje novcem postaje lakše za analizu, a finansijske odluke mogu se donositi u skladu sa raspoloživim resursima.
Kreiranje budžeta počinje potpunom transparentnošću među članovima porodice. Proces se može sažeti u nekoliko jednostavnih koraka:
Izračunavanje neto prihoda sabiranjem svih prihoda (plate, bonovi za obrok, prihodi od dodatnih poslova).
Identifikovanje fiksnih troškova beleženjem iznosa koji se ne menjaju (kirija/rata, komunalije, pretplate).
Procena varijabilnih troškova analizom izvoda sa računa iz poslednja 3 meseca kako biste videli koliko trošite na hranu ili prevoz. Mogu se sabirati i troškovi na kraju svakog dana ako želite precizniju evidenciju.
Primena nekog pravila, kao što je 50/30/20 (50% potrebe / 30% želje / 20% štednja).
Na duži rok, mesečni budžet može postati polazna tačka za izgradnju složenijeg finansijskog plana. Na primer, kurs ETF-ovi predstavlja način na koji se diversifikovane investicije mogu uključiti u stabilnu finansijsku strategiju.
Podela troškova po kategorijama
Važna faza u upravljanju porodičnim budžetom jeste podela troškova po kategorijama. Ovakva organizacija pruža uvid u način na koji su raspoređeni mesečni izdaci i u oblasti koje imaju najveći uticaj na budžet.
Generalno, troškovi se mogu grupisati u kategorije kao što su stanovanje, komunalije, ishrana, prevoz, obrazovanje ili štednja. Ova struktura omogućava uočavanje razlike između osnovnih i opcionalnih troškova.
Potrebe predstavljaju sve što je neophodno za preživljavanje i rad.
Želje su izlasci u grad, hobiji, streaming platforme itd.
Štednja obuhvata fond za hitne slučajeve, investicije i prevremenu otplatu rata.
Procenti po kojima se ove kategorije dele razlikuju se u zavisnosti od više faktora i mogu se menjati tokom vremena. Uopšteno, što su prihodi veći, to je i stopa štednje veća.
Paralelno, deo resursa može biti usmeren ka finansijskim instrumentima koji s vremenom generišu prihod. Na primer, kurs Income Stocks objašnjava kako akcije koje isplaćuju dividende mogu doprineti stvaranju stabilnog toka prihoda.
Praćenje i prilagođavanje troškova
Budžet ne ostaje nepromenjen tokom vremena. Prihodi, troškovi i finansijski ciljevi mogu se menjati, a budžet zahteva periodična prilagođavanja kako bi odražavao te promene.
Praćenje troškova omogućava uočavanje trendova i identifikovanje situacija u kojima pojedini izdaci rastu ili se javljaju neplanirani troškovi. Na taj način, upravljanje novcem može se prilagoditi razvoju finansijske situacije.
Budžet postavljen jednom zauvek retko funkcioniše. Stvari se menjaju, zato je stalno praćenje ključ uspeha. To se postiže kroz:
Aplikacije za praćenje. Možeš koristiti mobilne aplikacije koje se sinhronizuju sa bankom kako bi video transakcije u realnom vremenu.
Nedeljni pregled. Odvoji 10 minuta svake nedelje, na primer nedeljom, da proveriš da li ste premašili budžet u nekim kategorijama (na primer, hrana van kuće).
Prilagođavanje u hodu. Ako se u nekom mesecu pojavi nepredviđena popravka automobila, smanjite budžet za želje u tom mesecu kako biste očuvali ravnotežu.
Za one koje zanima napredniji pristup analizi tržišta i finansijskom odlučivanju, kurs tehničke analize za početnike predstavlja metode pomoću kojih se mogu tumačiti kretanja na finansijskim tržištima i ekonomski trendovi.
Štednja i finansijsko planiranje
Slika generisana uz pomoć AI
Štednja i finansijsko planiranje upotpunjuju proces upravljanja novcem u jednoj porodici. Pored upravljanja prihodima i tekućim troškovima, ova dva elementa doprinose finansijskoj stabilnosti i pripremi za nepredviđene situacije ili dugoročne ciljeve.
U tom kontekstu, upravljanje porodičnim budžetom uključuje i način na koji su organizovani štednja i investicije.
Strategije za efikasnu štednju
Štednju je lakše organizovati kada postoji strategija koju treba pratiti. Određivanje iznosa namenjenog štednji i uključivanje tog iznosa u strukturu mesečnog budžeta pomaže u održavanju ravnoteže između troškova i resursa raspoloživih za budućnost.
U praksi, štednja može imati više namena: kratkoročne ciljeve, investicije ili finansijske rezerve. Čest pristup je razdvajanje štednje prema nameni, što omogućava efikasnije planiranje resursa.
Efikasna štednja ne zasniva se na trenutnoj volji, jer je dokazano da to ne može dugo da traje. Zato je potrebno uspostaviti sistem. Evo nekoliko proverenih strategija:
Prvo plati sebi. Ovo je najvažnije pravilo. Podesi automatski prenos na štedni račun u trenutku kada legne plata. Ako čekaš kraj meseca da vidiš šta je ostalo, velike su šanse da ništa neće ostati.
Pravilo 24 sata. Za kupovine koje nisu hitne (gedžeti, skupa garderoba), sačekaj najmanje 24 sata, a neki finansijski savetnici preporučuju i 3 dana, pre nego što klikneš na dugme „kupi“. Često impuls prođe i shvatiš da ti taj predmet zapravo nije bio potreban.
Provera pretplata. Povremeno proveravaj izvode sa računa. Otkaži aplikacije za strimovanje ili pretplate koje više ne koristiš. Mali mesečni iznosi mogu se pretvoriti u značajnu godišnju uštedu.
Za one koje zanima kako investicije mogu podržati rast kapitala tokom vremena, kurs Value Investing predstavlja principe pomoću kojih se mogu identifikovati kvalitetne kompanije i dugoročne investicione prilike.
Fond za hitne slučajeve i finansijska rezerva
Fond za hitne slučajeve predstavlja jednu od najvažnijih komponenti finansijskog planiranja. On funkcioniše kao finansijska rezerva namenjena nepredviđenim situacijama, kao što su iznenadni troškovi.
Postojanje ovakve rezerve pruža stabilnost budžetu i smanjuje finansijski pritisak u teškim periodima. U isto vreme, doprinosi očuvanju ravnoteže u upravljanju porodičnim budžetom, jer nepredviđeni događaji više ne utiču direktno na sredstva namenjena tekućim troškovima.
Postoji ključna razlika između ova dva fonda, iako oba služe kao sigurnosna mreža:
Fond za hitne slučajeve pokriva kritične i nepredvidive događaje (popravka kućnih uređaja, hitna medicinska pomoć itd), približno 1.000 – 2.000 EUR, fiksan fond.
Fond rezerve održava životni standard u slučaju gubitka prihoda (nezaposlenost) i namenjen je pokrivanju 3 – 6 meseci ukupnih troškova.
Drži ovaj novac na odvojenom računu, sa likvidnim pristupom — gotovina za fond za hitne slučajeve, štedni račun za fond rezerve — ali ne na tekućem računu sa kog obavljaš svakodnevne kupovine. Njihova svrha je da budu odvojeni, ali odmah dostupni, a ne da donose profit.
Kako štednja raste, može se dopuniti finansijskim instrumentima koji generišu dodatne prihode. Na primer, kurs Growth & Income Stocks objašnjava kako akcije usmerene na rast i dividende mogu biti deo uravnotežene finansijske strategije.
Investicije pogodne za porodicu
Investicije mogu predstavljati važan korak u finansijskom planiranju jedne porodice. U zavisnosti od postavljenih ciljeva i vremenskog horizonta, postoji više vrsta finansijskih instrumenata koji se mogu uzeti u obzir.
Diversifikacija investicija doprinosi smanjenju rizika i stabilnosti portfolija u periodima ekonomske volatilnosti. Na taj način, upravljanje novcem prevazilazi puko vođenje troškova i postaje deo dugoročne finansijske strategije.
Kada je fond rezerve kompletiran, novac koji stoji „u slamarici“ gubi vrednost zbog inflacije. Za jednu porodicu prioritet su investicije, počevši od onih sa umerenim rizikom i dugim horizontom, kao što su:
Državne obveznice. Smatraju se najsigurnijim investicijama. Ne oporezuju se i nude prinos veći od klasičnih bankarskih depozita.
Indeksni fondovi (ETF-ovi). Omogućavaju ulaganje u stotine vodećih kompanija istovremeno (na primer, indeks BET za Rumuniju ili S&P 500 za SAD). Idealni su za dugoročne ciljeve kao što su obrazovanje dece ili penzija.
Treći penzioni stub. Dobrovoljna penzija koja nudi poreske olakšice i dodatnu sigurnost u starosti.
Paralelno s tim, finansijska edukacija doprinosi efikasnijem korišćenju lične štednje i boljem razumevanju investicionih odluka. Na primer, kurs o obveznicama predstavlja način na koji instrumenti sa fiksnim prihodom mogu biti deo strategije finansijske stabilnosti.
Korisni alati za upravljanje novcem
Slika generisana uz pomoć AI
Tehnologija je promenila način na koji upravljamo ličnim finansijama. Danas postoji veliki broj digitalnih alata koji mogu da pomognu u organizaciji prihoda, praćenju troškova i održavanju ažurnog pregleda budžeta.
U praksi, ovi alati mogu da pojednostave upravljanje novcem i doprinesu efikasnijoj organizaciji finansijskih resursa jedne porodice.
Aplikacije i softver za lični budžet
Aplikacije namenjene vođenju ličnog budžeta omogućavaju da na jednom mestu pratite prihode i rashode. Većina ovih aplikacija nudi automatsku kategorizaciju troškova, mesečnu statistiku i obaveštenja o limitima koje ste postavili u budžetu.
Kada koristite ove alate, upravljanje porodičnim budžetom postaje preglednije, jer su sve finansijske informacije organizovane na vizuelan i lako razumljiv način. Neke aplikacije omogućavaju i povezivanje sa bankovnim računima, pa dobijate ažuran pregled transakcija.
Mobilne aplikacije su idealne za ljude koji su stalno u pokretu, jer omogućavaju evidentiranje troškova u trenutku kada nastanu. Većina se povezuje direktno sa bankovnim računima radi brže sinhronizacije.
YNAB (You Need A Budget) važi za jednu od najboljih aplikacija kada je reč o promeni finansijskih navika. Njena logika je da svakom dinaru unapred dodelite svrhu pre nego što ga potrošite.
Wallet by BudgetBakers je veoma popularan i kod korisnika u Srbiji, nudi detaljne grafikone i podržava više valuta, pa je odličan izbor za porodice koje često putuju.
Spendee ima vizuelno privlačan interfejs i odličan je za one koji žele da brzo, kroz infografike, vide na koje kategorije odlazi najviše novca.
Iako tržištem ovakvih aplikacija dominiraju veliki globalni igrači, postoje i rešenja koja su bolje prilagođena korisnicima u Srbiji, domaćim bankama i lokalnim navikama u štednji. Među njima se mogu izdvojiti:
1. Bankarske aplikacije sa analizom potrošnje
Iako u Srbiji ne postoji direktan pandan pojedinim rumunskim aplikacijama za proveru kreditnog skora, mnoge banke već nude veoma korisne alate unutar svojih mobilnih aplikacija. Aplikacije kao što su George, Intesa Mobi, Raiffeisen, NLB Klik ili Mobi Banka često imaju sekcije za pregled potrošnje, kategorizaciju troškova i osnovnu statistiku. Ako vaša porodica planira stambeni kredit u budućnosti, ovi alati mogu pomoći da bolje razumete svoje finansijsko ponašanje i urednije planirate obaveze.
2. CashControl
Ovo je jedna od dugovečnijih platformi za upravljanje novcem dostupnih korisnicima u regionu. Iako ima nešto klasičniji izgled, veoma je pouzdana i funkcionalna. Prednost joj je što je dostupna i na telefonu i kroz browser na računaru.
Aplikacija vam omogućava da unosite prihode i rashode, kreirate budžete po kategorijama i generišete detaljne izveštaje. Idealna je za nekoga ko želi jednostavan alat, bez komplikacija koje često imaju američke aplikacije.
Ako želite više od samog alata, odnosno čitav sistem razmišljanja prilagođen domaćem tržištu, korisno je da pogledate i besplatne edukativne platforme i vodiče za lične finansije koje nude banke i organizacije za finansijsku pismenost u Srbiji, kao i tabele budžeta i kalkulatore štednje prilagođene domaćim platama i troškovima.
Ako ste na početku, dobar izbor je da krenete sa CashControl-om za ručnu evidenciju ili da istražite sekciju statistike u aplikaciji svoje banke, jer je već povezana sa vašim računom i svakodnevnim troškovima.
Za one koji žele bolje da razumeju kako funkcionišu digitalna tržišta i tehnologija koja stoji iza njih, kurs Blockchain Starter Pack nudi uvod u blockchain ekosistem i nove vrste digitalne imovine.
Tabele i spreadsheet alati za budžet
Tabele su jedan od najjednostavnijih načina za organizaciju budžeta. Omogućavaju ručni unos prihoda i rashoda, kao i njihovu podelu po kategorijama.
Ovakav način organizacije pruža veliku fleksibilnost i omogućava da strukturu budžeta prilagodite potrebama svoje porodice. Istovremeno, podaci se mogu analizirati kroz duži vremenski period, što pomaže u uočavanju obrazaca potrošnje.
Ako ste analitična osoba i volite da sve prilagodite sebi, tabela u Microsoft Excel-u ili Google Sheets-u i dalje je osnova ličnih finansija, jer:
imate potpunu kontrolu nad formulama. Možete da izračunate projekcije za narednih 10 godina ili da precizno vidite koliko vas košta kamata na kredit.
imate fleksibilnost da kreirate scenarije tipa: šta se dešava ako štedim 5% više?
imate veću privatnost, jer vaši podaci ostaju u vašem fajlu, bez deljenja sa serverima trećih strana.
Možete početi sa besplatnim template-om koji nudi Google Sheets (meni File -> New -> Template Gallery -> Monthly Budget).
Na ovaj način, upravljanje novcem dobija jasnu strukturu, a prilagođavanje budžeta postaje lakše kada dođe do promena u prihodima ili troškovima.
Kako koristiti online bankarstvo za kontrolu troškova
Servisi elektronskog i mobilnog bankarstva omogućavaju brz pristup finansijskim informacijama i praćenje transakcija u realnom vremenu. Većina bankarskih aplikacija uključuje obaveštenja, kategorizaciju troškova i detaljnu istoriju plaćanja.
Ovi alati mogu da doprinesu boljoj organizaciji budžeta i da pomognu da jasnije vidite kako su troškovi raspoređeni tokom meseca. Istovremeno, brz pristup informacijama olakšava prilagođavanje finansijskih odluka u skladu sa stanjem budžeta.
Moderne banke, kao i neobanke poput Revoluta ili Wise-a, nude ugrađene alate za finansijsku kontrolu koji se često nedovoljno koriste.
Njihovom upotrebom možete imati sledeće koristi:
automatska kategorizacija kroz sekcije Analiza ili Statistika u aplikaciji banke. Plaćanja se automatski dele na kategorije kao što su hrana, komunalije, prevoz i zdravlje.
mogućnost postavljanja mesečnih limita potrošnje na kartici. Na primer, ako dostignete prag od 6.000 dinara za online kupovinu, aplikacija vas može obavestiti ili odbiti dalju transakciju.
kreiranje podračuna, sefova ili štednih pregrada za posebne ciljeve, kao što su registracija automobila, pokloni za praznike i slično.
zaokruživanje iznosa pri svakoj kupovini (round-up), što je još jedan odličan način za automatsku štednju.
U nastavku je kratak pregled ovih alata prema količini truda koju zahtevaju, nivou detalja koji nude i situacijama u kojima su najkorisniji:
Alat Trud Nivo detalja Preporučeno za
Mobilne aplikacije Nizak Srednji Dnevnu upotrebu
Excel/Sheets Veoma visok Veoma visok Dubinsku analizu
Bankarska aplikacija Minimalan Srednji Pasivno praćenje
U kontekstu razvoja finansijskih tržišta i digitalnih tehnologija, online alati postaju sve važniji za upravljanje porodičnim budžetom i finansijskim resursima na duži rok.
Saveti za održavanje zdravog budžeta
Slika generisana uz pomoć AI
Održavanje finansijske ravnoteže u porodici zavisi i od visine prihoda i od načina na koji se donose odluke o trošenju i štednji. Vremenom, određene finansijske navike mogu doprineti većoj stabilnosti budžeta i boljoj organizaciji resursa.
Izbegavanje impulsivne kupovine
Impulsivni troškovi najčešće nastaju kada se odluke o kupovini donose brzo, bez prethodnog planiranja. Ovakve kupovine mogu negativno da utiču na budžet kada se često ponavljaju ili kada uključuju veće iznose od planiranih.
Organizacija budžeta i praćenje troškova pomažu da lakše primetite trenutke u kojima dolazi do takvih kupovina. Vremenom, to može doprineti boljoj kontroli nad načinom na koji koristite novac.
Impulsivnost je jedan od najvećih neprijatelja štednje. U eri kupovine na jedan klik, mozak traži trenutnu nagradu, a zanemaruje dugoročni plan.
Pravilo 24 sata kaže da za svaki predmet koji nije na listi potreba treba da sačekate jedan, a još bolje dva do tri dana. U većini slučajeva početni entuzijazam splasne i shvatite da možete sasvim dobro i bez toga.
Odjavite se sa promotivnih newslettera kako ne biste stalno gledali ponude sa velikim popustima i osećali potrebu da kupite nešto što niste planirali samo zato što deluje kao prilika.
Nemojte ići u kupovinu gladni ili pod stresom, jer emocionalno stanje direktno utiče na veličinu računa i korpe.
Pored kontrole troškova, razumevanje finansijskih tržišta i načina na koji funkcionišu investicioni instrumenti može doprineti efikasnijem finansijskom planiranju. Kurs forex predstavlja mehanizme deviznog tržišta i način na koji ekonomske promene utiču na finansijska tržišta.
Postavljanje finansijskih prioriteta
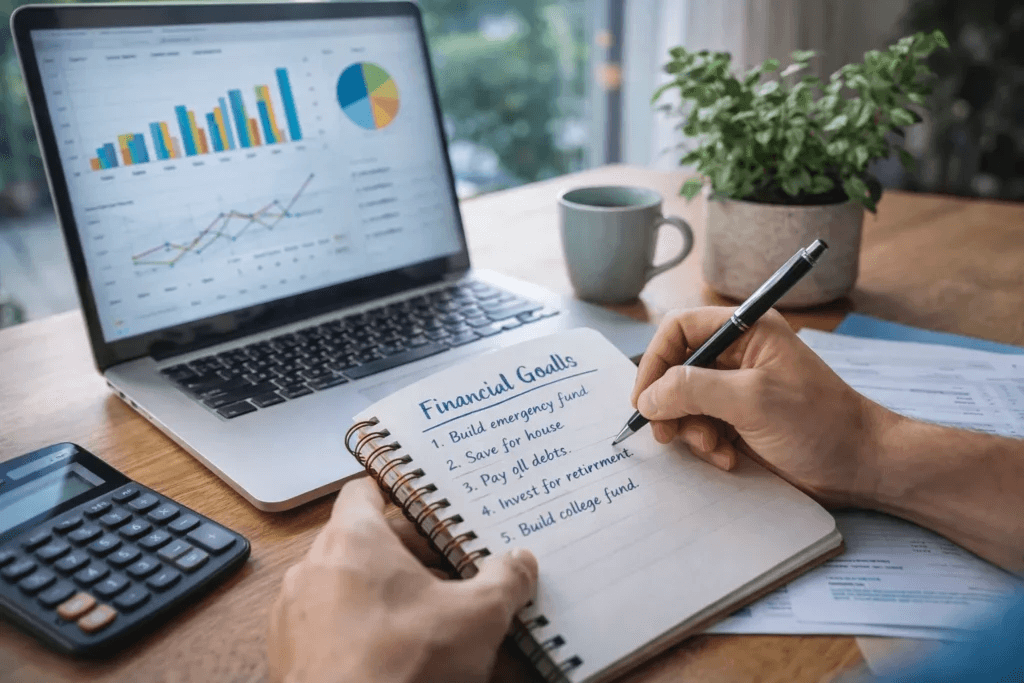
Finansijski prioriteti razlikuju se od porodice do porodice i zavise od ciljeva postavljenih na kratki, srednji i dugi rok. Neki od njih mogu biti vezani za štednju, investiranje ili velike projekte, kao što je kupovina stana.
Kada su prioriteti jasno definisani, finansijske odluke se lakše procenjuju u odnosu na postavljene ciljeve. Na taj način, upravljanje novcem dobija jasniji pravac i doprinosi efikasnijoj organizaciji resursa.
Kada su resursi ograničeni, važno je da znate šta se prvo plaća. Unapred određena hijerarhija uklanja neodlučnost u teškim trenucima.
Osnovne potrebe: stanovanje, komunalije, osnovna hrana, prevoz do posla i osiguranje.
Zakonske i ugovorne obaveze: rate kredita, porezi i druge obaveze. Njihovo neplaćanje donosi penale koji mogu ozbiljno opteretiti budući budžet.
Zaštita budućnosti: fond za hitne slučajeve, kao sigurnost da nećete morati da se zadužujete čim se pojavi prvi problem.
Kvalitet života: hobiji, izlasci, putovanja i slični troškovi. Oni dolaze tek kada su prva tri nivoa pokrivena.
Na taj način, upravljanje novcem dobija jasniji smer, a upravljanje porodičnim budžetom može da podrži i tekuće potrebe i dugoročne finansijske ciljeve.
Takođe, diverzifikacija investicija može biti deo uravnotežene finansijske strategije. Za one koje zanimaju tržišta digitalne imovine, kurs Curs crypto nudi uvod u način funkcionisanja kriptovaluta i njihovog ekosistema.
Zdrave navike u upravljanju novcem
Finansijske navike koje se grade vremenom mogu snažno uticati na stabilnost budžeta na duži rok. Periodično praćenje troškova, organizacija štednje i procena finansijskih ciljeva elementi su koji doprinose održavanju ravnoteže u budžetu.
Među najčešćim zdravim finansijskim navikama su redovno praćenje troškova, mesečno ažuriranje budžeta, održavanje finansijske rezerve i odvajanje određenih iznosa za štednju. Takođe, povremena procena finansijskih ciljeva pomaže da budžet prilagodite promenama u prihodima ili porodičnim prioritetima.
Pokušajte da štednju pretvorite u igru. Odredite malu sumu, na primer 100 dinara, koju ćete odvojiti svaki put kada uspete da kažete ne nekom nepotrebnom trošku.
Upravljanje novcem trebalo bi da postane stalan proces analize i prilagođavanja promenama koje nastaju u prihodima ili finansijskim prioritetima porodice.
Za one koji žele dublje da prouče metode analize finansijskih tržišta i tumačenje njihovih kretanja, kurs tehničke analize za napredne predstavlja alate i koncepte koji se koriste u analizi tržišta i donošenju investicionih odluka.
Zaključak
Slika generisana uz pomoć AI
Upravljanje novcem je kontinuiran proces koji podrazumeva organizaciju prihoda, kontrolu troškova i postavljanje finansijskih ciljeva prilagođenih potrebama porodice. Vremenom, ovi elementi doprinose stabilnosti budžeta i boljem planiranju finansijskih resursa.
Kroz praćenje troškova, redovnu štednju i postavljanje finansijskih prioriteta, upravljanje porodičnim budžetom postaje lakše i održivije na duži rok. Dobro organizovan budžet pruža veću predvidivost i omogućava prilagođavanje finansijskih odluka promenama u prihodima ili ekonomskom okruženju.
Pored organizacije budžeta, finansijska pismenost ima važnu ulogu u razvoju stabilne finansijske strategije. Na primer, kurs Automatizovani sistemi long term prikazuje kako automatizovane strategije mogu doprineti izgradnji dugoročnog portfolija.
Istovremeno, tehnologija i digitalni alati otvaraju nove mogućnosti za upravljanje investicijama. Kurs Automatizovani sistemi trading objašnjava kako se automatizovane strategije mogu koristiti za analizu i upravljanje transakcijama na finansijskim tržištima.
Na kraju, upravljanje novcem i upravljanje porodičnim budžetom predstavljaju važan alat za očuvanje finansijske stabilnosti i ostvarivanje dugoročnih ciljeva.
Autor: Constantin Marcel