Za svaku osobu koja ima kredit, refinansiranje bi trebalo posmatrati kao normalan finansijski alat, a ne kao izuzetnu situaciju. Svaki put kada kamatne stope na tržištu padnu ili se pojave bolje ponude kod drugih banaka, prirodno je da analiziraš da li je tvoj trenutni zajam i dalje najbolja opcija.
U tom kontekstu često se javlja pitanje šta znači refinansiranje i kako se može koristiti za smanjenje troškova kredita. U suštini, refinansiranje podrazumeva zamenu postojećeg zajma novim, pod povoljnijim uslovima, kao što su niža kamata ili mesečna rata kojom je lakše upravljati.
Kao što ljudi menjaju dobavljača struje ili mobilnog operatera zbog bolje cene, isti princip može da se primeni i na kredite. Ako kamate na tržištu padnu ili ako se tvoja finansijska situacija poboljšala, refinansiranje može postati efikasan način da dugoročno optimizuješ troškove.
U nastavku ćeš videti šta znači refinansiranje, kako funkcioniše ovaj proces, koje vrste refinansiranja postoje i u kojim situacijama može biti finansijski povoljna odluka.
Šta znači refinansiranje?
Slika generisana uz pomoć AI
Kod mnogih ljudi koji imaju aktivne kredite, u nekom trenutku se javlja pitanje da li ono što znači refinansiranje zaista može doneti finansijsku korist. U praksi, refinansiranje je finansijski alat koji se često koristi za optimizaciju troškova kredita ili za lakše upravljanje ratama.
Definicija refinansiranja
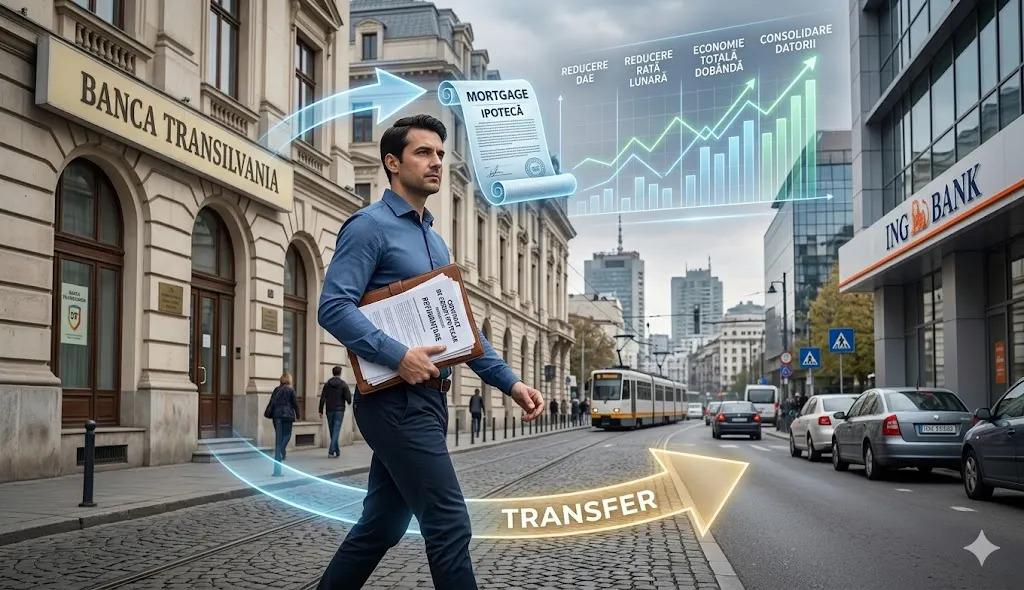
Da ukratko vidimo šta znači refinansiranje. Refinansiranje predstavlja proces u kojem se postojeći kredit zamenjuje drugim kreditom, obično pod drugačijim uslovima.
Taj novi kredit može se dobiti ili od iste banke ili od druge finansijske institucije. Njime se otplaćuje početni kredit, a umesto njega ostaje novi zajam, sa drugim karakteristikama: kamatom, periodom otplate ili visinom rate.
Najčešće se refinansiranje koristi kada se na tržištu pojave bolji uslovi ili kada se finansijska situacija osobe promeni. U tom kontekstu, važno je da znamo šta znači refinansiranje, kako bismo mogli da odlučimo da li se takvo rešenje isplati primeniti.
Istovremeno, razvoj finansijske edukacije pomaže ti da donosiš bolje odluke ne samo kada su krediti u pitanju, već i kada je reč o investiranju. Na primer, kurs Prvi koraci na berzi pruža korisnu osnovu za one koji žele da razumeju kako funkcionišu finansijska tržišta i kako se finansijski resursi mogu efikasnije upravljati.
Cilj i prednosti refinansiranja
Najčešći cilj onoga što znači refinansiranje jeste smanjenje ukupnog troška kredita. Ako su kamatne stope na tržištu pale u odnosu na trenutak kada si uzeo početni zajam, refinansiranje može dovesti do niže mesečne rate ili kraćeg perioda otplate.
Još jedna prednost je pojednostavljeno upravljanje dugovima. Ponekad se više manjih kredita može objediniti u jedan kredit za refinansiranje, što znači jednu mesečnu ratu i lakše upravljanje budžetom.
Istovremeno, dobro razumevanje ekonomije i načina na koji funkcionišu finansijska tržišta može pomoći u donošenju informisanijih odluka. Na primer, kurs Makroekonomija objašnjava kako faktori poput inflacije, kamata ili ekonomskih ciklusa utiču na kredite i lične finansije.
Razlike između refinansiranja i restrukturiranja kredita
Iako se ponekad mešaju, refinansiranje i restrukturiranje kredita su dva različita procesa.
Refinansiranje podrazumeva ugovaranje novog kredita koji zamenjuje stari. Po pravilu, cilj je dobijanje boljih uslova: niže kamate, manje rate ili prilagođenog perioda otplate.
Restrukturiranje kredita, s druge strane, obično se dešava kada se pojave finansijske poteškoće. U tom slučaju banka menja određene uslove postojećeg kredita, na primer produžava period otplate ili odobrava grejs period.
Da bi bolje razumeli kako funkcionišu finansijska tržišta i odluke vezane za novac, sve više ljudi bira da razvija svoje finansijsko znanje. Jedan primer je kurs Value Investing, koji objašnjava principe dugoročnog investiranja i način na koji se mogu proceniti finansijske prilike.
Vrste refinansiranja koje su dostupne
Slika generisana uz pomoć AI
Korisno je pogledati i koje vrste refinansiranja postoje u praksi. U zavisnosti od tipa početnog kredita, finansijske institucije mogu ponuditi više varijanti refinansiranja prilagođenih različitim potrebama.
Refinansiranje stambenog kredita
Refinansiranje stambenog kredita jedna je od najčešćih formi refinansiranja. Ovaj tip kredita obično ima dug rok, ponekad čak 20 ili 30 godina, a razlike u kamatnim stopama mogu imati značajan uticaj na ukupni trošak.
Kroz refinansiranje, postojeći stambeni kredit zamenjuje se novim, koji može imati nižu kamatu ili povoljnije uslove. U mnogim situacijama to može smanjiti mesečnu ratu ili skratiti period otplate.
U nekim situacijama, refinansiranje se koristi i kao deo šire finansijske strategije. Na primer, ako refinansiranjem dobiješ nižu mesečnu ratu ili duži period otplate, razlika koja ostane u budžetu može se usmeriti ka štednji ili investicijama.
Neki ljudi biraju ovakav pristup kada smatraju da dugoročno mogu ostvariti veći prinos od investicija nego što je trošak kredita. Naravno, takva odluka podrazumeva dobro razumevanje finansijskih tržišta i uključenih rizika. Za one koji žele da prodube ove koncepte, kurs ETF-ovi objašnjava kako se mogu graditi diversifikovani portfelji i kako se berzanski instrumenti mogu koristiti u dugoročnim investicionim strategijama.
Refinansiranje gotovinskog kredita
Treba reći da su nominalne kamate za gotovinske kredite veće nego kod stambenih kredita.
Refinansiranje gotovinskih kredita takođe je česta opcija. Ovaj tip refinansiranja često se javlja kada osoba ima više manjih kredita i želi da ih objedini u jedan zajam.
Na taj način upravljanje budžetom postaje jednostavnije, jer postoji samo jedna mesečna rata. Osim toga, ako novi kredit ima nižu kamatu od postojećih kredita, ukupan trošak zajma može da se smanji.
Kada reorganizuju kredite ili smanjuju troškove kroz refinansiranje, deo ljudi bira da razliku koja ostane usmeri ka štednji ili stabilnijim investicijama.
U tom kontekstu korisno je znati kako funkcionišu finansijski instrumenti sa nižim rizikom. Na primer, kurs o obveznicama objašnjava kako obveznice funkcionišu i kakvu ulogu ovi instrumenti sa fiksnim prihodom mogu imati u uravnoteženom portfelju.
Druge vrste refinansiranja zajmova
Pored stambenih i gotovinskih kredita, postoje i druge vrste refinansiranja. Među njima su refinansiranje auto-kredita, kreditnih kartica ili drugih potrošačkih zajmova.
U nekim slučajevima, refinansiranje se može koristiti za objedinjavanje više dugova u jedan kredit. Ova strategija poznata je kao konsolidacija dugova i može pomoći efikasnijem upravljanju finansijskim obavezama.
Polazeći od problema sa plaćanjem kredita, koji dovode do onoga što znači refinansiranje, mnogi ljudi počinju da razvijaju svoje veštine u oblasti investiranja. U tom slučaju mogu se okrenuti programima kao što je Kurs prvi investicioni portfelj, koji objašnjava korake potrebne za izgradnju dugoročne investicione strategije.
Kako funkcioniše refinansiranje?
Slika generisana uz pomoć AI
U praksi, refinansiranje podrazumeva zamenu postojećeg kredita novim, pod drugačijim, obično povoljnijim uslovima.
Proces obuhvata više koraka, od analize ponuda na tržištu do potpisivanja novog ugovora o kreditu.
Proces korak po korak
Proces refinansiranja obično počinje analizom postojećeg kredita. Proveravaju se trenutna kamata, preostali period otplate i ukupni troškovi zajma, vrednosti provizija i uslovi otplate kredita.
Sledeći korak je poređenje dostupnih ponuda na tržištu. Banke mogu ponuditi različite uslove u zavisnosti od finansijskog profila, mesečnih prihoda i kreditne istorije.
Nakon izbora odgovarajuće ponude, podnosi se zahtev za refinansiranje i dostavljaju se potrebna dokumenta. Ako banka odobri kredit, novi zajam se koristi za potpuno zatvaranje starog kredita.
Refinansiranje može biti deo šire finansijske strategije, u kojoj optimizacija troškova kredita ide paralelno sa razvojem izvora prihoda ili investicija. Za bolje upoznavanje investicionih mogućnosti, kurs Income Stocks pokazuje kako se mogu identifikovati akcije koje isplaćuju redovne dividende.
Uslovi i potrebna dokumenta
Da bi se dobilo refinansiranje kredita, finansijske institucije analiziraju više faktora. Među najvažnijima su mesečni prihod, stabilnost zaposlenja i kreditna istorija.
Banke obično proveravaju i informacije iz Kreditnog biroa, baze podataka koja centralizuje istoriju plaćanja osoba koje su imale kredite ili kreditne kartice. Ako si u prošlosti imao značajna kašnjenja u plaćanju rata, to može uticati na odluku banke ili na ponuđene uslove. S druge strane, dobra istorija plaćanja može povećati šanse za odobrenje i doprineti dobijanju povoljnije kamate.
Još jedan važan element koji se analizira jeste stepen zaduženosti, odnosno procenat mesečnog prihoda koji odlazi na plaćanje rata. U mnogim slučajevima on ne bi trebalo da prelazi oko 40% neto prihoda podnosioca zahteva, iako tačna granica može varirati u zavisnosti od banke i vrste kredita.
Takođe, banke mogu proveriti prijavljene prihode direktnim upitima u bazama podataka poreske uprave, kako bi potvrdile stabilnost i nivo prihoda. Ova provera pojednostavljuje proces analize i smanjuje potrebu za dodatnim dokumentima.
Kada je reč o dokumentima, banka obično traži ličnu kartu, dokumente koji dokazuju prihode, na primer potvrdu o zaposlenju i zaradi ili druge dokaze o prihodima, ugovor postojećeg kredita i ponekad izvode sa računa.
Kod stambenih kredita mogu biti potrebna i dodatna dokumenta vezana za nekretninu, kao što su dokumenti o imovini, procena vrednosti, izvod iz katastra i polisa osiguranja stana ili kuće. Ova dokumenta omogućavaju banci da potvrdi vrednost i pravni status garancije povezane sa kreditom.
U procesu refinansiranja, nova banka će po pravilu upisati hipoteku prvog reda na nekretninu. To znači da se stara hipoteka briše, a garancija kredita prenosi na novu finansijsku instituciju. Procedura obično uključuje notarske troškove i ažuriranje podataka u katastru.
Istovremeno, sve više ljudi traži načine da dugoročno diversifikuje prihode. Na primer, kurs Growth & Income Stocks objašnjava kako se mogu kombinovati investicije usmerene na rast sa onima koje generišu prihod od dividendi.
Kako se računaju uštede kroz refinansiranje?
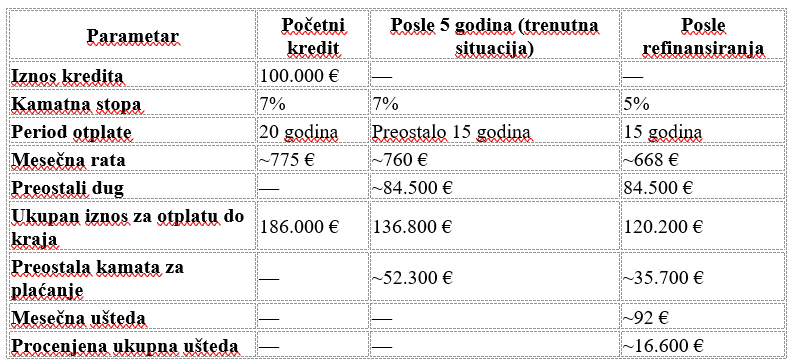
Uštede kroz ono što znači refinansiranje mogu nastati na više načina. Najočigledniji je dobijanje niže kamate od one na početni kredit. Čak i naizgled mala razlika u kamati može imati značajan dugoročni uticaj.
Uzmimo kao primer stambeni kredit od 100.000 EUR, uzet na 20 godina sa početnom kamatom od 7%, ali nakon 5 godina, zbog pada kamatnih stopa, kamata postaje 5% i želimo refinansiranje. Imaćemo situaciju ukratko prikazanu u tabeli ispod:
Procenjeni troškov refinansiranja
Konačan rezultat:
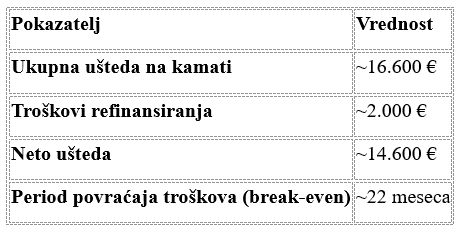
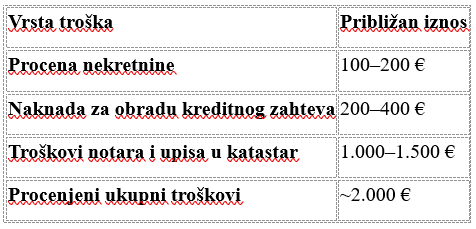
U obračun su uključeni i eventualni troškovi povezani sa refinansiranjem, kao što su provizije za obradu, procena nekretnine ili notarske takse. Tek kada se ti troškovi uzmu u obzir, može se videti da li refinansiranje donosi stvarnu uštedu.
Za one koji žele bolje da razumeju kako se analiziraju kretanja finansijskih tržišta, kurs Tehnička analiza za početnike predstavlja osnovne koncepte koji se koriste u proceni kretanja cena na berzanskim tržištima.
Prednosti i mane refinansiranja
Slika generisana uz pomoć AI
Pre nego što doneseš odluku o refinansiranju, korisno je analizirati i prednosti i moguće nedostatke. Iako je cilj onoga što znači refinansiranje da donese uštede, postoje i situacije u kojima ova opcija nije najpogodnija.
Finansijske koristi za klijente
Glavni razlog zbog kojeg ljudi žele da saznaju šta znači refinansiranje jeste mogućnost smanjenja troška kredita.
Najčešća korist je dobijanje niže kamate od one na postojeći kredit. U zavisnosti od razlike u kamati i preostalog perioda otplate, to može dovesti do značajnih dugoročnih ušteda.
Refinansiranje može doneti i druge prednosti. Na primer, može smanjiti mesečnu ratu ili pojednostaviti upravljanje većim brojem kredita njihovim objedinjavanjem u jedan zajam.
Za neke osobe, optimizacija kredita deo je šire finansijske strategije, u kojoj se razlika koja ostane u budžetu usmerava ka investicijama. Na primer, besplatni crypto kurs objašnjava kako funkcioniše tržište kriptovaluta i koji faktori utiču na kretanje ovih digitalnih aktiva.
Skriveni troškovi i rizici
Iako refinansiranje može doneti uštede, važno je analizirati sve uključene troškove.
U nekim slučajevima refinansiranje podrazumeva dodatne provizije, kao što su naknada za analizu dosijea, procena nekretnine ili notarski troškovi. Ovi izdaci mogu smanjiti ili čak poništiti prednosti refinansiranja ako razlika u kamati nije dovoljno velika.
Još jedan rizik nastaje kada se period kredita previše produži. Iako mesečna rata pada, ukupan trošak kredita vremenom može porasti. Ako je smanjenje rate glavni cilj, taj aspekt može biti prihvatljiv, čak i ako dugoročno porastu troškovi kamate.
Da bi donosili odluke u oblasti investiranja i finansijskih tržišta, neki investitori biraju da prodube koncepte poput analize grafikona i tumačenja tržišnih trendova. Na primer, kurs Tehnička analiza za napredne predstavlja metode koje se koriste za procenu kretanja cena na finansijskim tržištima.
Kada refinansiranje nije preporučljivo?
Iako se refinansiranje često traži kao rešenje za smanjenje rata, postoje situacije u kojima ova odluka može doneti više troškova nego koristi. Zato je dobro pažljivo analizirati trenutak u kojem biraš da refinansiraš.
Prvi slučaj je kada se kredit bliži kraju. U prvim godinama kredita, najveći deo mesečne rate čini kamata. Pred kraj perioda otplate situacija se menja i počinješ pre svega da vraćaš pozajmljeni iznos. Ako refinansiraš u toj fazi, novi kredit će ponovo početi sa velikim udelom kamate u rati, što može značiti dodatne troškove.
Refinansiranje može postati nepovoljno i kada povezani troškovi premašuju procenjene uštede. Naknade za analizu dosijea, notarski troškovi, procena nekretnine ili eventualne provizije za prevremenu otplatu mogu smanjiti ili čak poništiti koristi niže kamate.
Još jedna situacija javlja se kada se period kredita previše produži. Niža mesečna rata može delovati privlačno, ali ako se trajanje kredita značajno poveća, ukupan iznos plaćen na kraju može biti veći.
Refinansiranje treba pažljivo analizirati i u periodima kada kamate na tržištu rastu. Ako već imaš kredit sa povoljnom fiksnom kamatom, zamena za novi, skuplji kredit ili kredit sa promenljivom kamatom može dovesti do većih dugoročnih troškova.
Pored toga, ako planiraš da prodaš nekretninu ili otplatiš kredit u bliskoj budućnosti, trud oko refinansiranja možda se ne isplati. Takse i procedure mogu premašiti uštede ostvarene u kratkom vremenskom periodu.
U takvim situacijama korisno je pažljivo analizirati sve dostupne finansijske opcije. Na primer, kurs Automatizovani long-term sistemi predstavlja kako se mogu graditi investicione strategije namenjene dugim vremenskim periodima.
Saveti za efikasno refinansiranje
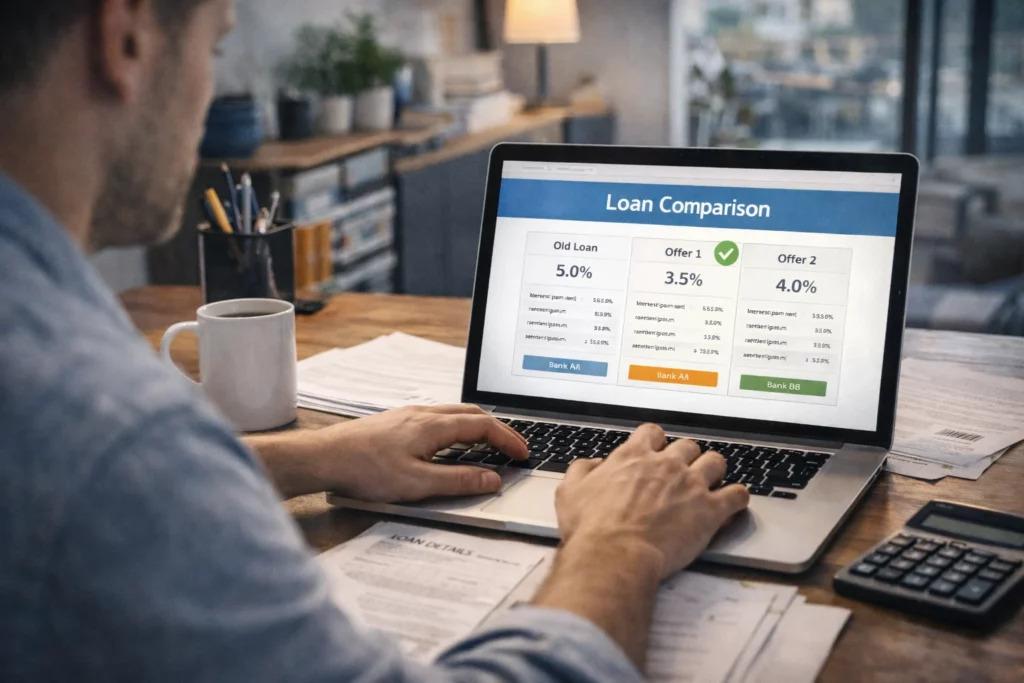
Slika generisana uz pomoć AI
Ako si odlučio da refinansiranje može biti dobra opcija, sledeći korak je da se uveriš da biraš varijantu koja ti zaista donosi koristi. Efikasno refinansiranje radi dobijanja niže rate treba da obuhvati i analizu troškova, ugovornih uslova i dugoročnog uticaja na budžet.
Izbor najbolje ponude
Kada analiziraš refinansiranje, važno je da ne gledaš samo kamatu istaknutu u ponudi. Nominalna kamata može delovati privlačno, ali ne pokazuje uvek stvaran trošak kredita.
Pokazatelj koji zaista prikazuje koliko ćeš platiti jeste EKS, odnosno efektivna kamatna stopa. Ona uključuje kamatu, provizije za administraciju, naknade za analizu dosijea i troškove obaveznih osiguranja. Poređenje ponuda prema EKS-u daje ti jasniju sliku ukupnog troška kredita.
Pre odlaska u banku, vredi koristiti online simulatore ili platforme za poređenje kredita. Ovi alati omogućavaju ti da brzo vidiš razlike između ponuda i proceniš mesečnu ratu ili ukupan trošak refinansiranja.
Takođe treba obratiti pažnju na ponude koje dolaze u formi bankarskih paketa. Neke banke nude niže kamate samo ako prebaciš platu kod njih ili ako prihvatiš određena dodatna osiguranja. Pre donošenja odluke, izračunaj da li ti dodatni troškovi ne premašuju uštedu koju ostvaruješ na rati.
Još jedan važan element je tip kamate. U ekonomski nestabilnim periodima, fiksna kamata za prvih nekoliko godina kredita može pružiti veću predvidljivost. Tako izbegavaš situacije u kojima mesečna rata naglo poraste zbog promena bankarskih indeksa, kao što je IRCC.
Uopšteno, najbolja ponuda za refinansiranje jeste ona koja balansira tri elementa: ukupan trošak kredita, stabilnost mesečne rate i fleksibilnost ugovora na duži rok.
Pregovaranje uslova sa bankom
Mnogi klijenti prihvate prvu ponudu koju dobiju od banke, ali neki uslovi mogu da se pregovaraju. Ako imaš dobru istoriju plaćanja i stabilne prihode, banka će te smatrati vrednim klijentom i biće spremnija da ti ponudi bolje uslove.
Prvi koristan korak je razgovor sa bankom kod koje već imaš kredit. Pre nego što odeš u drugu finansijsku instituciju, možeš zatražiti ponudu za zadržavanje klijenta. Na primer, možeš pomenuti da si dobio ponudu za refinansiranje od druge banke i pitati da li mogu da ti daju kontra-ponudu kako bi ostao njihov klijent. U nekim slučajevima, ovaj pristup može dovesti do smanjenja kamate i pomoći ti da izbegneš notarske troškove ili takse za prenos.
Takođe vredi razgovarati o provizijama. Naknade za analizu dosijea ili mesečne administrativne provizije ponekad se mogu pregovarati, posebno u periodima kada banke imaju promotivne kampanje za refinansiranje.
Još jedan važan element u pregovorima jeste poređenje više ponuda sa tržišta. Ako već imaš konkretnu alternativu od druge banke, tvoja pozicija postaje jača. U mnogim situacijama, sama činjenica da si spreman da izabereš drugu finansijsku instituciju može navesti banku da ti ponudi bolje uslove kako bi te zadržala kao klijenta.
Kako da izbegneš česte greške?
Kada analiziraš šta znači refinansiranje, jedan od najčešćih propusta je da gledaš samo mesečnu ratu, a da ne uporediš i ukupan trošak kredita tokom celog perioda.
Česta greška je refinansiranje na mnogo duži period samo da bi se dobila manja rata. Na primer, ako se kredit kojem je ostalo još 5 godina refinansira na 10 godina, mesečna rata može pasti, ali ukupan iznos plaćen na ime kamate može značajno porasti. U mnogim situacijama efikasnije je zadržati preostali period otplate ili ga čak skratiti ako ti nova kamata to dozvoljava.
Još jedan važan aspekt je provera troškova izlaska iz trenutnog kredita. Neki krediti mogu imati proviziju za prevremenu otplatu, posebno oni sa fiksnom kamatom. Po pravilu, ova provizija iznosi oko 1% iznosa koji se prevremeno otplaćuje i mora biti uključena u ukupan obračun refinansiranja.
Takođe, često refinansiranje može postati skupo. Svako refinansiranje podrazumeva dokumenta, analize dosijea i ponekad notarske troškove. Ako refinansiraš vrlo često zbog malih razlika u kamati, ti izdaci mogu premašiti ostvarene uštede.
Kod stambenih kredita moraju se uzeti u obzir i notarski troškovi. Prenos hipoteke sa jedne banke na drugu uključuje notarske honorare i takse za upis, koje mogu dostići značajne iznose. Zato je važno da ove troškove uključiš u konačan obračun.
Koristan savet je da proceniš tačku isplativosti refinansiranja. Ona predstavlja period potreban da uštede ostvarene kroz manju ratu pokriju troškove refinansiranja. Ako planiraš da zadržiš kredit dovoljno dugo da pređeš ovu tačku, refinansiranje zaista može postati povoljno.
Zaključak
Slika generisana uz pomoć AI
Refinansiranje je normalan alat finansijske optimizacije, posebno zato što, ako se dođe u tešku situaciju, uslovi na tržištu možda neće biti povoljniji.
Zato, ako kamate na tržištu padnu ili se pojave bolje ponude, prirodno je da analiziraš šta znači refinansiranje i da li je tvoj trenutni zajam i dalje konkurentan.
Ipak, refinansiranje treba pažljivo analizirati. Povezani troškovi, period otplate i uslovi novog ugovora mogu uticati na konačan rezultat. Poređenje ponuda, računanje stvarnih ušteda i procena pravog trenutka ključni su koraci pre donošenja odluke.
Refinansiranje postaje način da efikasnije upravljaš svojim kreditom, isto kao što bi radio sa bilo kojim drugim važnim troškom u ličnom budžetu. Praćenje kamatnih stopa i periodično preispitivanje uslova kredita mogu ti pomoći da dugoročno držiš troškove pod kontrolom.
Autor: Constantin Marcel