Pravilo 50 30 20: jednostavna metoda da sakupiš novac i počneš da investiraš
Constantin Marcel11 min čitanja
Imaš pristojna primanja, stalno radiš, a na kraju meseca imaš utisak da je novac ispario, a ne znaš tačno na šta? Pogledaš račune i ne razumeš zašto ne uspevaš ništa da odvojiš sa strane, iako ti je plata porasla u odnosu na period od pre nekoliko godina?
Taj osećaj da trčiš u mestu, da dobro zarađuješ, a da ipak živiš od prvog do prvog, češći je nego što misliš. Javlja se upravo zato što nedostaje jasan sistem raspodele novca.
Tu na scenu stupa pravilo 50 30 20, jednostavan okvir koji ti govori koliko prihoda ide na potrebe, koliko na zadovoljstva, a koliko na tvoju finansijsku budućnost.
U nastavku ćeš videti kako konkretno funkcioniše, kako da ga primeniš na porodični budžet i kako da ga prilagodiš kada se tvoja stvarnost ne uklapa savršeno u procente.
Zašto većina ljudi potroši sve što zaradi i kako to može da se promeni pravilom 50 30 20
Izvor fotografije: pexels.com
Bez unapred utvrđenog plana štednje, novac jednostavno nestane. Platiš račune, naručiš hranu, uhvatiš neki popust i kupiš nešto iako ti baš i ne treba, a 25. u mesecu otkriješ da nije ostalo ništa da se odvoji.
To nije problem pohlepe ili nedostatka volje, već nedostatka okvira koji umesto tebe odlučuje koliko možeš da potrošiš i kada treba da staneš.
Brojke pokazuju koliko je ova situacija raširena, ne samo u Srbiji, već i u drugim evropskim zemljama. Prema podacima za 2025. godinu, 36,1% građana Srbije ne bi moglo da podmiri neočekivani trošak, a 36,3% nije moglo da priušti ni nedelju dana odmora van kuće (Eurostat/RZS).
Čak i među onima koji štede, prema istraživanju Erste grupe o štednim navikama građana Srbije, trećina građana uopšte ne štedi, 39% ispitanika novac čuva u gotovini kod kuće ili u sefu, a skoro trećina ga drži na tekućem računu, gde ne radi za svoje vlasnike.
Dobra vest je da taj obrazac možeš da promeniš metodom koja je proverena decenijama. Ona ti tačno govori koji procenat prihoda ide na potrebe, na zadovoljstva i na budućnost, tako da se štednja dešava automatski, a ne od onoga što slučajno ostane na kraju.
Šta znači pravilo 50 30 20 i kako je strukturirano
Izvor fotografije: pexels.com
Metodu je popularizovala Elizabet Voren (Elizabeth Warren), profesorka prava i kasnije senatorka u Sjedinjenim Američkim Državama, zajedno sa ćerkom Amelijom Voren Tjagi (Amelia Warren Tyagi), u knjizi „All Your Worth“, objavljenoj 2005. godine.
Njihova ideja bila je da komplikovane budžete sa desetinama kategorija zamene podelom koju svako može da zapamti, bez obzira na prihode ili finansijsko obrazovanje.
Pravilo 50 30 20 oslanja se na tri kategorije. Polovina novca pokriva osnovne potrebe, odnosno stvari bez kojih ne možeš normalno da živiš.
Skoro trećina ide na želje i tvoj stil života. Ostatak ide na štednju i investicije, deo koji gradi tvoju sigurnost za sutra.
Slika ispod pokazuje koliko je jednostavna raspodela koju treba da napraviš svakog meseca.
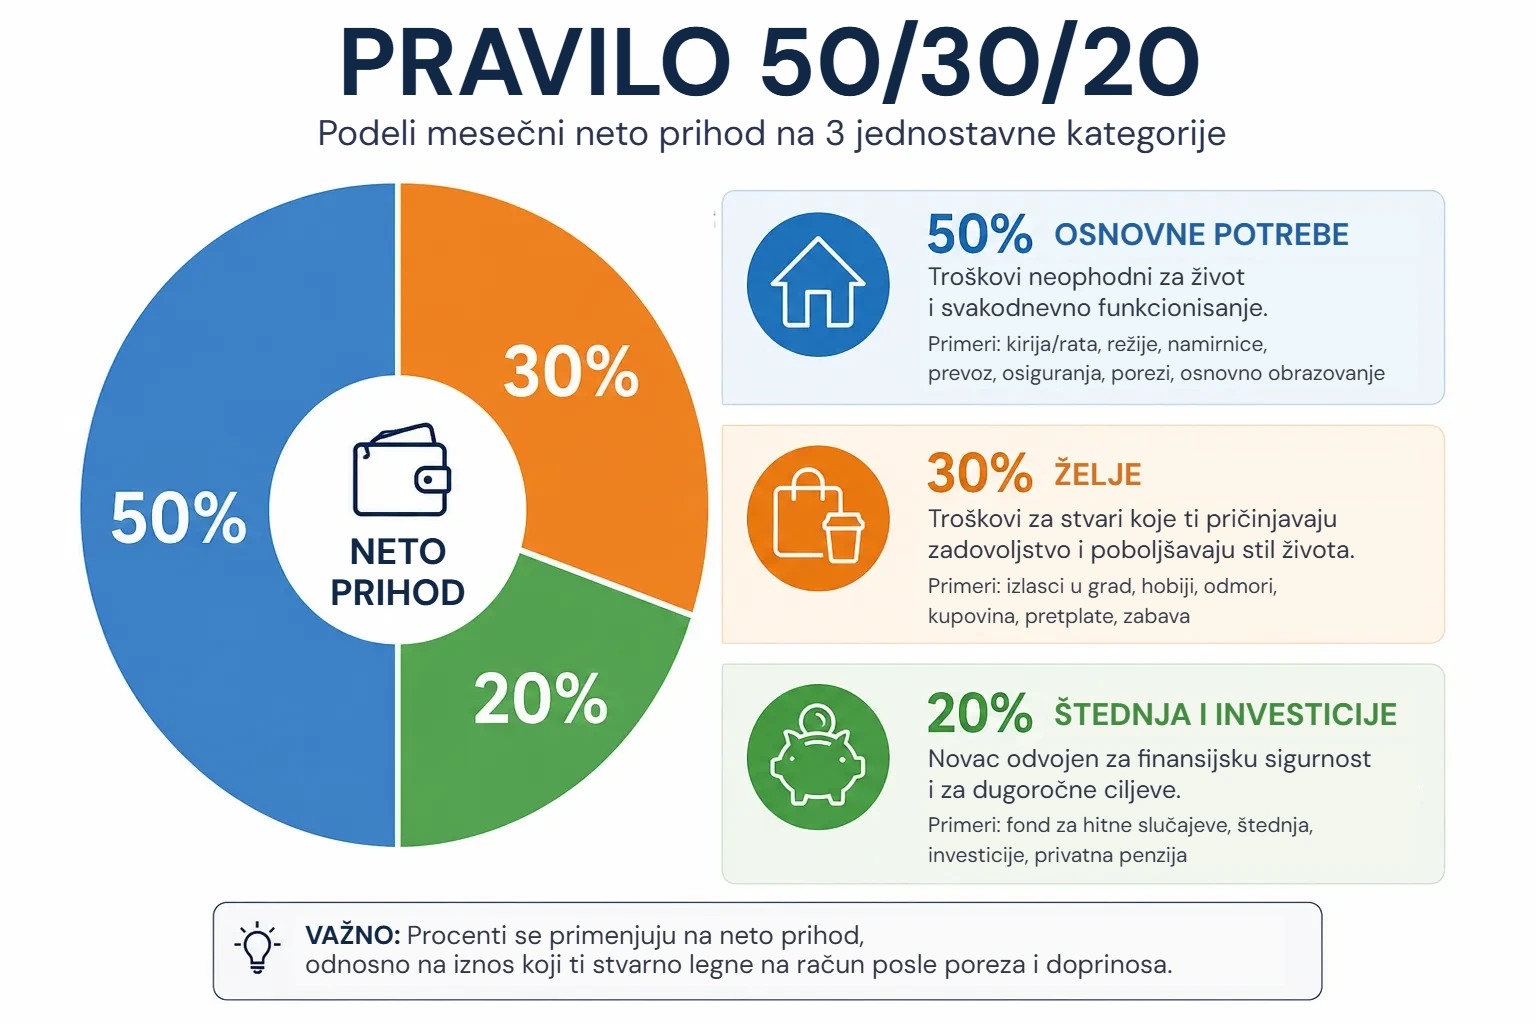
Izvor: princip opisan u knjizi „All Your Worth“ (Elizabeth Warren, 2005)
Procenti se primenjuju na neto prihod, odnosno na iznos koji ti stvarno legne na račun nakon što poslodavac odbije poreze i doprinose, a ne na bruto platu iz ugovora. Ako greškom kreneš od bruto iznosa, svi proračuni padaju u vodu.
Da bi bolje razumeo kako se prihodi i troškovi uklapaju u smislen plan, vredi da pročitaš i nešto o upravljanju dugovima, ako imaš takve troškove.
50% za osnovne potrebe
Osnovne potrebe su troškovi koje ne možeš da ukloniš, a da to ne utiče na tvoj svakodnevni život. Ako ih ne platiš, ostaješ bez krova nad glavom, bez grejanja ili ne možeš da stigneš na posao.
Ovde spadaju kirija ili rata za stan, troškovi zgrade i režije (struja, gas, voda, internet), hrana iz svakodnevne kupovine, prevoz do posla, obavezna osiguranja i lekovi od kojih možda zavisiš.
Granica je jednostavnija nego što izgleda. Kirija je potreba, jer bez nje nemaš gde da živiš. S druge strane, pretplata na Netflix nije, koliko god da je koristiš, jer ti se život neće srušiti ako je ugasiš.
Isto tako, hrana skuvana kod kuće spada u potrebe, ali svakodnevno naručivanje iz restorana spada u drugu kategoriju. Uvek se pitaj: „Da ostanem bez novca, da li bih se odrekao ovoga?“ Ako je odgovor ne, pred tobom je stvarna potreba.
30% za želje i stil života
Želje su neobavezni troškovi koji ti čine život prijatnijim, ali bez kojih bi, ako zatreba, mogao da živiš. Ovde spadaju izlasci u restoran, pretplate na striming servise, odmori, hobiji, garderoba omiljenih brendova ili pivo petkom uveče sa prijateljima. To su stvari koje preživljavanje pretvaraju u bolji život.
Mnogi misle da zdrav budžet znači odricanje od svih zadovoljstava. Međutim, upravo je obrnuto. Ovaj deo je tvoj legitiman prostor za radosti, osmišljen unapred, tako da se zabavljaš bez osećaja krivice i bez narušavanja ostatka plana.
Razlika u odnosu na rasipanje je u tome što ovde trošiš svesno, u okviru procenta, a ne impulsivno i bez znanja koliko ti je ostalo.
Vikend na planini, kurs kuvanja ili par cipela koje odavno želiš, sve to ima svoje mesto, sve dok se uklapa u tu trećinu.
20% za štednju i investicije
Poslednji deo je ulaganje u tvoju finansijsku nezavisnost i sigurnost bolje budućnosti. Ovde nije reč o pasivnom gomilanju novca, već o tri odvojene stvari:
fond za hitne slučajeve (prioritet od samog početka);
srednjoročna štednja za konkretne ciljeve (automobil, učešće za stan);
dugoročne investicije, koje omogućavaju da novac vremenom raste.
Investicije su ovde upravo zato što novac koji samo stoji na računu ili kod kuće gubi vrednost kako cene rastu. Podatak da 39% ispitanika ušteđevinu čuva u gotovini, kod kuće ili u sefu (istraživanje Erste grupe), pokazuje koliko potencijala ostaje neiskorišćeno.
Preporučeni redosled je jasan. Prvo izgradiš fond za hitne slučajeve u visini 3–6 neto plata, kao rezervu za nepredviđene situacije, i tek onda višak usmeravaš ka investicijama.
Kako fond za hitne slučajeve dobija oblik, dolazi pitanje gde da uložiš novac da bi radio za tebe. Tu vredi da se na vreme informišeš o opcijama kao što su najbolji ETF-ovi za investiranje, a kursevi Profit Point posvećeni investiranju za početnike, kao što su kurs ličnih finansija ili kurs „Prvi koraci na berzi“, mogu da ti pruže okvir koji ti je potreban za informisane odluke.
Pravilo 50 30 20 – kalkulator primenjen na stvarnu mesečnu platu
Izvor fotografije: pexels.com
Kada razmišljaš o pravilu 50 30 20 i kalkulatoru, jasno je da sve najlakše razumeš kada vidiš brojke.
Da bi tačno izračunao stvarne iznose, potrebna su ti samo 3 koraka, i to uz osnovnu aritmetiku.
Prvo uzmeš mesečni neto prihod, iznos koji ti stvarno legne na račun. Zatim ga pomnožiš sa 0,5 za potrebe, sa 0,3 za želje i sa 0,2 za štednju i investicije. To je sve. Tabela ispod prikazuje rezultat za tri nivoa prihoda koja su česta u Srbiji.
Mesečni neto prihod | 50% potrebe | 30% želje | 20% štednja i investicije |
|---|---|---|---|
600 EUR | 300 EUR | 180 EUR | 120 EUR |
1.000 EUR | 500 EUR | 300 EUR | 200 EUR |
1.500 EUR | 750 EUR | 450 EUR | 300 EUR |
Uzmimo i konkretan primer.
Prosečna neto zarada u Srbiji u avgustu 2026. godine iznosila je 117.282 dinara, prema podacima Republičkog zavoda za statistiku (RZS), što je oko 1.000 evra. Uz takav prihod, svakog meseca oko 500 evra ide na potrebe, oko 300 evra na želje i oko 200 evra na štednju i investicije.
Poređenja radi, prema istraživanju Erste grupe, građani Srbije u proseku mesečno uštede oko 6.600 dinara, odnosno oko 56 evra. Ovaj cilj je zato ambiciozniji od proseka, ali je uz plan i automatsko odvajanje sasvim dostižan.
Ipak, tabela iznad je orijentaciona, a ne fiksno pravilo. Iznosi se prilagođavaju gradu u kom živiš, kiriji i tvojim obavezama, ali logika ostaje ista.
Kako da primeniš pravilo 50 30 20 na porodični budžet
Izvor fotografije: pexels.com
Kada sa jedne osobe pređeš na porodicu, princip se ne menja, menja se samo osnovica za računanje. Porodični budžet polazi od zajedničkog neto prihoda svih članova koji doprinose, na koji primenjuješ ista tri procenta.
Porodica sa dva prihoda od 1.000 i 800 evra praktično raspolaže sa 1.800 evra neto mesečno: 900 evra za potrebe, 540 evra za želje i 360 evra za štednju i investicije.
Imaš dve mogućnosti. Možeš sve da računaš na zajednički prihod, što je najjednostavnije i najbolje odražava stvarnost jednog domaćinstva. Druga mogućnost je da podelu primeniš posebno na svaki prihod, što je korisno kada svaki partner želi samostalnost u raspolaganju svojim novcem.
Troškovi dece dele se logično. Školski pribor, odeća, hrana i prevoz do škole spadaju u potrebe, dok fakultativni kursevi, ekskurzije ili aktivnosti iz zadovoljstva pre spadaju u kategoriju želja.
U praksi, mnogim porodicama dobro funkcioniše zajednički račun za troškove domaćinstva (kirija, režije, hrana) i lični računi za želje svakog člana, kako ne bi dolazilo do tenzija oko toga ko na šta troši.
Za organizaciju će ti biti korisno da saznaš i kako da upravljaš ličnim budžetom.
Kada pravilo 50 30 20 ne funkcioniše i kako da ga prilagodiš
Izvor fotografije: pexels.com
Za mnoge ljude u Srbiji, naročito u velikim gradovima gde kirija odnosi dobar deo prihoda, osnovne potrebe jasno prelaze polovinu plate. Ako, na primer, plaćaš 500 evra kirije od plate od 800 evra, teorijska matematika jednostavno više ne funkcioniše.
To ne znači da metoda nije dobra za tebe, već samo da procente treba privremeno prilagoditi tvojoj stvarnosti.
U takvim situacijama možeš da kreneš od varijanti kao što su 60/20/20 ili čak 70/15/15 u najtežim periodima. Važno je da uvek zadržiš neki procenat za štednju, ma koliko mali bio.
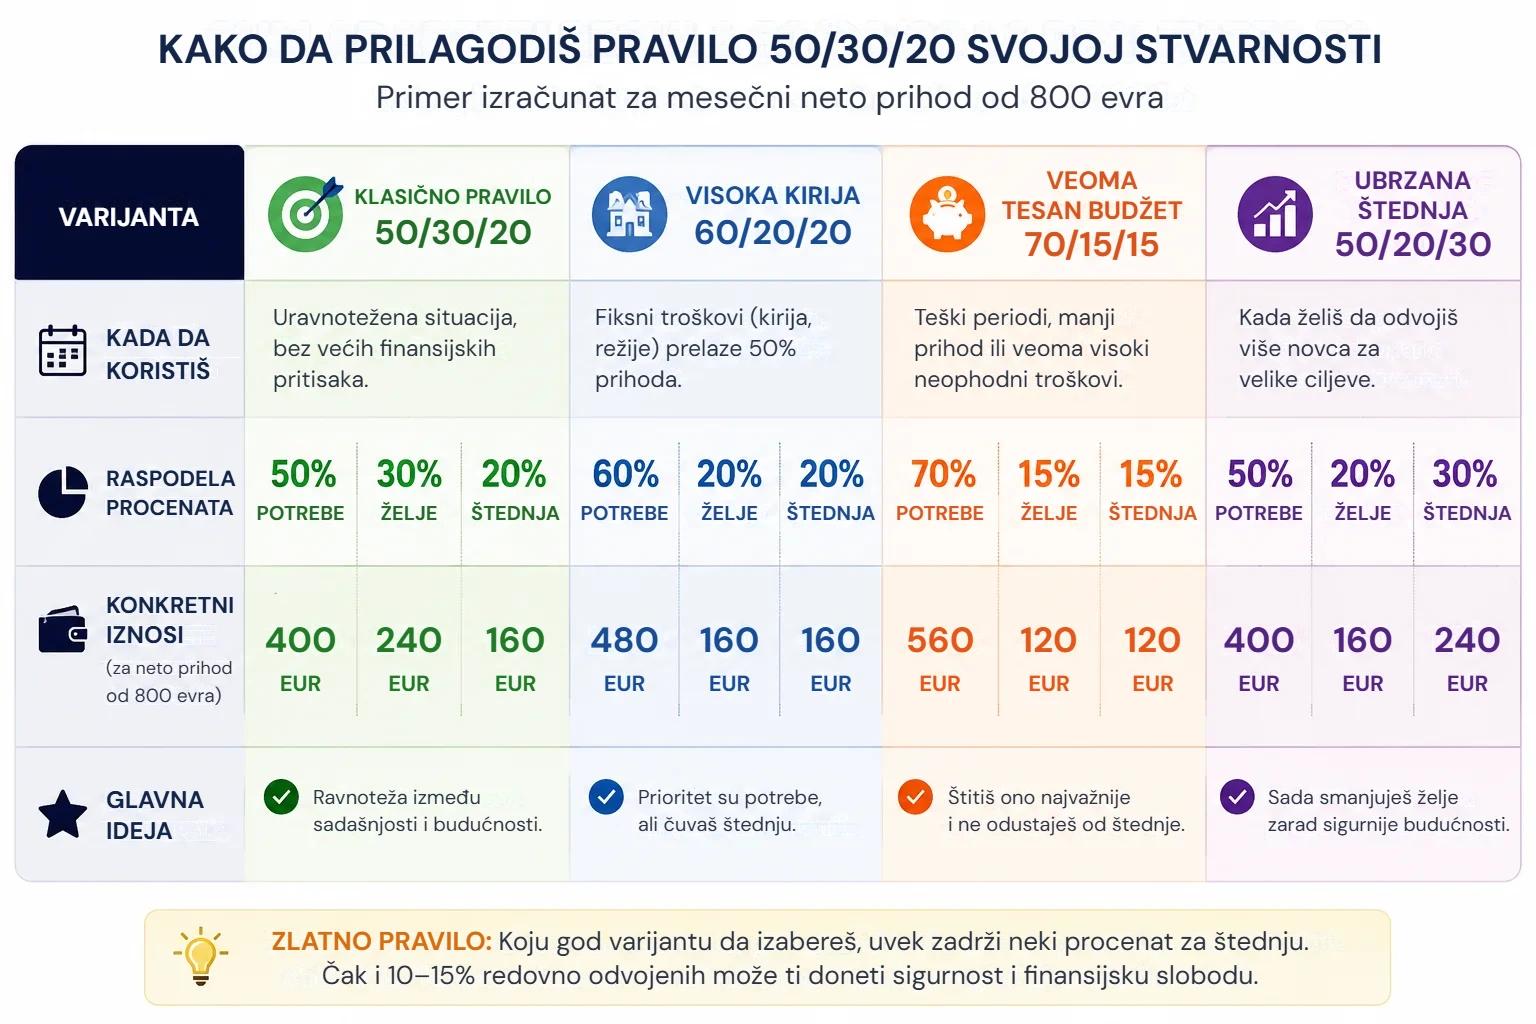
Ideja da prvo platiš svoju budućnost ostaje važeća čak i kada se deo koji odvajaš značajno smanji. Kako prihodi rastu ili kirija postane rata za sopstveni stan, postepeno se približavaš klasičnim odnosima.
Zapamti glavnu ideju: ovaj okvir je polazna tačka, a ne dogma.
Metoda koverti ti pomaže kada želiš veoma strogu kontrolu nad troškovima, a budžet nulte osnove (zero-based) odgovara onima koji vole da isplaniraju svaki dinar.
Ono što je zaista važno jeste da postoji sistem, kakav god da je, umesto odluka donetih nasumično.
Metoda | Kako funkcioniše | Kada je pogodna |
|---|---|---|
Metoda 50/30/20 | Deli prihod na tri široke kategorije | Želiš jednostavan okvir koji se lako pamti |
Metoda koverti | Gotovinu fizički raspoređuješ po kategorijama u odvojene koverte | Trošiš impulsivno i želiš strogu kontrolu |
Budžet nulte osnove (zero-based) | Svaki dinar dobija namenu dok ne stigneš do nule | Voliš detaljno planiranje, dinar po dinar |
Česte greške pri primeni pravila 50 30 20
Čak i jednostavna metoda može da zakaže ako je primenjuješ nepažljivo. Najčešće zamke nisu u matematici, već u načinu na koji razvrstavaš troškove i u mesečnoj disciplini. Evo četiri greške koje kvare ceo proračun i kako konkretno da ih izbegneš.
Računaš na bruto umesto na neto prihod. Procente primenjuješ na iznos iz ugovora, a ne na onaj koji ti stvarno legne na račun, pa na kraju raspoređuješ novac koji nemaš. Uvek kreni od neto prihoda.
Pogrešno razvrstavaš troškove. Članarinu za teretanu ili svakodnevno naručivanje hrane stavljaš u potrebe, iako su to želje. Budi iskren prema sebi kod svakog troška, inače se kategorija potreba veštački naduvava.
Ignorišeš neredovne troškove. Godišnje osiguranje automobila, popravke ili praznični pokloni kao da se pojave niotkuda. Podeli ih sa 12 i svakog meseca odvoji odgovarajući deo, da ti ne poremete budžet kada stigne račun.
Štediš od onoga što ostane. Čekaš da vidiš koliko ostane na kraju meseca, a obično ne ostane ništa. Primeni princip „prvo plati sebe“: prebaci deo za štednju čim primiš platu, pre bilo kog troška.
Od uravnoteženog budžeta do prvog investicionog portfolija
Izvor fotografije: pexels.com
Kada deo za štednju svakog meseca automatski odlazi na stranu i kada je fond za hitne slučajeve izgrađen, prirodno se javlja pitanje: gde da uložim novac da bi rastao, umesto da stoji u mestu ili čak gubi vrednost zbog inflacije? To je trenutak u kom se budžetska disciplina pretvara u stvarno građenje tvojih prihoda.
Razlika između štednje i investiranja je suštinska.
Štednja znači novac čuvan na sigurnom, na štednom računu ili u bankarskom depozitu, dostupan u svakom trenutku, ali uz mali rast. Iskoristi ovaj kalkulator složene kamate da bi razumeo kako da štediš pametno.
Investiranje znači da novac ulažeš u instrumente kao što su investicioni fondovi, ETF-ovi ili akcije, sa većim potencijalom rasta na duži rok, u zamenu za izloženost tržišnim oscilacijama. Jedno ne isključuje drugo: fond za hitne slučajeve je štednja, a višak radi za tebe kao investicija.
I ne zaboravi: korak koji povezuje budžet sa stvarnim rastom novca je finansijsko obrazovanje.
Ako želiš da prelaz napraviš na pravi način, besplatni demo kurs Profit Point ti nudi trodnevni uvod u investiranje, a kurs „Prvi investicioni portfolio“ vodi te korak po korak kroz izgradnju sopstvenih ulaganja.
Dobro raspoređen budžet ti nikada neće reći koliko treba da zarađuješ, već šta da radiš sa onim što već zarađuješ.
Počni od sledećeg meseca: izračunaj svoj neto prihod, podeli ga na tri kategorije i deo za štednju automatski prebacuj na dan isplate plate.
Za nekoliko meseci imaćeš rezervu koju sada možda ne smatraš mogućom, a korak ka investicijama doći će sam od sebe.
Istraži odeljke sa kursevima i resursima na profitpoint.rs i pretvori uređen budžet u svoj prvi investicioni portfolio.
Hajde da razgovaramo o tvojim finansijskim ciljevima
Izvor fotografije: pexels.com
Već primenjuješ metodu i želiš da saznaš kako da pređeš sa štednje na investicije koje ti odgovaraju?
Ostavi nam poruku i dobićeš preporuku za kurs i resurse Profit Point koji odgovaraju tvojoj situaciji, bez nerealnih obećanja.
Autor: Constantin Marcel