Lični budžet je jedan od najjednostavnijih i najefikasnijih alata za finansijsku organizaciju i primenjuje se bez obzira na visinu tvojih prihoda. Nedostatak ovakve strukture dovodi do nekontrolisane potrošnje, nasumične štednje i odluka donetih pod pritiskom.
Dobro napravljen budžet povezuje prihode, troškove i ciljeve. On omogućava da se prepoznaju razlike između plana i realnosti i stvara prostor za redovnu štednju, uključujući i formiranje fonda za hitne slučajeve.
U nastavku su predstavljeni praktični koraci za postavljanje, praćenje i planiranje ličnog budžeta koji odražava stvarnu situaciju i kratkoročne i dugoročne ciljeve.
Lični budžet: Šta je i kako ti pomaže u svakodnevnom životu
Slika generisana pomoću AI-ja
Lični budžet je polazna tačka za svaki oblik finansijske organizacije. On uvodi red između prihoda i troškova i daje mesečni okvir na osnovu kog mogu da se prate odluke vezane za novac. Bez tog okvira, novcem se upravlja usput, od situacije do situacije, kako se troškovi pojavljuju.
Definisanje ličnog budžeta i njegov značaj
Budžet je alat pomoću kog se prate prihodi i način na koji se novac troši. Lični budžet je orijentir, a cilj je da se uklopiš u njega, posebno ako je napravljen realno, uključujući i nepredviđene troškove.
Njegova glavna uloga je da ti pokaže na šta odlazi novac i gde sklizneš u troškove koji mogu da se izbegnu, kako ne bi izgubio kontrolu. Bez jasne razlike između prihoda i troškova i bez podele troškova po kategorijama (fiksni, promenljivi, povremeni), mnoge odluke se procenjuju tek kada se pojavi manjak novca za tekuće troškove, nemogućnost štednje ili ponovljeno oslanjanje na pozajmice i kredite.
Kako ti lični budžet pomaže da kontrolišeš troškove?
Lični budžet daje osnov za poređenje između onoga što si planirao i onoga što je zaista potrošeno. Ovo poređenje otkriva obrasce potrošnje i oblasti u kojima se često prekoračuje planirani iznos.
Kada se primenjuje iz meseca u mesec, budžet omogućava postepena prilagođavanja, bez naglih rezova. Sitni troškovi, koji obično prođu neprimećeno, počinju da se prate u kontekstu i možeš da vidiš njihov ukupan uticaj. Ovaj tip kontrole sistematski se obrađuje i u kursu Prvi investicioni portfolio, gde se budžet posmatra kao osnovni element lične finansijske organizacije.
Koje benefite donosi pravilno vođenje ličnog budžeta?
Lični budžet postavljen na početku određenog perioda i poštovan kao orijentir daje kontrolu nad razlikama između plana i realnosti. Troškovi se porede sa budžetom kao plus ili minus, a ta odstupanja pokazuju gde nastaju neravnoteže.
Neposredan benefit je mogućnost izgradnje fonda za hitne slučajeve. On pokriva tekuće nepredviđene troškove: popravke, manje medicinske intervencije, zamenu potrebnih stvari ili druge troškove koji se pojave tokom meseca. Postojanje fonda za hitne slučajeve štiti mesečni budžet i smanjuje potrebu za kreditom za manje iznose.
Na duži rok, budžetiranje omogućava i formiranje fonda sigurnosti, u visini od 6 do 12 meseci osnovnih troškova. Ovaj fond nije namenjen sitnim troškovima, već ozbiljnijim situacijama, kao što su gubitak prihoda ili periodi bez posla. Razlika između ove dve rezerve je u svrsi i veličini.
Pored ovih zaštitnih mehanizama, lični budžet smanjuje finansijsku improvizaciju, daje predvidljivost i stvara okvir za planiranu štednju. Vremenom se ovi efekti pretvaraju u manji mesečni finansijski pritisak i bolju sposobnost donošenja odluka bez trenutnih ograničenja.
Ovo ima i psihološki efekat: smanjuje se tenzija oko novca, raste poverenje u donete odluke i sposobnost da se prate srednjoročni i dugoročni ciljevi. Finansijska stabilnost podržava samostalnost u odlukama i smanjuje zavisnost od rešenja u poslednjem trenutku.
Upravljanje ličnim budžetom: Ključni koraci
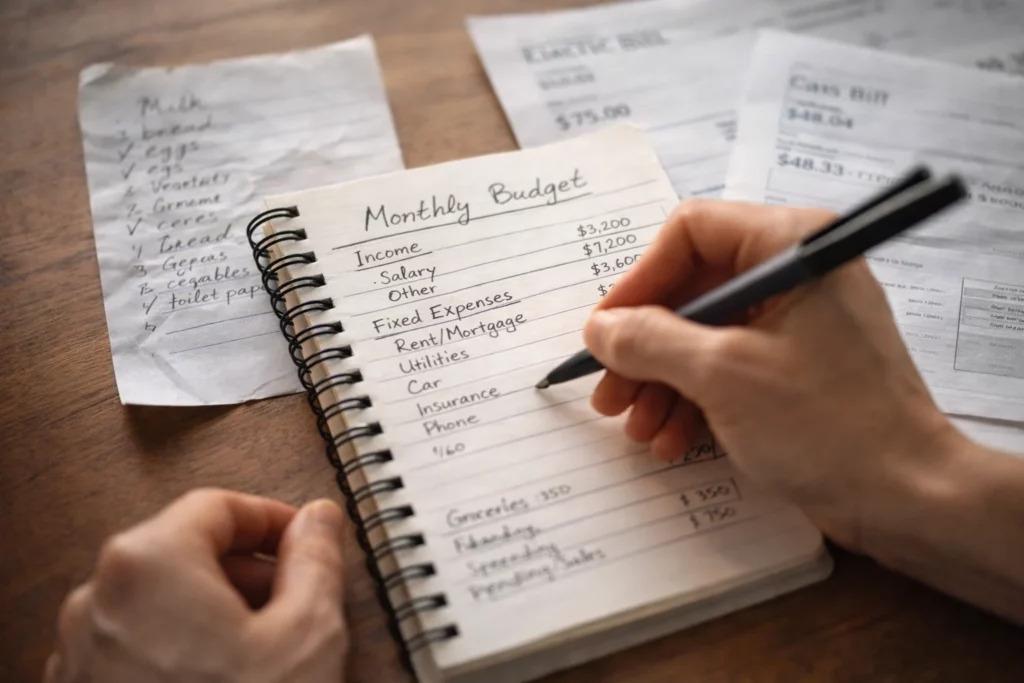
Slika generisana pomoću AI-ja
Upravljanje ličnim budžetom je stalna vežba. Počinje identifikovanjem prihoda, nastavlja se praćenjem troškova i završava analizom razlika između plana i realnosti.
Utvrđivanje izvora prihoda i mesečnih troškova
Prvi korak je identifikovanje svih izvora prihoda: plata, vaučeri za obrok, prihodi od samostalnog rada, dividende, kirije ili druga redovna primanja. Važno je uzeti u obzir samo neto i stalne iznose, a manje procene koje nisu zasnovane na realnosti.
Zatim troškove treba podeliti u kategorije: fiksni (rate, kirija, komunalije), promenljivi (hrana, prevoz, tekuća potrošnja) i povremeni (osiguranja, popravke, godišnje takse). Ovakva struktura omogućava izradu realnog budžeta i sprečava potcenjivanje mesečnih troškova.
Kada se ove dve komponente utvrde, razlika između prihoda i troškova pokazuje kapacitet za štednju, koji može zahtevati određena prilagođavanja.
Kod dividendi treba imati u vidu njihovu promenljivost. Ne isplaćuju sve kompanije dividende redovno, a prinosi mogu da variraju iz godine u godinu. Procena održivosti dividendi je poseban proces, detaljno analiziran u kursu Curs Income Stocks, gde se obrađuju kriterijumi pomoću kojih se mogu proceniti redovni prihodi od investicija.
Praćenje troškova i njihovo prilagođavanje prihodima
Nakon postavljanja budžeta, praćenje troškova je deo koji zahteva disciplinu i samokontrolu. Svaka kategorija treba da se uporedi sa planiranim iznosom. Ponavljajuće razlike ukazuju na to da je budžet potcenjen ili da potrošnju treba preispitati.
Možeš koristiti banking aplikacije ili expense tracker aplikacije za beleženje svake uplate i plaćanja. Ova navika ti pomaže da primetiš kada si blizu prekoračenja budžeta u određenoj kategoriji (na primer, hrana van kuće) pre nego što se to stvarno desi.
Praćenje troškova može se raditi i jednostavnim sredstvima, kao što su Excel tabela ili Google Sheets, koji je besplatan i automatski se ažurira. Još jedna prednost tabele je to što ne moraš da povezuješ svoj bankovni račun sa aplikacijom treće strane, kao što traže mnoge moderne aplikacije, što daje dodatni nivo privatnosti.
Jedno od glavnih pravila praćenja budžeta je prilagođavanje. Ako se u jednom mesecu pojavi nepredviđen trošak (na primer: popravka automobila), trenutno koristiš fond za hitne slučajeve, ali ćeš morati da ga dopuniš. Najverovatnije ćeš morati da smanjiš neku drugu promenljivu kategoriju (na primer: zabava) kako bi zadržao ravnotežu.
Način rada sa ličnim budžetom postaje još važniji u periodu kada cene rastu, kamate se menjaju ili prihodi mogu da variraju. Lični budžet funkcioniše povezano sa ekonomijom. Odnosi između inflacije, kamata i kupovne moći objašnjeni su u kursu makroekonomije, gde su predstavljeni mehanizmi koji direktno utiču na lične finansije.
Značaj štednje i odvajanje procenta za štednju
Štednja se planira pre troškova. Određivanje procenta prihoda za štednju pomaže da štediš doslednije.
Deo te štednje treba usmeriti ka fondu za hitne slučajeve. On je namenjen tekućim nepredviđenim troškovima: popravkama, medicinskim intervencijama, zameni neophodne opreme ili drugim troškovima koji se pojave tokom godine. Realno, fond za hitne slučajeve može da pokrije ekvivalent određenog procenta uobičajenih troškova ili drugi fiksni iznos određen prema ličnom iskustvu.
Odvojeno od toga, preporučuje se formiranje fonda sigurnosti. On ima drugačiju ulogu: zaštitu u slučaju gubitka prihoda ili većih životnih situacija. Orijentaciona veličina je 6 do 12 meseci osnovnih troškova (kirija ili rata, komunalije, hrana, osiguranja, osnovni troškovi).
Redosled je važan: prvo se gradi fond za hitne slučajeve, zbog mesečne stabilnosti, zatim fond sigurnosti, radi dugoročnije zaštite. Lični budžet je mehanizam kroz koji se ove rezerve mogu redovno puniti, bez narušavanja tekućih troškova.
Većina eksperata preporučuje odvajanje 20% neto prihoda za štednju i otplatu dugova. Ako 20% deluje previše na početku, kreni sa 5% ili 10% i postepeno povećavaj procenat kako optimizuješ promenljive troškove ili kako tvoji prihodi rastu.
Kroz ovu alokaciju i kontrolu troškova, lični budžet postaje i alat za akumulaciju i investiranje.
Planiranje ličnog budžeta: Kako da organizuješ svoje finansije
Slika generisana pomoću AI-ja
Planiranje ličnog budžeta podrazumeva postavljanje ciljeva i raspodelu novca u skladu sa njima.
Kreiranje realnog finansijskog plana na kratak i dug rok
Realističan finansijski plan polazi od merljivih ciljeva. Na kratak rok, to može uključivati formiranje fonda za hitne slučajeve ili otplatu dugova. Na srednji i dugi rok, mogu se pojaviti ciljevi kao što su kupovina nekretnine, obrazovanje dece ili investicije za finansijsku nezavisnost.
Svaki cilj treba prevesti u iznos i vremenski okvir. Na osnovu ove dve promenljive određuje se koliko treba štedeti mesečno.
Kratak rok (1–12 meseci): Ovde spadaju neposredni ciljevi, kao što je formiranje fonda za hitne slučajeve od 1.000 do 5.000 leja za hitne popravke ili, ako je već formiran, možda imaš druge ciljeve kao što su odmor ili kurs za dodatnu specijalizaciju.
Dug rok (1–5+ godina): Veći ciljevi koji zahtevaju stalnu disciplinu: učešće za kupovinu stana ili kuće, prevremena otplata kredita, obrazovanje dece ili penzioni fond.
Proveri svoje brojke realno. Ako ti prihod omogućava da štediš 500 leja mesečno, nemoj planirati odmor od 10.000 leja za tri meseca. Plan mora da se zasniva na tvom stvarnom novčanom toku, a ne na željama.
Za one koji žele dugoročnu akumulaciju kroz diversifikovane instrumente, investiciona struktura je detaljno predstavljena u kursu o ETF-ovima, gde su objašnjeni mehanizmi kroz koje se vremenom mogu graditi uravnotežene izloženosti.
Kako da odrediš prioritete u ličnom budžetu?
Ne mogu se svi ciljevi finansirati istovremeno. Određivanje prioriteta podrazumeva razlikovanje između neophodnog i opcionalnog, između hitnog i željenog.
Redosled je sledeći:
Osnovni troškovi. Kirija/rata, komunalije, osnovna hrana i rate kredita. Ovo nije predmet pregovora.
Fond za hitne slučajeve i fond sigurnosti. Štednja za fond za hitne slučajeve je tvoje osiguranje da se nećeš zadužiti čim se pojavi prvi problem.
Smanjenje skupih dugova.
Štednja i investicije.
Želje veće vrednosti. Stvari koje ti zaista donose zadovoljstvo (npr. hobi, sport, izlasci sa prijateljima).
Ovakva hijerarhija ograničava rizik od neravnoteže izazvane impulsivnom potrošnjom, kafama i pecivima kupljenim usput svakog dana ili pretplatama na servise koje više ne koristiš. To su prve stvari koje treba eliminisati ako je budžet zategnut.
Mesečno praćenje troškova kako bi ostao na pravom putu
Planiranje bez praćenja ne daje rezultate. Na kraju svakog meseca, budžet treba uporediti sa stvarnim izvršenjem. Ponavljajuće razlike ukazuju ili na nerealan plan ili na finansijsko ponašanje koje treba prilagoditi.
Mesečno praćenje ima ulogu da održi pravac koji je prvobitno postavljen. Povremena odstupanja su normalna, ali stalna odstupanja treba analizirati i ispraviti za naredni mesec.
Na kraju svakog meseca napravi finansijski sastanak sam sa sobom (ili sa partnerom) i analiziraj odstupanja: Zašto smo potrošili 300 leja više na hranu? Da li je to bio mesec sa mnogo događaja ili smo bili nepažljivi?
Pravilo nedeljnog check-ina: Odvoji 10 minuta svake nedelje da uneseš podatke u Excel ili Google Sheets. Mnogo je lakše da koriguješ kurs sledeće nedelje nego da 25. u mesecu shvatiš da ti je račun prazan.
Proslavi male pobede: Ako si uspeo da ispoštuješ budžet i ostaviš po strani planirani iznos, priznaj sebi zaslugu. To će ti održati motivaciju na duži rok.
Ideja za automatizaciju u Excelu/Sheets-u: Možeš napraviti ćeliju koja automatski računa razliku između Planirano i Realizovano. Ako je broj u minusu, ćelija se boji u crveno (koristeći Conditional Formatting), i vizuelno te upozorava da treba da prilagodiš ostatak meseca.
Značaj korišćenja ličnog budžeta za ostvarivanje finansijskih ciljeva
Slika generisana pomoću AI-ja
Lični budžet je alat pomoću kog se finansijski ciljevi mogu pretvoriti u konkretne iznose i rokove.
Kako da postaviš jasne i ostvarive finansijske ciljeve?
Finansijski cilj postaje ostvariv kada je definisan kroz tri elementa: iznos, rok i izvor finansiranja.
Tajna uspeha je u S.M.A.R.T. metodi. Cilj tipa „želim da ostavljam novac sa strane” najčešće propadne zato što je previše neodređen.
Specific (Specifičan): Umesto „želim auto”, reci „želim učešće od 5.000 € za auto”.
Measurable (Merljiv): Tačno znaš koliko si uštedeo i koliko još treba da skupiš.
Achievable / Attainable (Dostupan / Ostvariv): Ako štediš 500 evra mesečno, nemoj sebi postaviti cilj od 20.000 evra za samo godinu dana.
Relevant (Relevantan): Cilj treba da bude važan tebi, a ne da ti ga nameću trendovi sa društvenih mreža.
Time-bound (Vremenski ograničen): Postavi krajnji rok, na primer „do decembra 2026”.
Na primer, cilj možemo izraziti ovako: treba mi 15.000 evra za tri godine i mogu da ostavljam po 400 evra mesečno. To je cilj.
Lični budžet omogućava proveru koliko je ovaj plan realan. Ako mesečni iznos koji je potreban premašuje razliku između prihoda i troškova, cilj treba prilagoditi tako što će se produžiti rok realizacije ili promeniti iznos koji se mesečno odvaja.
Kako ti lični budžet može pomoći da štediš za odmor ili važne kupovine?
Veliki troškovi, kao što su odmori ili značajne kupovine, mogu se planirati bez stvaranja neravnoteže ako se podele po mesecima. Lični budžet omogućava raspodelu ukupnog troška na duži period.
Na primer, odmor procenjen na 6.000 leja, planiran za 12 meseci, podrazumeva odvajanje 500 leja mesečno. Taj iznos se ubacuje u budžet kao posebna kategorija, umesto da se ostavi za kraj perioda.
Budžet funkcioniše kao ograničivač rasipanja, usmeravajući sačuvani novac ka onome što je zaista važno.
Metoda odvojenih računa (Sinking Funds): U Google Sheets-u ili Excelu napravi posebne kolone za Odmor u Italiji ili Novi laptop. Svakog meseca odvoji fiksan iznos direktno u te kategorije.
Vizuelno praćenje napretka: Kada vidiš da si na 70% potrebnog iznosa za odmor, želja da kupuješ nepotrebne stvari prirodno opada.
Prioritizacija zadovoljstava: Budžet ti omogućava da danas kažeš ne prosečnom ručku u gradu, da bi rekao da večeri na odmoru koje ćeš se rado sećati.
Kroz ove metode, trošak se ne pojavljuje kao iznenadan finansijski pritisak, već postaje rezultat unapred napravljenog plana.
Raspodela resursa za fond za hitne slučajeve i dugoročne investicije
Nakon pokrivanja osnovnih troškova i postavljanja kratkoročnih ciljeva, budžet treba da uključi i izdvajanja za zaštitu i akumulaciju.
Fond za hitne slučajeve i fond sigurnosti pružaju stabilnost u slučaju rizika. Paralelno s tim, dugoročne investicije mogu podržati ciljeve kao što su finansijska nezavisnost ili dodatni prihodi.
Fond za hitne slučajeve (Emergency Fund) sastoji se od keš iznosa namenjenog za pokrivanje nepredvidivih i jednokratnih događaja. Može stajati i u posebnoj koverti kojoj imaš brz pristup kada zatreba.
Dakle, ako se pojave nepredviđene situacije koje zahtevaju keš, hitna popravka automobila, slomljen zub, pokvaren kućni aparat, manja medicinska intervencija, plaćanje paketa itd., ovo je fond iz kog brzo plaćaš.
Obično je to fiksan iznos, na primer 1.000–5.000 leja, dovoljan da ne moraš da koristiš kreditnu karticu zbog nepredviđenog incidenta.
Fond sigurnosti (Safety Net / Runway) je onaj koji se računa na 6–12 meseci troškova i predstavlja tvoju pravu zaštitnu mrežu.
Namenjen je pokrivanju svih životnih troškova u slučaju da izgubiš glavni izvor prihoda, kao što su otkaz, nesposobnost za rad ili kolaps biznisa. Daje ti slobodu da ne prihvatiš bilo koji posao iz straha i čuva tvoj životni stil u određenom periodu.
Fond sigurnosti se računa ovako:
Mesečni iznos za preživljavanje × broj meseci = fond sigurnosti
Primer: ako trošiš 4.000 leja mesečno, fond za 6 meseci iznosi 24.000 leja.
U Excelu ili Google Sheets-u idealno je da ih imaš kao odvojene redove u kategoriji štednje, jer imaju različite prioritete:
Prioritet 1: Brzo gradiš fond za hitne slučajeve, odnosno fiksan iznos.
Prioritet 2: Otplatiš dugove sa visokom kamatom, ako ih ima.
Prioritet 3: Postepeno gradiš fond sigurnosti, odnosno 6–12 meseci troškova.
Ovakav pristup ti pomaže da se ne osećaš preplavljeno. Mnogo je lakše prvo skupiti 2.000 leja za hitne slučajeve nego odmah gledati u „planinu” od 30.000 leja potrebnih za sigurnost tokom cele godine.
Za one koji žele da grade izloženost usmerenu na vrednost i investicionu disciplinu, principi selekcije i procene detaljno su obrađeni u kursu value investing, gde je objašnjeno kako se kapital može dugoročno alocirati prema fundamentalnim kriterijumima, metodom pronalaženja prilika koju preferiraju legende poput Warrena Buffetta.
Rešenja za bolje upravljanje ličnim budžetom
Slika generisana pomoću AI-ja
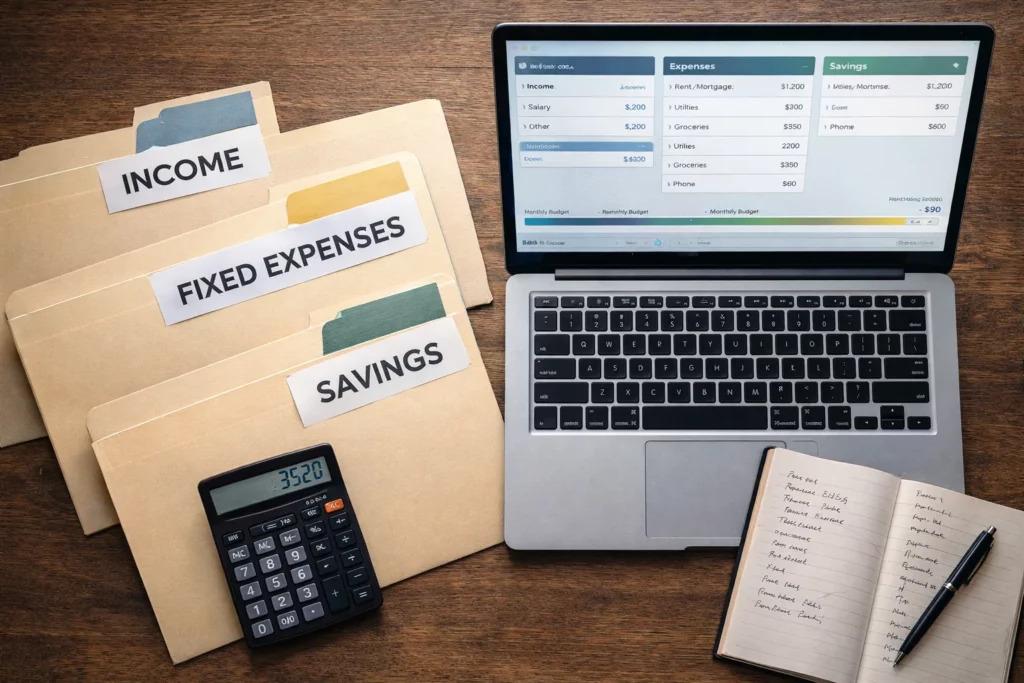
Upravljanje ličnim budžetom može se pojednostaviti korišćenjem odgovarajućih alata i eliminisanjem navika koje dovode do neravnoteže. Potrebni su doslednost i jednostavna struktura.
Korišćenje aplikacija i alata za finansijski menadžment
Aplikacije za budžetiranje i tabele pomažu da se troškovi centralizuju i uporede sa planiranim iznosima. Dnevno ili nedeljno unošenje troškova smanjuje rizik od izostavljanja.
Dobar alat treba da omogući:
kategorije troškova,
praćenje razlika u odnosu na budžet,
prikaz mesečnog kretanja.
U zavisnosti od toga koliko ti odgovara tehnologija, možeš izabrati:
Google Sheets i Excel: Kao što smo već pričali, ostaju najfleksibilniji. Možeš koristiti pivot tabele da tačno vidiš koji procenat prihoda odlazi na dostavu hrane u odnosu na investicije.
Expense Tracker aplikacije, na primer Money Manager, Wallet: Idealne su za beleženje troškova karticom ili kešom odmah nakon što ih napraviš. Većina omogućava izvoz podataka u .CSV formatu za kasniju analizu u Excelu.
Aplikacije za digitalno bankarstvo, Revolut, BT Pay, George: Koristi funkcije „Analytics” da automatski vidiš kako su tvoja plaćanja kategorisana i funkciju „Vaults”, odnosno digitalne koverte, da automatski ostavljaš sitniš sa strane zaokruživanjem transakcija.
I u Rumuniji se razvilo nekoliko aplikacija koje pomažu u kontroli ličnih finansija:
Money in Motion (MiM), aplikacija koju je nedavno u Rumuniji, u martu 2024, pokrenuo ekonomski analitičar Iancu Guda.
CashControl: Rumunska platforma sa tradicijom. Ima besplatnu verziju ograničenu na određeni broj računa/transakcija i veoma je dobra za nekoga ko želi jednostavan interfejs na desktopu i mobilnom telefonu.
Banometru: Nije klasična aplikacija za praćenje, već besplatan program koji nudi besplatan finansijski koučing i resurse, odnosno tabele za obračun, za Rumune.
Volt: Iako je poznatija po proveri FICO skora i instant transferima između sopstvenih kartica, nudi i uvide u tvoje finansijsko zdravlje.
FICO skor
FICO skor je ocena koju dobijaš za svoje finansijsko ponašanje u odnosu sa bankama. To je broj, obično između 300 i 850, koji bankama govori koliko je rizično da ti pozajme novac.
Naziv dolazi od Fair Isaac Corporation, kompanije iz SAD-a koja je kreirala ovaj algoritam, ali se on široko koristi i u Rumuniji preko Kreditnog biroa.
Banka ne gleda samo da li imaš veliku platu, već i kako si upravljao novcem u prošlosti. Na skor utiču:
Istorija plaćanja (35%): Najvažniji faktor. Da li si plaćao rate na vreme? Svako kašnjenje duže od 30 dana drastično smanjuje skor.
Iznosi dugovanja (30%): Koliko koristiš od ukupnog dostupnog kredita. Ako imaš kreditnu karticu od 10.000 leja i stalno si na „maksimumu”, skor opada. To se zove stepen iskorišćenosti.
Dužina kreditne istorije (15%): Što duže imaš otvorene kreditne račune i dobro njima upravljaš, to si pouzdaniji.
Novi krediti (10%): Ako pokušaš da otvoriš 3–4 kredita u vrlo kratkom periodu, skor pada jer deluješ kao da si „očajan” za likvidnošću.
Kreditni miks (10%): Dobro je imati raznovrsnost, na primer kreditnu karticu i gotovinski ili stambeni kredit, a ne samo jednu vrstu duga.
Disciplina kroz podatke i analizu zajednički je princip i kod investicija. Zato je tehnička analiza za početnike kurs u kom može da se nauči kako se odlučuje na osnovu merljivih kriterijuma, izbegavajući trenutne utiske. Isti princip važi i za upravljanje ličnim budžetom.
Kako da izbegneš česte zamke u upravljanju ličnim budžetom?
Među najčešćim greškama su:
precenjivanje promenljivih prihoda;
potcenjivanje ponavljajućih troškova;
ignorisanјe godišnjih troškova podeljenih po mesecima;
izostanak izdvajanja za fond za hitne slučajeve.
Još jedna zamka je korišćenje budžeta samo kao evidencije, bez periodične analize. Ako se razlike ponavljaju i ne ispravljaju, budžet gubi ulogu orijentira.
Treba pomenuti još nekoliko grešaka koje mogu dovesti do neuspeha čak i dobro osmišljenog plana:
Previše restriktivan budžet: Ne pokušavaj da izbaciš sva zadovoljstva odjednom. Ako je tvoj budžet „dijeta izgladnjivanja”, posle prvog meseca završićeš u binge spendingu, odnosno kompulsivnom trošenju.
Izostavljanje godišnjih troškova: Ne zaboravi osiguranje automobila, poreze ili božićne poklone. Podeli te velike iznose na 12 i odvajaj njihovu mesečnu „ratu”, kako ne bi delovali kao rupa u budžetu kada dođu na naplatu.
Mešanje potreba i želja: Novi telefon je potreba samo ako stari više uopšte ne radi. Budi iskren prema sebi u koloni za kategorizaciju.
Smanjenje troškova i pronalaženje dodatnih načina za štednju
Smanjenje troškova znači prepoznavanje troškova koji ne donose stvarnu vrednost. Neiskorišćene pretplate, bankarske naknade ili impulsivne kupovine oblasti su u kojima se brzo može uštedeti.
Štednja znači da kupuješ pametnije:
Revizija pretplata: Proveri izvod sa računa zbog pretplata na aplikacije, publikacije ili streaming servise koje nisi otvorio mesecima.
Pravilo 24 sata: Za svaku kupovinu koja nije neophodna, kao što su odeća ili gedžeti, sačekaj 2–3 dana pre nego što klikneš Kupi. U većini slučajeva impuls će nestati.
Pregovaranje i optimizacija: Povremeno proveri da li možeš da dobiješ jeftiniju telefonsku pretplatu ili da refinansiraš kredit uz nižu kamatu.
Automatizacija: Podesi automatski transfer na štedni račun čim primiš platu. Ako novac ne stoji na tekućem računu, nećeš biti u iskušenju da ga potrošiš.
Još jedna efikasna metoda je analiza troškova iz poslednja tri meseca i identifikovanje kategorija u kojima se stalno javlja prekoračenje. Prilagođavanja se mogu uvoditi postepeno.
Ušteđeni iznosi mogu se usmeriti ka jačanju fonda za hitne slučajeve ili ka dugoročnim ciljevima. Ovim pristupom lični budžet postaje alat za kontinuiranu optimizaciju.
Kako da dugoročno održiš zdrav lični budžet
Slika generisana pomoću AI-ja
Lični budžet funkcioniše samo ako se aktivno održava. Finansijska stabilnost rezultat je procesa koji se ponavlja i vremenom prilagođava.
Periodična revizija budžeta i njegovo prilagođavanje
Budžet treba analizirati najmanje jednom mesečno i revidirati kvartalno ili godišnje, u zavisnosti od promena koje su se desile. Rast ili pad prihoda, promene poreza, kamatnih stopa ili prioriteta zahtevaju ažuriranje.
Revizija podrazumeva proveru razlika između plana i realnosti i korekciju procena za naredne mesece. Bez ove analize, budžet gubi relevantnost.
Istovremeno treba proveravati kretanje fonda za hitne slučajeve, kako bi rezerve ostale adekvatne trenutnoj situaciji.
Za periodičnu reviziju i prilagođavanje ličnog budžeta možeš se osloniti na ova tri principa:
Kvartalna revizija: Na svaka 3 meseca proveri da li su tvoje kategorije troškova i dalje aktuelne. Možda su komunalije porasle ili si možda završio sa plaćanjem neke pretplate.
Prilagođavanje velikim događajima: Kada dobiješ povišicu, primeni pravilo izbegavanja inflacije životnog stila. Umesto da povećaš troškove za želje, usmeri 50–70% povišice direktno u štednju ili investicije.
Fleksibilnost: Ako je neki mesec bio finansijski katastrofalan, na primer zbog velikih popravki u kući, nemoj napustiti budžet. Prilagodi sledeći mesec kako bi nadoknadio razliku.
Finansijske lekcije za izbegavanje pozajmica ili nepotrebnih troškova
Održavanje zdravog budžeta podrazumeva kontrolu dugova. Krediti za potrošnju smanjuju finansijsku fleksibilnost i povećavaju mesečni pritisak.
Da bi izbegao ove situacije:
velike troškove treba planirati unapred;
kreditne kartice ne treba koristiti za pokrivanje stalnog manjka;
ponovljene negativne razlike treba analizirati i ispraviti.
Finansijska disciplina podrazumeva prihvatanje granica prihoda i prioritizaciju osnovnih troškova.
Evo tri pravila koja bi trebalo pratiti:
Glavno pravilo: Ne kupuj na kredit stvari koje odmah gube vrednost, kao što su odeća, elektronika ili odmori. Ako nemaš novac u rukama, znači da ih još ne možeš priuštiti.
Razumevanje stvarne cene: Pre nego što kupiš neki predmet, izračunaj njegovu vrednost u satima rada. Da li ovaj gedžet vredi 40 sati mog života provedenih u kancelariji? Ovo jednostavno pitanje eliminiše 50% nepotrebnih troškova.
Razlika između aktive i pasive: Nauči da investiraš u aktivu, odnosno stvari koje ti donose novac u džep, kao što su akcije ili edukacija, i da ograničiš pasivu, odnosno stvari koje ti izvlače novac iz džepa, kao što je auto koji je preskup u odnosu na tvoj prihod.
Kako da diversifikuješ izvore prihoda radi finansijske stabilnosti?
Zavisnost od jednog izvora prihoda povećava finansijsku ranjivost. Zdrav budžet postaje gotovo neuništiv kada ne zavisi od jednog izvora novca. Diversifikacija je najbolji način upravljanja rizikom. Može uključivati prihode od investicija, samostalne aktivnosti ili instrumente sa fiksnim prihodom.
Prihodi od side hustle poslova: Iskoristi svoje veštine, kao što su copywriting, dizajn, instrukcije ili programiranje, da generišeš dodatni prihod. Čak i dodatnih 500 leja mesečno može ogromno ubrzati izgradnju fonda sigurnosti, naravno nakon što si obezbedio fond za hitne slučajeve.
Pasivni prihodi: Kako tvoj budžet počne da proizvodi uštede, usmeravaj ih ka instrumentima koji zarađuju novac dok spavaš:
Dividende od akcija na berzi.
Kamate od državnih obveznica, na primer Tezaur/Fidelis u Rumuniji, koje se ne oporezuju.
Prihodi od kirije, dugoročno.
Investicija u sebe: Najprofitabilnija diversifikacija je povećanje sopstvene vrednosti na tržištu rada. Specijalistički kursevi mogu ti doneti mnogo veće povišice nego bilo koji bankarski depozit.
Instrumenti koji mogu generisati periodične i predvidljivije prihode objašnjeni su u kursu o obveznicama, gde su predstavljeni mehanizmi kroz koje se mogu ostvariti dodatni novčani tokovi uz kontrolisan rizik.
Zaključak: Planiranje i upravljanje ličnim budžetom za sigurnu budućnost
Slika generisana pomoću AI-ja
Dobro napravljen lični budžet je mehanizam organizacije. On daje pravac, zaštitu i sposobnost da donosiš odluke u skladu sa ciljevima, a ne pod pritiskom trenutka.
Kako da napraviš lični budžet koji odražava tvoje stvarne potrebe?
Tajna pravljenja budžeta je personalizacija:
Budi iskren prema svom životnom stilu: Ako znaš da se opuštaš uz izlaske na kafu, nemoj taj trošak potpuno seći. Odredi realan iznos za njega.
Prioritizuj vrednosti, ne samo brojke: Budžet treba da finansira ono što te čini srećnim. Ako ceniš iskustva, odvoji više za putovanja i smanji troškove za odeću ili gedžete.
Budi fleksibilan: Budžet koji nema tolerancije neće moći doslovno da se prati. Uvek ostavi mali manevarski prostor, na primer 5% za razne troškove, da se ne bi osećao sputano.
S druge strane, prihode treba procenjivati konzervativno, a troškove podeliti na osnovne, promenljive i povremene.
Budžet treba da uključuje:
fiksne mesečne troškove;
izdvajanja za štednju;
stalne doprinose investicijama;
iznose namenjene kratkoročnim i dugoročnim ciljevima.
Periodična revizija održava budžet povezanim sa realnošću i sprečava gomilanje neravnoteža.
Značaj finansijske edukacije za život bez finansijskog stresa
Upravljanje novcem ne zavisi samo od prihoda, već i od razumevanja finansijskih mehanizama. Finansijska edukacija pomaže da se rizici pravilno tumače, prilike realno procenjuju i impulsivne odluke izbegnu.
Finansijska edukacija je najbolji protivotrov za periode ekonomske krize jer ona omogućava:
Razumevanje inflacije: Kada znaš kako inflacija smanjuje kupovnu moć, bićeš motivisan da ne držiš sav novac „ispod dušeka”, već da tražiš instrumente za investiranje.
Informisane odluke: Kada razumeš šta je složena kamata ili FICO skor, izbegavaš da postaneš žrtva marketinških ponuda banaka.
Smanjenje anksioznosti: Finansijski stres dolazi iz nepoznatog. Edukacija to menja, imaćeš plan za svaki scenario.
Za one koji žele da pređu sa štednje na korišćenje kapitala na tržištu, osnovni pojmovi su predstavljeni u kursu prvi koraci na berzi, gde su objašnjeni principi za investitore koji su na početku.
Saveti za dugoročno održavanje finansijske discipline
Finansijska disciplina znači poštovanje ranije postavljenog okvira, ne nužno stalna ograničenja. Da bi je održao:
postavi merljive ciljeve;
mesečno proveravaj razlike između plana i realnosti;
prilagodi budžet kada se pojave promene;
izbegavaj da troškovi rastu proporcionalno svakom rastu prihoda.
Evo nekoliko trikova koje možeš pratiti:
Proslavi međuciljeve: Skupio si svoj prvi fond za hitne slučajeve? Idi na lepu večeru, ali budžetiranu. Mozgu su potrebne nagrade da bi održao novu naviku.
Automatizuj sve što možeš: Automatski transferi ka štednji i investicijama uklanjaju faktor volje. Ako ne vidiš novac na tekućem računu, nemaš osećaj da ga gubiš.
Okruži se ljudima sa sličnim vrednostima: Teško je štedeti kada svi tvoji prijatelji prekomerno troše. Otvoreno pričaj o svojim ciljevima; možda inspirišeš i njih.
Pravilo 72 sata: Pre svake velike kupovine pusti da prođu 3 dana. Ako želja i dalje postoji i uklapa se u budžet, kupi. U većini slučajeva zaboravićeš na taj predmet.
Dosledna primena ovih principa omogućava da lični budžet ostane funkcionalan alat prilagođen stvarnim potrebama.
Zaključak
Slika generisana pomoću AI-ja
Planiranje i upravljanje ličnim budžetom predstavljaju osnovu finansijske stabilnosti. Kroz postavljanje realnog plana, mesečno praćenje i periodično prilagođavanje procena, budžet postaje aktivan alat.
Stalno izdvajanje za formiranje fonda za hitne slučajeve i jačanje fonda sigurnosti pruža zaštitu od nepredviđenih situacija. Paralelno s tim, štednja i investicije podržavaju dugoročne ciljeve.
Kako se finansijska stabilnost učvršćuje, sledeći korak je strukturiranje kapitala tako da generiše i redovne prihode i potencijal rasta tokom vremena. Uravnotežen pristup između prihoda i razvoja analiziran je u kursu Growth & income stocks, gde su predstavljeni kriterijumi selekcije kompanija koje kombinuju ova dva pravca.
Održavanje finansijske discipline podrazumeva reviziju, prilagođavanje i prihvatanje prioriteta koje si unapred sam postavio. Vremenom ovaj proces smanjuje finansijski pritisak i daje veću sposobnost odlučivanja, bez obzira na ekonomski kontekst.
Autor: Constantin Marcel