PDV je jedan od najčešćih poreza u svakodnevnom životu, ali nam ponekad nije u potpunosti jasno šta on podrazumeva. PDV se pojavljuje se na računima, fakturama, iskazan je na cenama proizvoda i usluga, što često dovodi do diskusija o tome šta zapravo znači PDV, kao i ko ga i kada plaća.
U nastavku ćemo pokazati zašto ovaj porez postoji, šta je bila osnova za njegovo uvođenje, kako funkcioniše u praksi, kada nastaje obaveza plaćanja, ko mora da ga primenjuje i gde se najčešće javljaju nedoumice.
Šta znači PDV i zašto se primenjuje?
Izvor fotografije: AI
Da bismo bolje razumeli komponentu koja se nalazi na istaknutoj ceni svakog proizvoda koji kupujemo, u nastavku ćemo analizirati šta znači PDV i kakvu ulogu on igra u ekonomskom mehanizmu i kupovnoj moći.
Definicija PDV razumljiva svima
PDV doslovno znači Porez na Dodatu Vrednost. To je indirektni porez na potrošnju koji je uključen u cenu robe i usluga. Praktično, kada nešto kupite, automatski plaćate PDV bez posebnog, dodatnog plaćanja.
Dodata vrednost predstavlja razliku između vrednosti proizvoda ili usluge u određenoj fazi proizvodnje i troškova dobara ili usluga korišćenih za njihovo dobijanje. PDV se primenjuje upravo na tu razliku, a ne na celokupan kumulativni iznos u ekonomskom lancu. PDV je porez na potrošnju koji se primenjuje na proizvode i usluge koje kupujemo.
Za fizičko lice, deo plaćene cene koji predstavlja PDV odlazi u državni budžet preko firme od koje kupujete.
Istovremeno, razlike između poreza na potrošnju, poreza na dohodak i instrumenata sa specifičnim fiskalnim tretmanom postaju lakše za razumevanje kada se povežu sa konkretnim finansijskim alatima, poput onih koji se analiziraju u Kursu o obveznicama, gde fiskalna politika igra važnu ulogu u krajnjem prinosu.
Zašto je uveden PDV?
PDV je prvi put uveden u Francuskoj 1954. godine kao rešenje za velike probleme tadašnjih poreskih sistema.
Nakon Drugog svetskog rata, državama su bili potrebni stabilni i predvidivi izvori prihoda, porezi na promet su stvarali efekte dvostrukog oporezivanja, veštački podižući cene, a uz to je postojao visok nivo utaje direktnih poreza.
PDV je doneo novinu:
Oporezivanje samo dodate vrednosti u svakoj ekonomskoj fazi;
Mehanizam odbitka koji otežava prevare;
Neutralnost prema strukturi firmi i proizvodnim lancima.
Tokom 60-ih i 70-ih Godina prošlog veka PDV se postepeno usvaja u Zapadnoj Evropi. Tako 1967. godine Evropska ekonomska zajednica (današnja EU) odlučuje da PDV postane standardni sistem oporezivanja potrošnje.
Danas se PDV koristi u preko 160 zemalja, u celoj Evropskoj uniji, ali i u Aziji, Latinskoj Americi i Africi. Važno je napomenuti da SAD predstavljaju značajan izuzetak: one ne koriste PDV, već porez na promet na nivou saveznih država (eng. Sales tax).
Kao što je već rečeno, PDV je uveden kako bi se stvorio efikasniji sistem oporezivanja koji je lakše kontrolisati nego direktne poreze na dohodak ili dobit. Pošto se primenjuje u svakoj fazi ekonomskog lanca, teže ga je izbeći i stabilniji je kao izvor budžetskih prihoda.
Drugi važan razlog je fiskalna neutralnost. PDV ne pravi diskriminaciju između vrste poreskih obveznika,tipova kompanija ili oblika organizovanja, jer se uniformno primenjuje na potrošnju. Bez obzira na to ko proizvodi ili prodaje, porez funkcioniše po istom principu.
PDV je postao standard upravo zato što omogućava državi da prikuplja stalne prihode bez direktnog mešanja u odluke o proizvodnji ili investicijama.
Uloga PDV-a u ekonomiji
PDV ima centralnu ulogu u finansiranju javnih rashoda. Iz ovih prihoda finansiraju se infrastruktura, obrazovanje, zdravstvo i druge osnovne javne usluge.
Istovremeno, PDV utiče na ponašanje potrošača. Promene stopa mogu stimulisati ili usporiti potrošnju, pa se ponekad koriste kao instrument kratkoročne ekonomske politike.
Da biste bolje razumeli kako su ovi porezi povezani sa inflacijom, monetarnom politikom i državnim odlukama, kursevi poput Kursa Makroekonomije pružaju potreban kontekst za sagledavanje šire slike, mnogo šire od samog poreza na fiskalnom računu.
Ko naplaćuje PDV?
PDV na kraju naplaćuje država, a ne firme, iako su one te koje dodaju PDV na izdate fakture i naplaćuju novac od kupaca. Kompanije nisu krajnji korisnici tih sredstava, one igraju samo ulogu posrednika ili sakupljača za državu.
Firme koje su u sistemu PDV-a odbijaju porez plaćen pri kupovini od poreza naplaćenog pri prodaji, a razlika je ono što efektivno odlazi državi. To je mehanizam koji omogućava da se PDV primenjuje samo na dodatu vrednost.
Za krajnjeg potrošača, proces je nevidljiv. On plaća finalnu cenu, dok se poreske obaveze u potpunosti vode u pozadini, kroz fiskalni sistem.
Kako funkcioniše PDV u praksi?
Izvor fotografije: AI
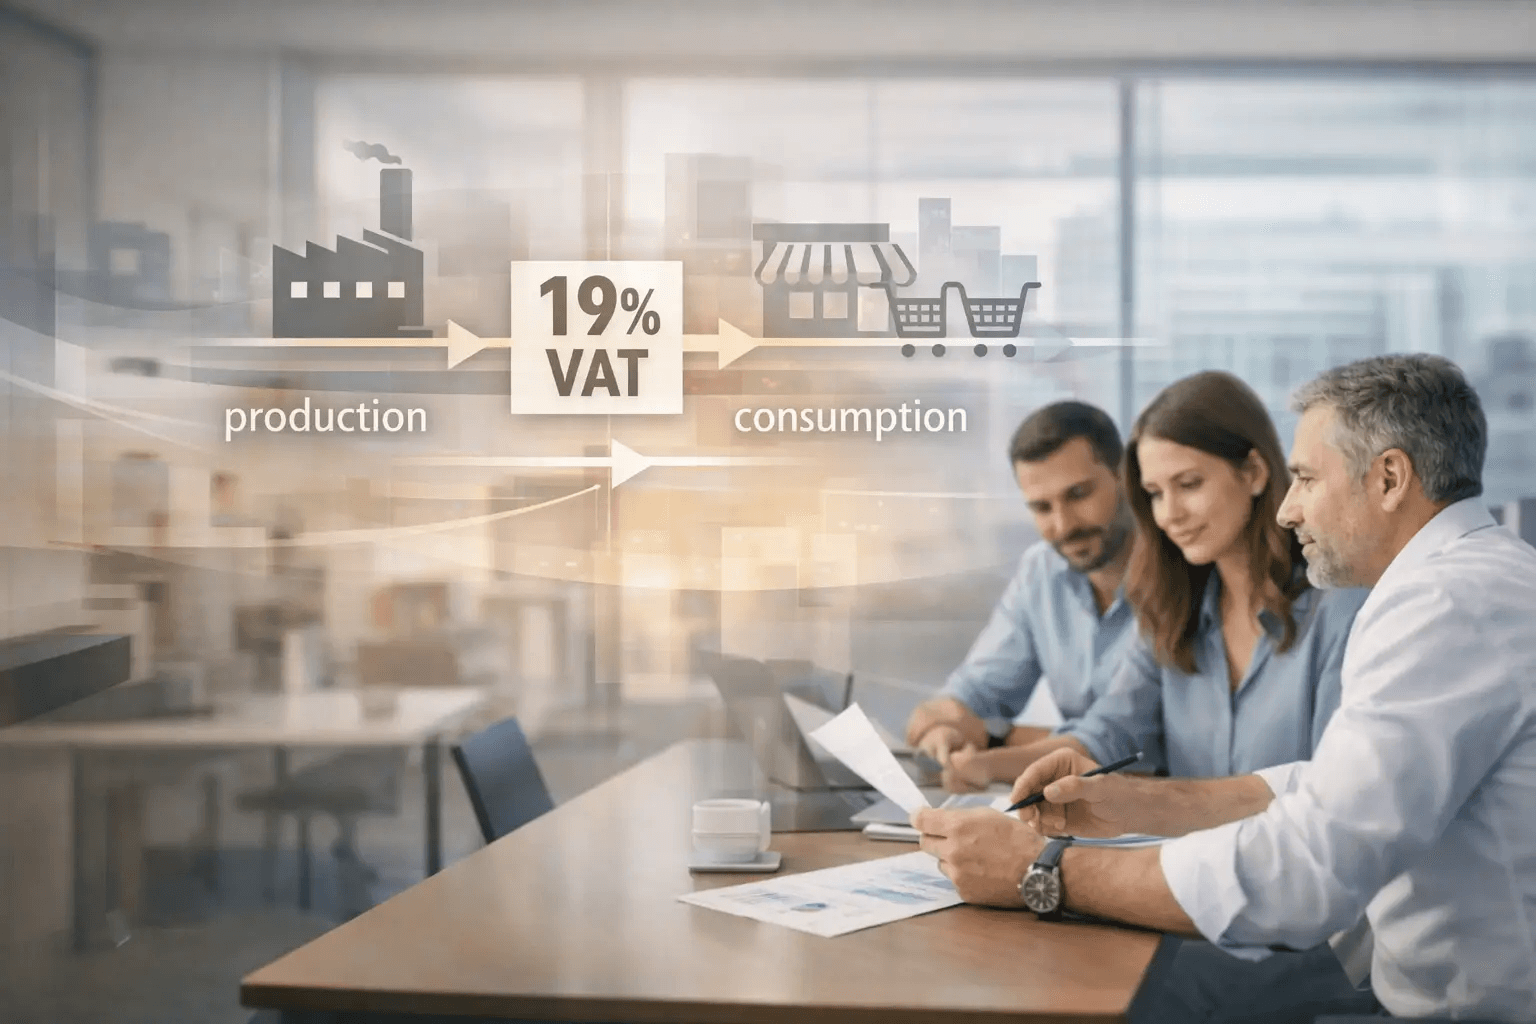
Mehanizam putem kojeg ovaj porez stiže od potrošača do države podrazumeva tehnički put računovodstvene i fiskalne prirode. To je procenat koji se dodaje na cenu koju plaća kupac i ujedno sistem kompenzacije koji osigurava nesmetan protok novca u komercijalnom ciklusu.
Kako se PDV dodaje na cenu?
PDV se dodaje na osnovnu cenu robe ili usluge, u zavisnosti od važeće zakonske stope. U Srbiji, standardna stopa PDV-a iznosi 20%, dok postoje i snižene stope za određene kategorije proizvoda i usluga. Niža stopa od 10% primenjuje se na osnovne životne namirnice hleb, mleko, šećer, lekove, udžbenike, dnevne novine, ogrevno drvo, usluge smeštaja u ugostiteljskim objektima i komunalne usluge.
Formula je sledeća: cena bez PDV-a + stopa PDV-a = konačna cena
Na primer, ako proizvod košta 100 dinara bez PDV-a, dodaće se PDV od 20% što iznosi 20 dinara, a konačna cena koju kupac plaća biće 120 dinara. Potrošač u većini slučajeva vidi samo konačnu cenu, ali iz fiskalne perspektive postoji razdvajanje između vrednosti proizvoda i poreza koji ide državi.
Za onog ko želi da zna koliki je PDV za proizvod koji košta 100 dinara sa uključenim PDV-om od 20%, izračunaće PDV na sledeći način: PDV = 100 × 20 / (100+20) = 16,67 dinara.
Cena bez PDV-a = cena sa PDV-om – iznos PDV-a = 100 - 16,67 = 83,33 dinara
Cena bez PDV-a se može izračunati i direktno na sledeći način: Cena bez PDV-a = 100 / 1,20 = 83,33 dinara
Razlika između naplaćenog i prethodnog (odbitnog) PDV-a
Naplaćeni PDV je porez koji firma naplaćuje od klijenata prilikom prodaje robe ili usluga.
Prethodni (odbitni) PDV je porez koji firma plaća prilikom nabavke robe ili usluga neophodnih za obavljanje njene delatnosti.
Na kraju fiskalnog perioda, firma obračunava razliku:
ako je naplaćeni PDV veći od prethodnog PDV-a, razlika se uplaćuje državi;
ako je prethodni PDV veći, nastaje pravo na povraćaj PDV-a ili se može obračunati kao poreski kredit za naredni period.
Ovaj mehanizam objašnjava zašto firme ne snose PDV kao sopstveni trošak, već samo prosleđuju državi porez koji se odnosi na dodatu vrednost.
U praksi, takve razlike između naplaćenih iznosa i iznosa koji se duguju državi prate istu logiku finansijskih pravila i discipline koji su osnova za analizu tržišta, zbog čega su osnovni pojmovi strukture i pravila korak po korak objašnjeni u kursu Tehnička analiza za početnike.
Jednostavni primeri obračuna PDV-a
Konkretan primer pomaže u razumevanju mehanizma:
Firma kupuje proizvod za 60 dinara neto (bez PDV-a) i prodaje ga za 90 dinara neto (bez PDV-a).
Korak 1 – PDV pri nabavci (prethodni PDV)
Neto cena: 60 dinara
PDV 20%: 60 × 20% = 12 dinara
Ukupna cena plaćena dobavljaču: 60 + 12 = 72 dinara
Prethodni PDV = 12 dinara
Korak 2 – PDV pri prodaji (naplaćeni PDV)
Neto cena: 90 dinara
PDV 20%: 90 × 20% = 18 dinara
Ukupna cena naplaćena od klijenta: 90 + 18 = 108 dinara
Naplaćeni PDV = 18 dinara
Korak 3 – Obračun PDV-a za uplatu državi
Naplaćeni PDV: 18 dinara
Prethodni PDV: 12 dinara
PDV za uplatu: 18 - 12 = 6 dinara
Zaključak: Država naplaćuje samo PDV na dodatu vrednost, a ne celokupan porez iz lanca:
Dodata vrednost: 90 - 60 = 30 dinara
Porez na dodatu vrednost iznosi: 30 × 20% = 6 dinara
Iznos od 6 dinara firma mora da plati i taj novac će otići u budžet.
Ovaj primer pokazuje zašto je PDV neutralan za firmu i zašto ne predstavlja trošak, već porez koji se prenosi državi. Država naplaćuje samo PDV koji odgovara dodatoj vrednosti koju je firma stvorila, a ne celokupan porez nakupljen kroz ekonomski lanac.
Ovi jednostavni proračuni korisni su za svakoga ko želi da nauči osnovne finansijske pojmove. Edukativni resursi poput kursa Prvi koraci na berzi doprinose lakom razumevanju finansijskih mehanizama.
Kada nastaje obaveza plaćanja PDV-a?
Obaveza plaćanja PDV-a nastaje kada se dogodi oporezivi događaj, po pravilu isporuka robe ili pružanje usluge. Dospelost PDV-a može nastati:
na dan izdavanja fakture;
na dan isporuke robe ili pružanja usluge;
na dan naplate, u određenim posebnim režimima.
Razumevanje trenutka u kojem nastaje fiskalna obaveza, a ne samo samog iznosa, ključno je kada organizujete svoj novac na srednji i dugi rok, baš kao i prilikom pravljenja doslednog finansijskog plana, što je pristup detaljno obrađen u Kursu o prvom investicionom portfoliju.
Za firme u sistemu PDV-a, ovi trenuci su strogo regulisani i prate se kroz računovodstvenu evidenciju i poreske prijave. Za krajnjeg potrošača proces ostaje jednostavan: PDV se plaća automatski, jer je uključen u prikazanu konačnu cenu.
U Srbiji postoji prag prometa (limit) koji određuje kada firma obavezno ulazi u sistem PDV-a.
Koliki je prag za plaćanje PDV-a u 2026. godini?
U Republici Srbiji prag za ulazak u sistem PDV-a iznosi 8 miliona dinara dinara godišnjeg prometa. To je iznos do kojeg oporezivo lice može ostati van sistema PDV-a i iskoristiti režim oslobođenja, bez obaveze da se registruje za potrebe PDV-a.
U praksi:
ako je promet ostvaren u prethodnih 12 meseci manji od 8 miliona dinara, firma može ostati van sistema PDV-a;
ako se taj promet dostigne ili premaši, nastaje obaveza podnošenja prijave za registraciju za potrebe ulaska u sistem PDV-a (tzv. EPPDV - Prijava za evidenciju obveznika poreza na dodatu vrednost).
Zakon o PDV propisuje da obaveza registracije nastaje u trenutku prelaska praga, a zahtev se mora podneti Poreskoj upravi Republike Srbije u zakonskom roku (najkasnije do isteka prvog roka za predaju periodične poreske prijave) što znači da ako ste limit prešli u tekućem mesecu, prijavu podnosite do 15. dana narednog meseca, nakon čega se redovni režim PDV-a primenjuje počevši od dana kada je prag premašen.
Šta je uključeno u obračun praga?
Prilikom obračuna praga uzima se u obzir promet ostvaren od oporezivih transakcija i/ili transakcija oslobođenih PDV-a sa pravom na odbitak na teritoriji Srbije (poslovi obavljeni u drugim državama iz EU ili van EU se ne uključuju na isti način).
Izjava o odricanju odgovornosti u vezi sa zakonskim propisima
Zakonske izmene koje se odnose na PDV (uključujući i prag) mogu biti podložne ažuriranjima, pa specifično tumačenje praga treba proveriti u aktuelnom Poreskom zakonu i relevantnim uputstvima Poreske uprave RS, s obzirom na to da se usvojeni normativni akti mogu menjati tokom kalendarske godine.
Ko mora da plaća PDV?
Izvor fotografije: AI
Nije svaki ekonomski entitet u obavezi da prikuplja ono što podrazumeva PDV, ali trenutno zakonodavstvo jasno definiše pragove i kategorije koje potpadaju pod ovaj fiskalni režim, što zavisi od vrste delatnosti, nivoa prihoda i primenljivog poreskog režima.
Istovremeno, postoji razlika između toga da li ste potrošač koji snosi porez ili pravno lice kojeima odgovornost da ga uplati u državni budžet.
Fizička i pravna lica koja su obveznici PDV-a
PDV duguju oporeziva lica koja obavljaju ekonomske aktivnosti, bez obzira na to da li su:
pravna lica (DOO, AD itd.);
preduzetnici;
individualna ili porodična preduzeća.
Pravna forma nije presudna, već činjenica da postoji ekonomska aktivnost koja se obavlja u kontinuitetu. Kada je neko registrovan kao obveznik PDV-a, on:
naplaćuje PDV pri prodaji;
odbija PDV pri nabavci;
uplaćuje razliku državi.
Krajnji potrošač (fizičko lice koje nije registrovano za PDV) ne plaća PDV direktno, već ga samo snosi kroz cenu.
Važno je napomenuti da se prag ne "resetuje" mesečno. Prati se kumulativni iznos tokom proteklih 12 meseci.
Posebni režimi PDV-a
Sve firme ne primenjuju PDV na isti način. Zakon o PDV predviđa nekoliko posebnih režima, među kojima su:
režim oslobođenja za mala preduzeća (ispod praga);
PDV prema naplati, uz ispunjenje posebnih uslova;
posebni režimi za turističke agencije;
režimi za polovnu robu, umetnička dela, kolekcionarske predmete.
Ovi režimi menjaju momenat dospelosti ili način obračuna, ali ne menjaju osnovni princip: PDV je porez na potrošnju koji se naplaćuje i uplaćuje državi.
Razumevanje ovih razlika je od suštinskog značaja za ispravne finansijske odluke, naročito kada prelazite sa nivoa "izvršioca" na nivo "planiranja". Upravo se ova vrsta jasnosti progresivno gradi u programima kao što je Prvi investicioni portfolio, gde su poreski mehanizmi direktno povezani sa dugoročnim finansijskim odlukama.
PDV na prodaju akcija i naplatu dividendi
Prodaja akcija i naplata dividendi nisu transakcije koje podležu PDV-u. Akcije su finansijski instrumenti, a ne roba ili usluge, i transakcije sa njima su oslobođene PDV-a, bez obzira na njihovu vrednost. Slično tome, dividende predstavljaju pravo akcionara, a ne ekonomsku protivuslugu, tako da ne ulaze u sferu PDV-a.
Stoga se prihodi od finansijskih investicija ne uključuju u obračun praga za PDV i ne stvaraju obavezu registracije kao obveznika PDV-a, čak i ako su dobijeni iznosi visoki. PDV se primenjuje isključivo na isporuku robe i pružanje usluga, a ne na dobit od investicija.
Izuzeci i oslobađanje od PDV-a
Postoje i aktivnosti koje su:
oslobođene PDV-a bez prava na odbitak (na primer, određene medicinske i obrazovne usluge);
oslobođene sa pravom na odbitak (izvoz, isporuke unutar zajednice).
Razlika je sledeća:
kod oslobođenja bez prava na odbitak, PDV plaćen pri nabavci ostaje trošak;
kod oslobođenja sa pravom na odbitak, PDV se vraća (refundira).
Zato sama informacija da je delatnost oslobođena PDV-a nije dovoljna, jer ne plaćaju svi PDV na isti način, a obaveza nastaje kombinacijom tri faktora – ekonomske aktivnosti, praga i primenljivog poreskog režima.
Zaključak
Izvor fotografije: AI
Fiskalni mehanizam onoga što predstavlja PDV izgrađen je da oporezuje potrošnju, a ne samu aktivnost, i funkcioniše na osnovu zakonskih pravila: oporezivi događaj, dospelost, naplata i odbitak.
Ukratko:
PDV nastaje isporukom robe ili pružanjem usluge, a ne izdavanjem fakture;
plaćanje PDV-a nije opciono, ali je odbitak uslovljen dokumentacijom;
u B2B sektoru, e-Faktura je promenila tehnički tok, ali ne i fiskalne principe;
u B2C sektoru, fiskalna kasa je ključ evidencije PDV-a;
obaveza da se postane obveznik PDV-a vezana je za prag, a ne za pravnu formu.
Finansijska edukacija je oblik razumevanja šireg konteksta u kojem funkcionišu ekonomija i tržišta.
Za one koji žele da povežu pojmove kao što su PDV, inflacija, fiskalna politika i investicione odluke u koherentnu sliku, kursevi poput Kursa o ETF-ovima nude praktičan pristup tome kako se mogu izgraditi diversifikovane investicije, sa jasnom strukturom i disciplinom, unutar predvidivog fiskalnog okvira.
Autor: Constantin Marcel