Slika generisana uz pomoć AI
Obveznice su jedna od najčešće korišćenih vrsta finansijskih instrumenata, naročito u portfolijima koji su usmereni na stabilnost, očuvanje kapitala i ostvarivanje redovnog prihoda. Da bismo razumeli šta su obveznice, potrebno je sagledati njihovu strukturu, način funkcionisanja i vezu sa širim ekonomskim faktorima.
Koriste ih i individualni i institucionalni investitori, najčešće radi diversifikacije portfolija i bolje kontrole rizika. Karakteristike kao što su unapred definisana kamata, rok dospeća i prioritet naplate u odnosu na akcije daju obveznicama poseban profil u poređenju sa drugim klasama imovine.
Uključivanje obveznica u investicionu strategiju podrazumeva razumevanje njihovih vrsta, prinosa, rizika i načina trgovanja. Strukturisan pristup ovim elementima omogućava da se obveznice efikasno koriste u okviru šireg investicionog plana.
Šta su obveznice i koja je njihova uloga u investiranju?
Slika generisana uz pomoć AI
Obveznice su finansijski instrumenti sa fiksnim prihodom koje koriste države, kompanije i lokalne vlasti kako bi prikupile kapital. Drugim rečima, obveznica je dužnička hartija od vrednosti: investitor pozajmljuje novac emitentu, a emitent se obavezuje da taj novac vrati uz kamatu.
Definicija obveznica jednostavnim rečima
Obveznica je hartija od vrednosti koja potvrđuje da investitor ima potraživanje prema emitentu. Kupovinom obveznice investitor praktično kreditira emitenta, koji zauzvrat ima obavezu da isplaćuje kamatu i da vrati glavnicu na datum dospeća.
Ključni elementi obveznice su nominalna vrednost, kuponska stopa, rok dospeća i učestalost isplate kamate. Ove karakteristike određuju profil rizika i očekivani prinos instrumenta.
Glavnica, odnosno nominalna vrednost, jeste iznos koji ulažeš, na primer 5.000 dinara. To je iznos koji bi trebalo da dobiješ nazad po dospeću obveznice.
Kupon, odnosno kamata, predstavlja periodičnu isplatu koju primaš kao investitor. Ako obveznica ima godišnji kupon od 6%, na nominalnu vrednost od 5.000 dinara primaćeš 300 dinara godišnje do dospeća.
Ročnost, odnosno dospeće, označava krajnji rok zajma. Obveznice mogu biti kratkoročne, srednjoročne ili dugoročne. Kratkoročne obično dospevaju u roku od jedne do tri godine, srednjoročne u periodu od pet do deset godina, dok dugoročne imaju rok dospeća duži od deset godina.
Za strukturisano razumevanje ovih komponenti i načina na koji se obveznice procenjuju u praksi, koristan je kurs o obveznicama, koji obuhvata i teorijski deo i praktične primere procene i uključivanja obveznica u portfolio.
Kako funkcionišu obveznice?
Funkcionisanje obveznica zasniva se na predvidljivim novčanim tokovima: investitor prima kamatu tokom trajanja obveznice, a po dospeću dobija nazad glavnicu. Na vrednost i atraktivnost tih tokova utiču kamatne stope, inflacija i kreditna sposobnost emitenta.
Mehanizam obveznice može se svesti na tri osnovna elementa:
Nominalna vrednost, odnosno glavnica. To je iznos koji investitor pozajmljuje emitentu i koji emitent treba da vrati na datum dospeća.
Kuponska stopa, odnosno kamata. To je procenat nominalne vrednosti koji investitor prima kao kamatu. Na primer, kod obveznice nominalne vrednosti 1.000 dinara sa kuponom od 5%, godišnja kamata iznosi 50 dinara.
Datum dospeća, odnosno ročnost. To je trenutak kada se obveznica „zatvara”: emitent vraća investitoru glavnicu, odnosno iznos koji je prvobitno pozajmio.
Iako obveznica ima unapred definisan datum dospeća, ona se često može prodati ili kupiti na sekundarnom tržištu pre tog roka. Na sekundarnom tržištu obveznicama se trguje po cenama koje mogu biti više ili niže od njihove nominalne vrednosti.
Odnos između kamatnih stopa i cene obveznica je obrnut. Kada tržišne kamatne stope rastu, cena već emitovanih obveznica obično pada. Kada tržišne kamatne stope padaju, cena postojećih obveznica obično raste.
Razlog je jednostavan: ako nove obveznice nude višu kamatu, stare obveznice sa nižim kuponom postaju manje atraktivne, pa im cena pada. Suprotno tome, ako tržišne kamate padnu, postojeće obveznice sa višim kuponom postaju atraktivnije, pa im cena raste.
Razumevanje ovih odnosa zahteva poznavanje makroekonomskog konteksta, naročito veze između kamatnih stopa, inflacije i ponašanja finansijskih instrumenata. Ove teme detaljnije se obrađuju u kursu makroekonomije.
Ko emituje obveznice?
Obveznice emituju subjekti kojima je potreban kapital za finansiranje projekata, infrastrukture, poslovnog razvoja ili tekućih obaveza. Glavni emitenti su države, kompanije i lokalne vlasti:
Države, odnosno vlade, emituju državne obveznice. One se često smatraju jednim od sigurnijih oblika ulaganja, jer iza njih stoji sposobnost države da prikuplja poreze i upravlja javnim finansijama.
Kompanije emituju korporativne obveznice kako bi finansirale razvoj poslovanja, izgradnju novih kapaciteta, istraživanje, akvizicije ili refinansiranje postojećeg duga. Po pravilu nude višu kamatu od državnih obveznica, jer nose veći kreditni rizik.
Lokalne vlasti, poput opština i gradova, emituju municipalne obveznice radi finansiranja lokalnih projekata, kao što su izgradnja mostova, škola, bolnica ili modernizacija infrastrukture.
Uključivanje ovih instrumenata u diversifikovan portfolio zahteva usklađivanje sa drugim klasama imovine, određivanje pondera i procenu ukupnog rizika. Ovi principi obrađuju se u kursu Prvi investicioni portfolio, gde se struktura portfolija analizira iz praktične i strateške perspektive.
Vrste obveznica
Slika generisana uz pomoć AI
Obveznice se najčešće klasifikuju prema tipu emitenta i nivou kreditnog rizika. Razlikovanje glavnih kategorija važno je za procenu prinosa, stabilnosti i uloge koju obveznice mogu imati u portfoliju.
Državne obveznice
Državne obveznice emituju države, najčešće preko ministarstava finansija, radi finansiranja budžetskog deficita ili javnih projekata. Ovi instrumenti se generalno smatraju hartijama sa nižim kreditnim rizikom, jer država ima mogućnost da prikuplja prihode kroz poreze i da upravlja javnim dugom.
Prinosi na državne obveznice po pravilu su niži nego kod korporativnih obveznica, što odražava viši stepen sigurnosti. Istovremeno, državne obveznice se često koriste kao reper za procenu drugih finansijskih instrumenata, posebno kroz koncept bezrizične stope prinosa.
U Rumuniji su poznati programi državnih hartija od vrednosti Tezaur i Fidelis, namenjeni stanovništvu. Ovi instrumenti se smatraju relativno sigurnim, a jedna od njihovih prednosti je poreski tretman, jer su dobici iz ovih državnih hartija od vrednosti neoporezivi.
Analiza državnih obveznica podrazumeva tumačenje makroekonomskih pokazatelja, fiskalne i monetarne politike, kao i kreditnog rejtinga zemlje. Ove veze se praktično obrađuju u kursu o ETF-ovima, gde se državne obveznice posmatraju kao deo diversifikovanih ETF struktura.
Korporativne obveznice
Korporativne obveznice emituju kompanije radi finansiranja operativnih aktivnosti, investicionih projekata ili refinansiranja postojećih dugova. Nivo rizika zavisi od kreditne sposobnosti emitenta, koja se procenjuje kroz finansijske pokazatelje, novčane tokove i kreditne rejtinge.
Ove obveznice uglavnom nude viši prinos od državnih obveznica, zato što investitor preuzima dodatni rizik. Razlika između prinosa korporativne obveznice i prinosa sigurnije državne obveznice naziva se kreditni spred.
Kreditni spred se koristi za:
poređenje investicionih alternativa,
procenu relativnog rizika,
identifikovanje prilika gde je prinos opravdan preuzetim rizikom.
Veći spred obično ukazuje na viši kreditni rizik emitenta, povećanu tržišnu neizvesnost ili negativnu percepciju finansijske stabilnosti kompanije. Manji spred ukazuje na veće poverenje u emitenta, stabilnije ekonomske uslove i niži percipirani rizik.
Procena korporativnih obveznica zahteva finansijsku analizu, razumevanje novčanih tokova i procenu sposobnosti kompanije da servisira dug. Ove veštine su komplementarne sa onima koje se koriste u izboru akcija, a detaljnije se obrađuju u kursu Value Investing.
Korporativne obveznice često ocenjuju rejting agencije kao što su Moody’s, S&P i Fitch. Na osnovu rejtinga dele se na obveznice investicionog ranga, odnosno Investment Grade, i visokorizične obveznice, poznate kao High Yield ili Junk Bonds.
Municipalne obveznice
Municipalne obveznice emituju lokalne vlasti radi finansiranja infrastrukturnih projekata i javnih usluga. Po nivou rizika najčešće se nalaze između državnih i korporativnih obveznica, mada konkretan rizik zavisi od finansijskog stanja lokalne samouprave.
Sposobnost otplate zavisi od lokalnih prihoda, ekonomske stabilnosti regiona i administrativne efikasnosti. U nekim jurisdikcijama municipalne obveznice mogu imati poreske olakšice, što ih čini atraktivnijim za određene investitore.
Njihov prinos se često nalazi između prinosa državnih hartija od vrednosti i korporativnih obveznica.
Municipalne obveznice mogu biti način da investitori podrže razvoj lokalne zajednice, uz istovremeno ostvarivanje kamatnog prihoda. Ipak, kao i kod svake investicije, potrebno je analizirati kreditni rizik, likvidnost i uslove emisije.
Uključivanje municipalnih obveznica u portfolio zahteva procenu korelacije sa drugim aktivama i uticaja na diversifikaciju. Ovi principi se analiziraju u širem kontekstu u kursu Income Stocks, gde se obrađuje izgradnja ponavljajućih tokova prihoda kombinovanjem više tipova finansijskih instrumenata.
Kako se zarađuje od obveznica?
Slika generisana uz pomoć AI
Prihod od obveznica ostvaruje se kroz dva osnovna mehanizma: naplatu kamate i promenu tržišne cene obveznice na sekundarnom tržištu. Ova dva izvora zajedno čine ukupan prinos investicije.
Kamata i prinos
Kamata, odnosno kupon, predstavlja periodičnu isplatu koju emitent vrši investitoru. Izražava se kao procenat nominalne vrednosti i najčešće predstavlja glavni izvor prihoda od obveznice.
Međutim, prinos obveznice ne zavisi samo od visine kupona. Važna je i cena po kojoj je obveznica kupljena. Ako investitor kupi obveznicu ispod nominalne vrednosti, po dospeću može ostvariti dodatnu zaradu. Ako je kupi iznad nominalne vrednosti, efektivni prinos će biti niži.
Zato se često koristi pokazatelj prinos do dospeća, odnosno YTM – Yield to Maturity. On objedinjuje kuponske isplate, kupovnu cenu i nominalnu vrednost koja se vraća po dospeću, pa daje potpuniju sliku očekivanog prinosa.
Kod rumunskih državnih hartija od vrednosti namenjenih stanovništvu kamata je najčešće fiksna, dok je kreditni rizik povezan sa sposobnošću države da uredno ispunjava svoje obaveze. Ovi instrumenti se često koriste kao deo portfolija namenjen stabilnosti i predvidljivosti.
Za razumevanje načina na koji se obveznice uklapaju u osnovne investicione strukture i kako se grade prve strategije alokacije, može se analizirati kurs Prvi koraci na berzi.
Kupovina i prodaja obveznica
Obveznice se mogu kupiti u trenutku emisije, odnosno na primarnom tržištu, ali i kasnije na sekundarnom tržištu. Cena trgovanja zavisi od tržišnih uslova, nivoa kamatnih stopa, kreditnog rizika emitenta i likvidnosti same hartije.
Kupovina obveznice ispod nominalne vrednosti može doneti dodatnu zaradu po dospeću. Kupovina iznad nominalne vrednosti smanjuje efektivni prinos. Ako investitor proda obveznicu pre dospeća, može ostvariti profit ili gubitak, u zavisnosti od kretanja tržišne cene.
U Rumuniji se obveznicama može trgovati i preko Bukureštanske berze, gde su listirane državne hartije od vrednosti i korporativne obveznice. Ovakav okvir omogućava likvidnost i prilagođavanje pozicija u skladu sa investicionim ciljevima.
Za razumevanje mehanizama trgovanja i analize grafikona cena, relevantan je kurs Tehnička analiza za početnike, koji uvodi osnovne alate za procenu trenutaka ulaska i izlaska sa tržišta.
Pasivni prihod od obveznica
Obveznice se često koriste za generisanje pasivnog prihoda kroz redovnu naplatu kupona. Ovaj tok prihoda je relativno predvidljiv, naročito kod obveznica sa fiksnom kamatom i stabilnim emitentom.
Za razliku od dividendi na akcije, koje kompanija može smanjiti ili ukinuti u slabijim poslovnim godinama, isplata kupona je ugovorna obaveza emitenta. Investitor unapred zna koliki iznos treba da primi i kog datuma, što obveznicama daje visok stepen predvidljivosti.
Portfolio usmeren ka prihodu može se strukturisati izborom obveznica prema ročnosti, prinosu i kreditnom riziku. Diversifikacija između različitih emitenata i tipova obveznica doprinosi stabilnosti novčanih tokova.
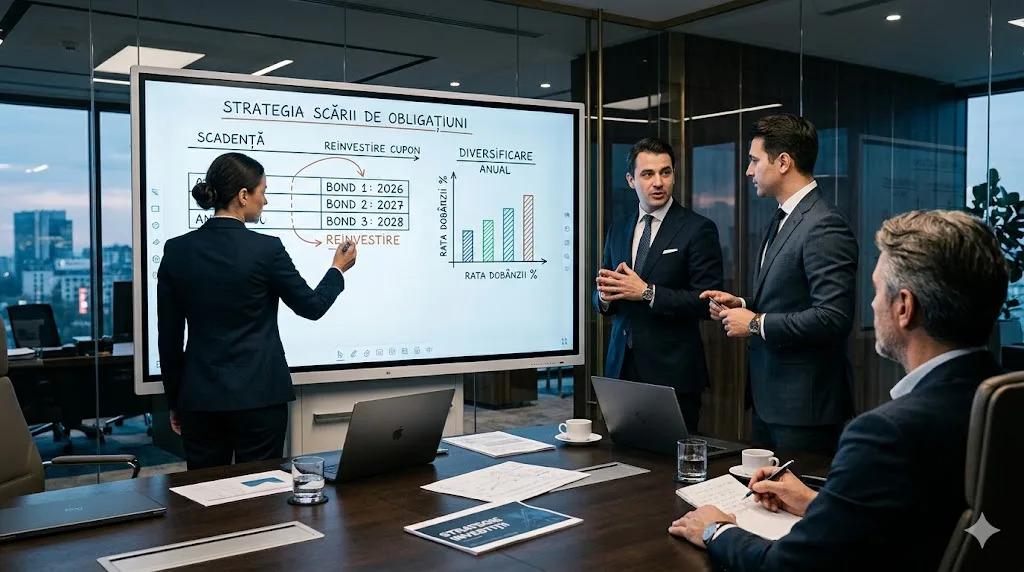
Jedna od popularnih strategija je lestvica obveznica, odnosno Bond Laddering. Investitor kupuje obveznice sa različitim datumima dospeća, na primer jednu koja dospeva 2027, drugu 2028, treću 2029. godine. Na taj način periodično dobija nazad deo kapitala, koji može reinvestirati po tada važećim kamatnim stopama, uz održavanje kontinuiranog toka likvidnosti.
Ovi pristupi obrađuju se u kursu Automatizovani sistemi Long Term, gde su predstavljeni modeli izgradnje i upravljanja portfolijima usmerenim na stabilnost i ponavljajući prihod.
Prednosti i rizici obveznica
Slika generisana uz pomoć AI
Analiza prednosti i rizika obveznica pokazuje kako one mogu doprineti stabilnosti, prihodima i diversifikaciji portfolija, ali i koje faktore investitor mora da uzme u obzir pre ulaganja.
Prednosti investiranja u obveznice
Obveznice nude visok stepen predvidljivosti novčanih tokova kroz periodične isplate kamate i povraćaj glavnice po dospeću. Zbog toga su pogodne za stabilizaciju portfolija i smanjenje ukupne volatilnosti.
Još jedna važna prednost je prioritet naplate u slučaju finansijskih problema emitenta. Vlasnici obveznica imaju viši rang od akcionara, što znači da se u slučaju likvidacije ili restrukturiranja isplaćuju pre vlasnika akcija.
Ovaj prioritet ne uklanja rizik, ali smanjuje verovatnoću potpunog gubitka kapitala u poređenju sa investiranjem u akcije.
Državne obveznice, uključujući one emitovane u Rumuniji, često se povezuju sa nižim kreditnim rizikom, pa mogu imati defanzivnu ulogu u alokaciji kapitala.
U mnogim portfolijima obveznice služe i kao sredstvo diversifikacije, jer se njihovo kretanje ne poklapa uvek sa kretanjem akcija ili drugih klasa imovine. Ta karakteristika može doprineti boljem odnosu rizika i prinosa na nivou celog portfolija.
Rizici i faktori uticaja
Investiranje u obveznice nosi više vrsta rizika. Jedan od najvažnijih je rizik kamatne stope. Kada tržišne kamatne stope rastu, cena postojećih obveznica obično pada, što utiče na tržišnu vrednost investicije.
Kreditni rizik predstavlja mogućnost da emitent ne ispuni svoje obaveze, odnosno da ne isplati kamatu ili glavnicu. Ovaj rizik je po pravilu viši kod korporativnih i municipalnih obveznica nego kod državnih.
Inflacija je još jedan važan faktor, jer može smanjiti realni prinos obveznica sa fiksnom kamatom. Ako je inflacija viša od prinosa, kupovna moć investitora realno opada.
Likvidnost takođe igra važnu ulogu. Ako se obveznicom slabo trguje, investitor može imati problem da je proda brzo i po fer ceni.
Za dublje razumevanje načina na koji se ovi rizici analiziraju u kontekstu finansijskih tržišta, može se proučiti kurs Tehnička analiza za napredne, koji obrađuje alate za procenu tržišne dinamike i ponašanja cena.
Razlike između obveznica i akcija
Obveznice i akcije predstavljaju dve različite klase imovine. Razlikuju se po pravima koja daju investitoru, načinu ostvarivanja prihoda i profilu rizika.
Obveznice daju pravo potraživanja prema emitentu i najčešće obezbeđuju fiksan ili predvidljiv prihod. Akcije daju vlasnički udeo u kompaniji i mogućnost učešća u njenom profitu, ali nose veću neizvesnost prinosa.
Iz perspektive rizika, obveznice su generalno stabilnije, dok su akcije osetljivije na poslovne rezultate kompanije, tržišni sentiment i ekonomske cikluse. Zbog toga se kombinacija ove dve klase imovine često koristi za balansiranje portfolija.
U tabeli su prikazane osnovne razlike:
Karakteristika | Obveznice | Akcije |
Tvoja uloga | Ti si poverilac (pozajmljuješ novac). | Ti si vlasnik (poseduješ deo firme). |
Prihodi | Fiksna kamata (kuponi). | Dividende (opcione) i rast cene akcije. |
Rizik | Nizak do umeren. | Visok (možeš izgubiti sve). |
Kontrola | Nemaš pravo glasa u kompaniji. | Možeš glasati na Skupštini akcionara |
Trajanje | Imaju rok dospeća (datum isteka). | Mogu se držati neograničeno vreme. |
Za razumevanje razlika u ponašanju između tržišta akcija i drugih finansijskih segmenata, uključujući valutna tržišta, može se proći kurs Forex, gde su predstavljeni tržišni mehanizmi i faktori koji utiču na formiranje cena.
Kako početi sa investiranjem u obveznice?
Slika generisana uz pomoć AI
Početak investiranja u obveznice podrazumeva nekoliko koraka: izbor načina pristupa tržištu, definisanje investicionih ciljeva, određivanje budžeta i razumevanje osnovnih rizika.
Izbor investicione platforme
Pristup obveznicama ostvaruje se preko ovlašćenih posrednika, kao što su brokeri, banke ili druge finansijske institucije koje omogućavaju pristup primarnom i sekundarnom tržištu.
U Rumuniji se ulaganja u državne hartije od vrednosti namenjene stanovništvu najčešće realizuju kroz programe Tezaur i Fidelis.
Program Tezaur omogućava upis direktno preko Državnog trezora ili Pošte Rumunije. Za ovaj program nije potreban brokerski račun, a hartije nisu listirane na sekundarnom tržištu. Kamata je fiksna, a investicija se po pravilu drži do dospeća.
Program Fidelis podrazumeva upis preko partnerskih banaka, nakon čega se hartije listiraju na Bukureštanskoj berzi. To investitoru omogućava naplatu kamate, ali i prodaju hartija pre dospeća, u zavisnosti od tržišne cene.
Korporativne i municipalne obveznice dostupne su uglavnom na sekundarnom tržištu, preko Bukureštanske berze. Pristup se ostvaruje otvaranjem računa kod brokera, a trgovanje se obavlja postavljanjem naloga u skladu sa cenom, obimom i likvidnošću.
Međunarodne platforme nude širi pristup stranim državnim i korporativnim obveznicama, ali donose i dodatne faktore koje treba uzeti u obzir, kao što su valutni rizik, troškovi trgovanja i poreski tretman.
Glavni načini za kupovinu obveznica danas su:
Retail brokeri. Oni omogućavaju pristup državnim, korporativnim i municipalnim obveznicama, uključujući instrumente poput programa Fidelis u Rumuniji. Ovo je fleksibilan način ulaganja, jer investitor može prodati hartije pre dospeća ako za njih postoji likvidno tržište.
Banke i poštanske jedinice. Kod državnih hartija namenjenih stanovništvu, kao što je program Tezaur, upis se može obaviti direktno preko Državnog trezora ili poštanskih jedinica, često bez potrebe za brokerskim računom.
ETF-ovi obveznica. Umesto kupovine pojedinačnih obveznica, investitor može kupiti ETF koji sadrži veliki broj različitih obveznica. To je jednostavniji način diversifikacije, naročito za početnike.
Za razumevanje načina na koji funkcionišu platforme za trgovanje, tipovi naloga i njihovo izvršenje u praksi, može se proći kurs Crypto, koji kroz primenjeni okvir objašnjava operativne mehanizme savremenih platformi za trgovanje.
Definisanje budžeta i strategije
Definisanje investicionog budžeta podrazumeva raspodelu kapitala u skladu sa finansijskim ciljevima, vremenskim horizontom i tolerancijom na rizik. Kod obveznica strategija može uključiti raspodelu po ročnostima, diversifikaciju između emitenata i izbor između fiksne i promenljive kamate.
Osnovne finansijske koordinate koje treba definisati su:
Vremenski horizont. Da li ti je novac potreban za dve godine, na primer za učešće za stan, ili za dvadeset godina, za penziju? Rok dospeća obveznica treba uskladiti sa vremenom kada očekuješ da će ti kapital biti potreban.
Alokacija imovine. Jedno klasično, ali fleksibilno pravilo kaže da bi udeo obveznica u portfoliju mogao da prati godine investitora. Na primer, osoba od 30 godina mogla bi imati 30% portfolija u obveznicama i 70% u akcijama. Ipak, ovo nije univerzalno pravilo i treba ga prilagoditi ciljevima, prihodima i toleranciji na rizik.
Učestalost investiranja. Investitor treba da odluči da li ulaže jednokratno ili postepeno, na primer mesečnim kupovinama kroz strategiju Dollar Cost Averaging. Postepeno ulaganje može pomoći u ublažavanju efekta oscilacija cena.
Strukturisanje portfolija mora da uzme u obzir ravnotežu između stabilnosti i prinosa, kao i odnos obveznica sa drugim klasama imovine. Jasno definisana strategija smanjuje izloženost nekontrolisanim rizicima i omogućava bolje upravljanje novčanim tokovima.
U praksi se ovi procesi mogu implementirati kroz jasna pravila izvršenja i praćenja. Ovi mehanizmi detaljno su obrađeni u kursu automatizovanih sistema trgovanja, gde su predstavljeni modeli sistematske primene investicionih strategija.
Saveti za početnike
Investiranje u obveznice zahteva razumevanje osnovnih karakteristika instrumenta i procenu rizika. Izbor obveznica treba da se zasniva na kreditnoj sposobnosti emitenta, prinosu, ročnosti, likvidnosti i poreskom tretmanu.
Diversifikacija pomaže u smanjenju specifičnog rizika, jer kapital nije koncentrisan u jednoj obveznici ili kod jednog emitenta. Praćenje kamatnih stopa i makroekonomskih uslova omogućava bolje prilagođavanje portfolija tržišnom okruženju.
Osnovne preporuke za početnike su:
Proveri kreditni rejting. Pre kupovine korporativne obveznice proveri rejting emitenta. Rejting AAA označava najviši stepen sigurnosti, dok rejting ispod BBB- ulazi u spekulativnu kategoriju.
Obrati pažnju na provizije. Kod manjih iznosa, brokerske i druge naknade mogu značajno umanjiti prinos od kupona. Zato je važno uporediti troškove platformi pre otvaranja računa.
Ne ignoriši poreze. Proveri da li se kamata oporezuje. U Rumuniji su, na primer, državne hartije od vrednosti namenjene stanovništvu neoporezive, dok se kuponi korporativnih obveznica oporezuju po stopi od 10%.
Diversifikuj emitente. Nemoj ulagati svu štednju u jednu korporativnu obveznicu, bez obzira na to koliko kompanija deluje stabilno. Diversifikacija smanjuje rizik da problem jednog emitenta značajno ugrozi ceo portfolio.
Za razumevanje tehnološke infrastrukture koja podržava nove tipove aktive i savremene mehanizme trgovanja, može se analizirati kurs Blockchain Starter Pack, koji nudi tehničku perspektivu funkcionisanja digitalnih tržišta.
Zaključak
Slika generisana uz pomoć AI
Obveznice su važan instrument u izgradnji investicionog portfolija, jer kombinuju stabilnost, predvidljiv prihod i mogućnost diversifikacije. Razumevanje njihove definicije, načina funkcionisanja, vrsta, prinosa i rizika pruža osnovu za donošenje kvalitetnijih investicionih odluka.
Ključ je u edukaciji, disciplini i diversifikaciji. Kada investitor razume šta su obveznice i kako se ponašaju u različitim tržišnim uslovima, lakše može da odredi njihovu ulogu u odnosu na akcije, ETF-ove, keš i druge klase imovine, i da strategiju prilagodi svojim ciljevima.
Autor: Constantin Marcel