Lične finansije: kompletan vodič kako da preuzmeš kontrolu nad novcem, štediš i počneš da investiraš za finansijsku nezavisnost
Constantin Marcel13 min čitanja
Zarađuješ sasvim pristojnu platu, ali se na kraju meseca pitaš gde je otišao novac i zašto je račun opet skoro prazan? Nisi jedini, a problem retko kada leži samo u visini prihoda.
Manjak novca najčešće dolazi iz toga što nemaš jasan plan za lične finansije, a ne zato što ti fali disciplina ili pamet.
Kada novac ulazi i izlazi bez ikakvog sistema, stres raste, ušteđevina se ne gomila, a razmišljanje o budućnosti postaje sve teže. Dobra vest je da sve to može da se promeni uz jednostavan okvir koji možeš da ponavljaš iz meseca u mesec.
U ovom tekstu naći ćeš konkretne korake kako da napraviš budžet kog zaista možeš da se držiš, izgradiš fond za hitne slučajeve, bolje upravljaš dugovima i napraviš prve korake ka investiranju.
Zašto su lične finansije i dalje slaba tačka za većinu Rumuna?
Mnogi ljudi zarađuju dovoljno da žive pristojno, ali novac kao da nestaje bez objašnjenja.
Bez jasnog sistema za lične finansije koji pokazuje koliko novca ulazi, koliko izlazi i koliko ostaje, svaki mesec postaje trka koju gubiš u poslednjih sto metara.
Brojke potvrđuju ovaj obrazac: prema studiji KRUK Rumunija i IRES iz 2023. godine, 65% Rumuna nema fond za hitne slučajeve i ne bi moglo da pokrije troškove ni nedelju dana bez prihoda, 46% uopšte ne štedi, a 29% nikada ne planira svoj budžet.
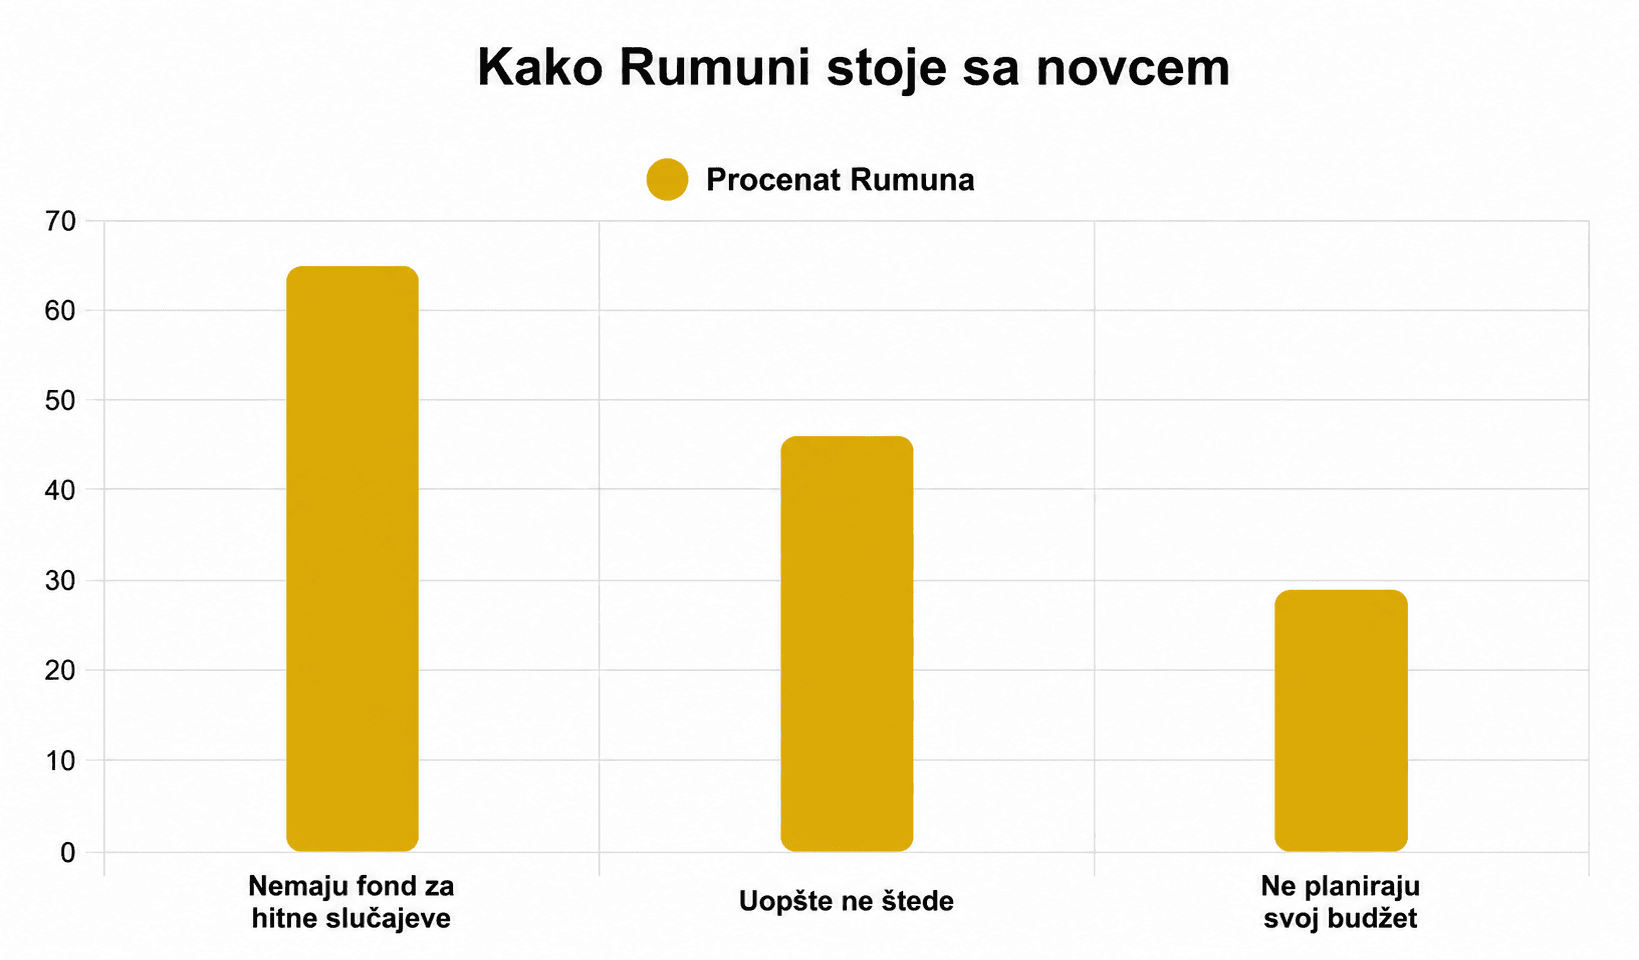
Izvor: Studija KRUK Rumunija + IRES
Posledice ovog haosa ne vide se samo na papiru. Nedostatak sistema dovodi do konstantnog stresa, dugova koji se gomilaju i penzije koja možda neće biti dovoljna.
Razliku pravi jednostavan okvir za upravljanje novcem, koji možeš da primeniš bez obzira na to koliko trenutno zarađuješ.
Kada prođeš kroz ovaj vodič, znaćeš kako da napraviš realan lični budžet, kako da odrediš koliki fond za hitne slučajeve ti je potreban, kako da pametno pristupiš dugovima i kako da prepoznaš pravi trenutak za investiranje.
Ako želiš ne samo informacije, već i konkretne korake koje možeš odmah da primeniš, možeš da se osloniš i na kurs ličnih finansija koji ti pomaže da najvažnije principe za svoj novac sprovedeš u praksi.
Šta zapravo znači upravljati ličnim finansijama?
Lične finansije su način na koji organizuješ pet stvari koje su stalno povezane: šta ti ulazi, šta trošiš, šta ostavljaš sa strane i šta radiš da novac koji si odvojio vremenom raste.
To nije komplikovano računovodstvo, već uređen način da odlučiš gde ide svaki dinar.
Prihodi: sve što ti mesečno ulazi, od plate do povremenih prihoda.
Fiksni troškovi: kirija ili rata kredita, komunalije, pretplate, osiguranja itd.
Promenljivi troškovi: hrana, prevoz, zabava i sve ono što se menja iz meseca u mesec.
Štednja: novac koji odvajaš za sigurnost i ciljeve.
Investicije: deo ušteđevine koji „zapošljavaš“ kako bi vremenom rastao.
Razlika između nasumične štednje i jasnog sistema za lične finansije je ogromna. Neko ko štedi samo kada mu ostane višak novca vrlo brzo može da upadne u neravnotežu ili dugove.
S druge strane, osoba koja ima efikasan sistem upravljanja novcem unapred odlučuje koliko štedi i tretira tu sumu kao obavezan trošak.
Zato ni veća plata sama po sebi ne rešava problem. Ako nemaš plan, troškovi rastu zajedno sa platom i ostaješ na istom mestu.
Kako da napraviš lični budžet kog se stvarno držiš?
Većina budžeta propadne iz tri jednostavna razloga: previše su strogi, previše komplikovani ili ih niko ne prati nakon što ih napravi.
Dobar budžet ne traži od tebe da se odrekneš svega što voliš, već ti jasno pokazuje koliko možeš da trošiš a da ne odeš u minus. Tajna nije u savršenstvu, već u održivosti — u sistemu koji je dovoljno jednostavan da ga možeš pratiti mesecima ili godinama.
Napravi ga u pet koraka, ovim redom:
1. Izračunaj mesečni neto prihod, odnosno tačan iznos koji ti zaista legne na račun.
2. Popiši fiksne troškove i saberi ih, da vidiš koliko ti ostaje nakon njih.
3. Proceni promenljive troškove na osnovu onoga što si realno trošio prethodnih meseci.
4. Odredi iznos za štednju i tretiraj ga kao račun koji plaćaš na početku meseca.
5. Svakog meseca prati razlike i prilagođavaj plan, bez odustajanja čim prvi put odstupiš.
Kao alat izaberi ono što ti je najlakše da koristiš. Možeš da koristiš aplikaciju za budžetiranje na telefonu koja automatski beleži transakcije, ili čak jednostavnu tabelu, na primer Google Sheets, koja ti daje potpunu kontrolu i besplatna je.
Važno je da taj alat otvaraš svake nedelje, a ne jednom godišnje. Budžet koji redovno proveravaš na vreme ti pokazuje gde stvari počinju da izmiču kontroli i daje ti šansu da ih ispraviš pre nego što se pretvore u dugove.
Pravilo 50/30/20 i kako da ga prilagodiš svom prihodu
Pravilo 50/30/20 je najlakši način da rasporediš prihod bez komplikovanih proračuna: 50% odvajaš za potrebe, 30% za želje, a 20% za štednju i otplatu dugova.
Vrlo je jednostavno za korišćenje baš zato što ne traži da pratiš desetine različitih kategorija.
Kategorija | Procenat | Primer za 800 evra neto |
Potrebe (kirija, komunalije, hrana, prevoz) | 50% | 400 evra |
Želje (izlasci, hobiji, pretplate) | 30% | 240 evra |
Štednja i dugovi | 20% | 160 evra |
Osnovno pravilo ostaje isto bez obzira na strategiju: nemoj dodatno da se zadužuješ pre nego što staviš tekuće troškove pod kontrolu. U suprotnom, to je kao da sipaš vodu u probušenu kantu.
Ako razmišljaš o refinansiranju, ono ima smisla kada uspeš da nađeš znatno nižu kamatu ili ratu koju lakše možeš da izneseš. Ali nema smisla ako samo produžiš period otplate i na kraju platiš više. Uvek pažljivo proveri ukupan trošak, ne gledaj samo mesečnu ratu.
Pročitaj više o upravljanju dugovima i pogledaj šta tačno možeš da uradiš ako si u toj situaciji, ili kako da brzo skupiš novac da ih zatvoriš što pre.
Kako da prepoznate troškove koji sabotiraju vašu štednju
Većina „curenja novca“ ne dolazi od velikih troškova, već od brojnih malih izdataka koji prolaze neprimećeno.
Da biste ih uočili, podelite svoje troškove u tri kategorije:
fiksni – ostaju isti iz meseca u mesec,
varijabilni – neophodni su, ali se menjaju iz meseca u mesec,
diskrecioni – troškovi kojih biste mogli da se odreknete, a da vam se život zbog toga značajno ne promeni.
Zatim uradite reviziju svojih troškova. Evo šta treba da uradite:
Otvorite izvode sa svojih bankovnih računa za poslednja tri meseca i zabeležite na šta je novac potrošen, kategoriju po kategoriju. Gotovo sigurno ćete otkriti nekoliko obrazaca koji se često ponavljaju: zaboravljene pretplate koje više ne koristite, impulsivne kupovine preko interneta u večernjim satima i mnogo češće obroke u restoranima nego što ste mislili.
Zatim napravite kratku listu troškova koje možete da smanjite ili potpuno ukinete, a da pritom ne osetite njihovo odsustvo. Na primer, možete otkazati dve pretplate koje ne koristite i prepoloviti broj narudžbina iz restorana. Za konkretne ideje možete pogledati i članak o metodama za uštedu novca.
Cilj nije da živite u strahu i razmišljate o svakom dinaru koji potrošite, već da preusmerite novac iz kategorija koje vam ne donose zadovoljstvo ka štednji i ciljevima koji su vam važni.
A ako možete da učinite da vam se čak i deo novca potrošenog na neophodne kupovine vrati, saznajte šta je kešbek (cashback) i kako možete da ga iskoristite u svoju korist.
Koliko novca vam je potrebno u fondu za hitne slučajeve i gde ga čuvati
Fond za hitne slučajeve je temelj svakog ozbiljnog finansijskog plana, jer te štiti kada se dogodi nešto nepredviđeno: hitna popravka, zdravstveni problem ili gubitak posla. Bez njega, prva nepredviđena situacija može te direktno gurnuti u dugove.
Preporučena veličina fonda je između 3 i 6 mesečnih neto plata. Tri meseca su dovoljna ako imaš stabilne prihode i siguran posao, dok je šest meseci prikladnije ako imaš promenljive prihode, ako si jedini koji donosi novac u domaćinstvo ili radiš u nestabilnoj delatnosti.
Logika je jednostavna: fond treba da ti kupi vreme da rešiš problem bez panike.
Novac iz ovog fonda treba da bude brzo dostupan, ali i zaštićen od iskušenja da ga potrošiš, zato ga nemoj držati zajedno sa novcem koji koristiš za svakodnevne troškove.
Prikladne opcije su štedni računi sa kamatom i kratkoročni depoziti, koji ti omogućavaju da brzo podigneš novac ako se ukaže potreba. Ako krećeš od nule, formiraj fond postepeno.
Nemoj da te obeshrabri ako ti cilj deluje daleko. Važan je kontinuitet, a ne brzina. Čak i male sume koje svakog meseca automatski odvajaš pretvaraju fond za hitne slučajeve iz sna u cilj koji možeš da ostvariš.
Dugovi i kako njima upravljati, a da ne ugroziš svoju finansijsku budućnost
Nisu svi dugovi isti. Jedan ti može pomoći da izgradiš nešto dugoročno, dok ti drugi troši prihod a ne donosi ništa zauzvrat.
Praktična razlika je između produktivnog duga i potrošačkog duga, i prema njima se pristupa potpuno drugačije. Ova tema je važna za mnogo ljudi, budući da, prema studiji Mr.Finance iz 2025. godine, 2,5 miliona Rumuna ima bankarske kredite.
Tip duga | Primeri | Kako da ga tretiraš |
Produktivan | Stambeni kredit, ulaganje u obrazovanje koje ti povećava prihod | Prihvatljiv ako je rata održiva i donosi vrednost tokom vremena |
Potrošački | Kreditna kartica sa visokom kamatom, gotovinski kredit za robu koja gubi vrednost | Prioritet za otplatu, izbegavaj da ga obnavljaš |
Kad imaš više dugova koje treba da otplatiš, imaš dve jasne strategije. U nastavku pogledaj razliku između njih:
Strategija | Kako funkcioniše | Prednosti |
Lavina | Prvo otplaćuješ dug sa najvećom kamatom | Dugoročno te košta najmanje |
Grudva snega | Prvo otplaćuješ najmanji dug | Daje ti brzu motivaciju kroz vidljive pobede |
Ako razmišljaš o refinansiranju, ono ima smisla kada uspeš da nađeš znatno nižu kamatu ili ratu koju lakše možeš da izneseš. Ali nema smisla ako samo produžiš period otplate i na kraju platiš više. Uvek pažljivo proveri ukupan trošak, ne gledaj samo mesečnu ratu.
Pročitaj više o upravljanju dugovima i pogledaj šta tačno možeš da uradiš ako si u toj situaciji, ili kako da brzo skupiš novac da ih zatvoriš što pre.
Prvi koraci ka investiranju nakon što središ finansije
Investiranje dolazi nakon što postaviš temelje, ne paralelno sa finansijskim haosom. Prvo ti treba budžet koji funkcioniše, formiran fond za hitne slučajeve i skupi dugovi pod kontrolom.
Tek tada je novac koji ulažeš zaista novac koji možeš da pustiš da radi za tebe, bez potrebe da ga povlačiš čim se desi prva hitna situacija.
Ipak, pre nego što pogledaš konkretne investicione instrumente, dobro je da razumeš tri osnovna principa:
Diversifikacija znači da ne stavljaš sav novac na jedno mesto, kako jedan problem ne bi pogodio ceo tvoj novac.
Vremenski horizont pokazuje za koliko vremena će ti novac trebati, a ulaganja su najpogodnija za novac koji možeš da ostaviš da radi godinama.
Rizik koji prihvataš znači da ulažeš samo onoliko koliko možeš da gledaš kako oscilira, a da ne uđeš u paniku.
U sekciji Investicije – Profit Point možeš da pronađeš relevantne informacije koje ti mogu pomoći kada stigneš do ove faze.
Postoji više opštih kategorija instrumenata dostupnih Rumunima, ali nijedna nije univerzalno rešenje: investicioni fondovi, ETF-ovi, akcije i obveznice, kripto, Forex itd.
Ovde je najvažnije strukturisano obrazovanje. Moguće je učiti samostalno, ali to obično ide prilično sporo i može da bude put pun skupih grešaka.
Vođen pristup, s druge strane, skraćuje put. Možeš, na primer, da počneš besplatnim kursom ličnih finansija kao uvodom u investiranje, a zatim da nastaviš kursom Prvi portfolio, praktičnim programom u kome korak po korak gradiš sopstvenu strategiju.
Kako da odlučiš da li si spreman za investiranje?
Pre nego što uložiš prvi lej, definiši svoj profil investitora i proveri da li si postavio osnove. Koristi ovu kratku listu:
- Imaš funkcionalan budžet najmanje tri meseca zaredom.
- Imaš formiran fond za hitne slučajeve koji pokriva troškove za nekoliko meseci.
- Dugovi sa visokom kamatom su otplaćeni ili imaju jasan plan otplate.
Najčešća greška početnika je da investiraju novac koji bi im mogao zatrebati u narednih 6 do 12 meseci. Ako tržište padne baš kada ti ta suma treba, prinuđen si da prodaš uz gubitak.
Zato je vremenski horizont kriterijum koji odlučuje tip investicije: za novac koji ti treba uskoro biraš vrlo stabilne instrumente, a za novac koji možeš da ostaviš godinama možeš da prihvatiš veće oscilacije u zamenu za potencijalno veći rast.
Ako želiš da kreneš uz vodič kada je reč o berzi, možeš da istražiš besplatan resurs o prvim koracima na berzi.
Najčešće zamke u upravljanju ličnim finansijama i kako da ih izbegneš
Većina finansijskih problema ne dolazi iz loše sreće, već iz nekoliko obrazaca koji se ponavljaju i iz psihologije novca.
Najvarljivija stvar je inflacija životnog stila. Preciznije, poraste ti prihod i, umesto da uštediš razliku, odmah povećaš troškove, pa stalno ostaješ na ivici.
Jednako štetno je odlaganje štednje uz izgovor da ćeš početi kada budeš zarađivao više — trenutak koji sam od sebe nikad ne dođe.
A bez konkretnog finansijskog cilja, novac nema pravac i lako se rasipa.
Osnovno pravilo ostaje isto bez obzira na strategiju: nemoj dodatno da se zadužuješ pre nego što staviš tekuće troškove pod kontrolu. U suprotnom, to je kao da sipaš vodu u probušenu kantu.
Diversifikacija znači da ne stavljaš sav novac na jedno mesto, kako jedan problem ne bi pogodio ceo tvoj novac.
Vremenski horizont pokazuje za koliko vremena će ti novac trebati, a ulaganja su najpogodnija za novac koji možeš da ostaviš da radi godinama.
Rizik koji prihvataš znači da ulažeš samo onoliko koliko možeš da gledaš kako oscilira, a da ne uđeš u paniku.
Zamka | Protivotrov |
Inflacija životnog stila | Pri svakom povećanju prihoda, prvo povećaj iznos koji štediš. |
Odlaganje štednje | Automatski odvoji mali iznos već danas. |
Nedostatak cilja | Postavi jasan cilj, sa određenim iznosom i rokom. |
Pomešati visok prihod sa stabilnošću | Meri koliko zadržavaš, a ne koliko zarađuješ. |
Odluke donete pod uticajem emocija | Sačekaj jedan dan pre velikih kupovina ili prodaje u panici. |
Visok prihod ne znači automatski i stabilnost. Stabilnost dolazi iz toga koliko uspevaš da sačuvaš i „zaposliš“ novac, a ne iz cifre na platnom listiću ili iznosa koji ti mesečno legne na račun.
Isto tako, emocije češće sabotiraju finansijske odluke nego što misliš: strah te tera da prodaješ kada tržište pada, pohlepa te gura u nepromišljene rizike, a impuls te vodi u kupovine zbog kojih se kasnije kaješ.
Plan akcije za tvoje lične finansije, počev od danas
Sve informacije iznad daju rezultate tek kada ih složiš u jasan redosled.
Evo puta, korak po korak:
1. Uradi finansijski audit: otvori izvode i pogledaj tačno gde ti odlazi novac.
2. Napravi jednostavan budžet, sa fiksnim iznosom koji štediš svakog meseca.
3. Izgradi fond za hitne slučajeve postepeno, dok ne dođeš do 3 do 6 neto plata.
4. Napravi plan otplate skupih dugova.
5. Počni da investiraš postepeno, tek kada prve četiri faze budu stabilne.
Ključ nije u savršenstvu, već u malom i konstantnom napretku. Mnogi ljudi ostanu zaglavljeni jer žele da sve urade savršeno iz prve, a perfekcionizam ih parališe. Bolje je da počneš nesavršeno danas nego da čekaš idealan trenutak koji ne dolazi.
Da ne ostaneš sam na tom putu, imaš resurse koji mogu da ti pomognu da održiš naviku. Možeš da prođeš besplatan demo kurs o osnovama investiranja, da se pretplatiš na dnevni newsletter **Pastila Financiară** za praktične ideje i da se pridružiš grupama za finansijsku edukaciju i analize.
Prvi konkretan korak koji možeš da uradiš već danas je jednostavan: otvori aplikaciju banke, pogledaj izvod za poslednji mesec i izračunaj svoje fiksne troškove. Od toga sve postaje lakše.
Hajde da zajedno napravimo prvi korak ka tvojim finansijama
Ako želiš da pređeš sa informacija na rezultate i da učiš u praktičnom okruženju, sa ljudima koji zaista investiraju, piši nam šta te zanima i reći ćemo ti odakle da kreneš, u skladu sa tvojom situacijom.
Bilo da želiš da središ budžet ili si spreman za prve korake u investiranju, vođen proces ti značajno skraćuje put.
Možeš da se odlučiš za program 1 na 1 sa Mentorom, gde dobijaš praćenje napretka i redovan feedback, ili da izabereš Membership koji najbolje odgovara tvojoj trenutnoj situaciji.
Autor: Constantin Marcel