Jasni finansijski ciljevi: kompletan vodič kako da ih pravilno postaviš i ostvariš bez stresa
Constantin Marcel13 min čitanja
Imaš osećaj da novac jednostavno ispari do kraja meseca, a da ne znaš tačno gde je otišao?
Živiš od prvog do prvog, uštediš ponešto tu i tamo, ali na kraju godine shvatiš da tvoja finansijska situacija izgleda otprilike isto kao pre dvanaest meseci.
Frustracija nastaje upravo zato što trud postoji, ali mu nedostaje pravac. Bez jasnih finansijskih ciljeva svaki dinar odlazi na prvi trošak koji ti se nađe na putu, a ne na ono što ti je zaista važno.
Dobra vest je da to možeš da promeniš. U ovom vodiču ćeš, korak po korak, saznati kako da postaviš realne ciljeve, kako da odrediš prioritete i kako da ih pratiš, a da se ne osećaš preopterećeno.
Zašto većina ljudi u Srbiji ne ostvaruje svoje finansijske ciljeve
Slika generisana pomoću veštačke inteligencije
Problem nije u tome što ne želiš da štediš. Problem je što novac ode pre nego što stigneš da odlučiš šta ćeš sa njim.
Kada nemaš jasan cilj, svaki trošak u tom trenutku deluje opravdano. Izlazak u grad, onlajn porudžbina ili novi uređaj ne čine se kao velika razlika. Ali na kraju meseca ili godine otkriješ da nisi odvojio ništa za stvari koje su ti zaista važne.
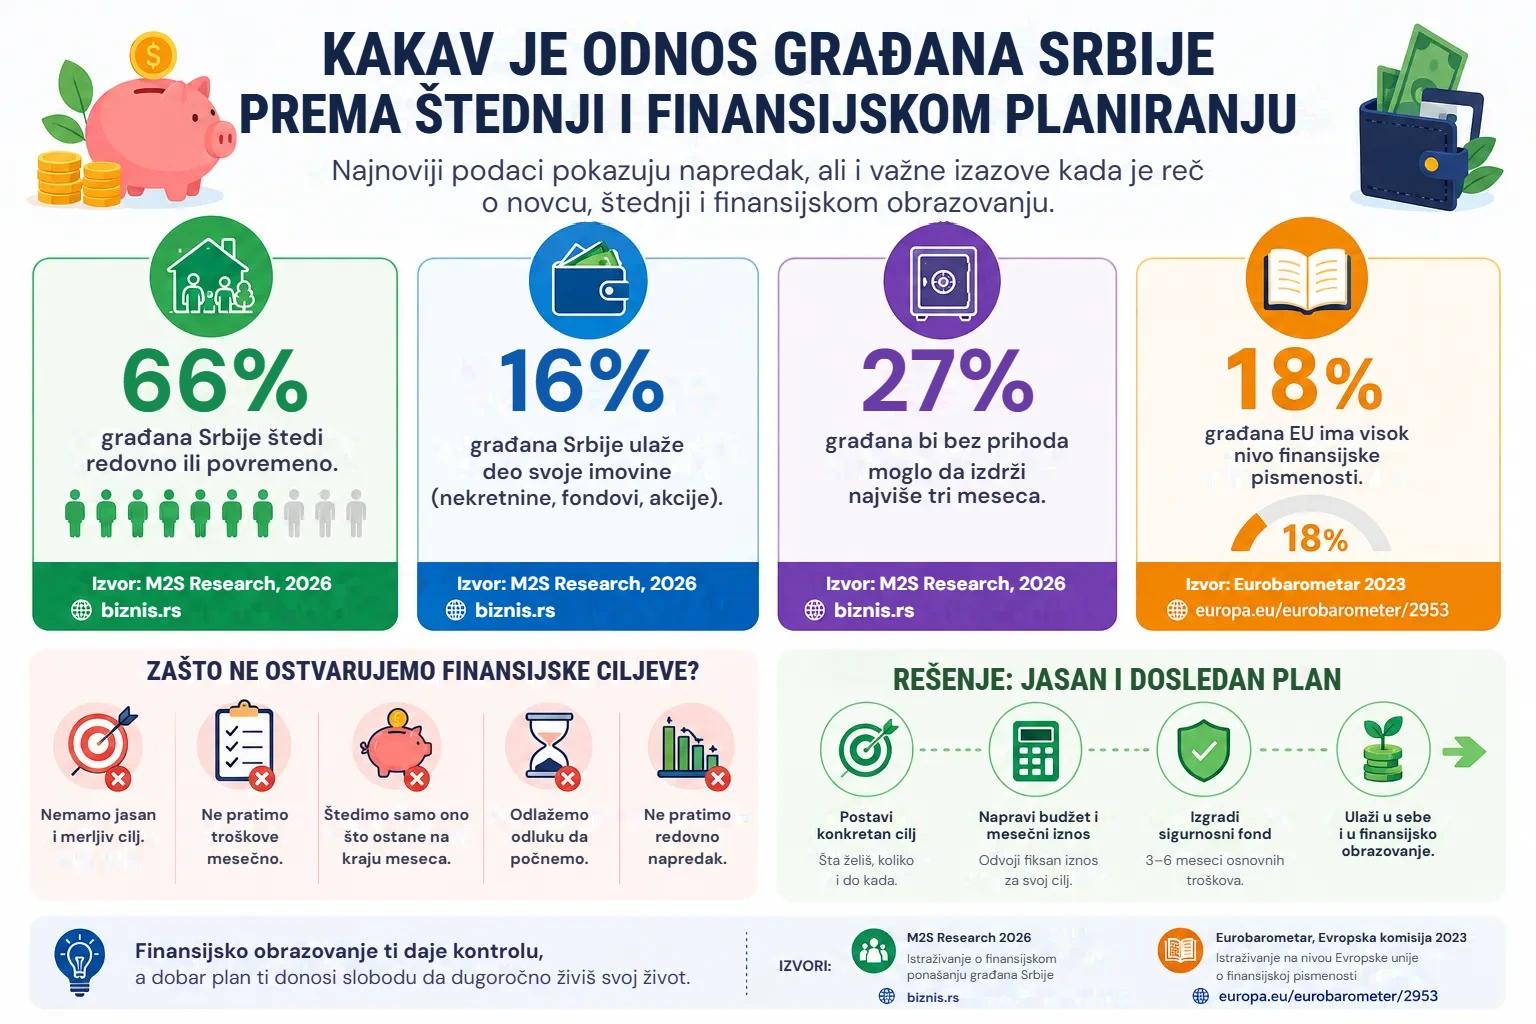
Podaci pokazuju da se finansijske navike građana Srbije polako menjaju, ali da izazova i dalje ima mnogo. Prema istraživanju agencije M2S Research iz 2026. godine, 66% građana Srbije štedi redovno ili povremeno, ali samo 16% ulaže deo svoje imovine.
Ipak, većina onih koji štede i dalje čuva novac u gotovini kod kuće, umesto da ga uloži ili iskoristi za izgradnju dugoročnog finansijskog plana.
Istovremeno, istraživanje Eurobarometra sprovedeno na nivou Evropske unije pokazuje da samo 18% građana EU ima visok nivo finansijske pismenosti. Srbija nije bila obuhvaćena tim istraživanjem, a poslednji dostupni uporedni podaci (S&P Global) pokazuju da je u Srbiji finansijski pismeno tek 38% odraslih.
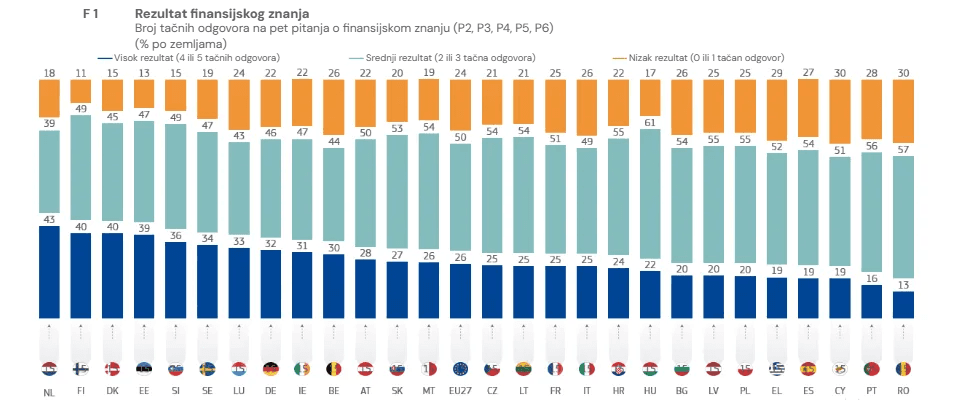
Nedostatak znanja o štednji, investiranju i upravljanju budžetom ostaje jedna od glavnih prepreka na putu do finansijskih ciljeva.
Razlika između onih koji uspevaju i onih koji stoje u mestu nije uvek u visini prihoda, već u zdravom finansijskom obrazovanju i jasnoći.
Finansijski san lepo zvuči, ali nije dovoljno reći: „želim da budem mirniji kada razmišljam o novcu“ ili „želim da štedim više“.
Finansijski cilj je, međutim, konkretan: ima iznos, rok i jasan razlog. San ostaje namera. Cilj postaje plan.
Najčešći razlozi zbog kojih ljudi ne ostvaruju svoje finansijske ciljeve su:
nemaju jasan i merljiv cilj;
štede samo ono što ostane na kraju meseca;
odlažu odluku da počnu;
smatraju da mali iznosi nisu važni;
ne prate redovno svoj napredak.
Prepreke su uglavnom psihološke i tiču se psihologije novca. Odlažeš jer ti deluje komplikovano i ne znaš odakle da kreneš. Misliš da mali iznosi nisu važni, pa se i ne trudiš da odvojiš 10 ili 20 evra. Ili imaš osećaj da je prekasno i da je trebalo da počneš pre deset godina. Sve ove misli su prirodne, ali te vremenom skupo koštaju.
Dobra vest je da se sve ove prepreke mogu prevazići. Prvi korak je da nejasnu nameru pretvoriš u konkretan cilj koji možeš da pratiš iz meseca u mesec. Upravo o tome govorimo u nastavku članka.
Šta jeste, a šta nije finansijski cilj
Izvor fotografije: slika generisana pomoću veštačke inteligencije
Finansijski cilj je konkretna meta, sa preciznim iznosom i jasnim rokom, povezana sa razlogom koji ti je važan. „Želim da štedim“ nije cilj, to je želja.
„Odvajam 100 evra svakog meseca, tokom 18 meseci, da bih izgradio fond za hitne slučajeve“ jeste cilj. Razlika u rečima deluje mala, ali je u rezultatima ogromna: jedno ti daje merljiv pravac, a drugo te ostavlja da beskonačno improvizuješ.
Važno je da ne mešaš cilj sa finansijskim planom. Cilj je odredište, iznos koji želiš da dostigneš do određenog datuma. Finansijski plan je mapa, odnosno niz mesečnih odluka kojima stižeš do cilja: koliko štediš, na čemu štediš i šta automatizuješ.
Potrebno ti je oboje, ali redosled je važan. Prvo odlučiš gde želiš da stigneš, a zatim gradiš put.
Dobar cilj je utemeljen na tvojim stvarnim vrednostima, a ne na onome što rade drugi.
Ako ti je sigurnost porodice na prvom mestu, fond za hitne slučajeve postaje prioritet; ako želiš slobodu da ne zavisiš od jednog radnog mesta, redovna štednja dobija drugačiji smisao.
I ne zaboravi nešto što ti skida pritisak s leđa: ciljevi se mogu menjati. Dete, promena posla ili selidba mogu da ti promene prioritete, a prilagođavanje cilja nije neuspeh, već dokaz da pažljivo pratiš sopstveni život.
Tri vrste finansijskih ciljeva prema vremenskom horizontu
Slika generisana pomoću veštačke inteligencije
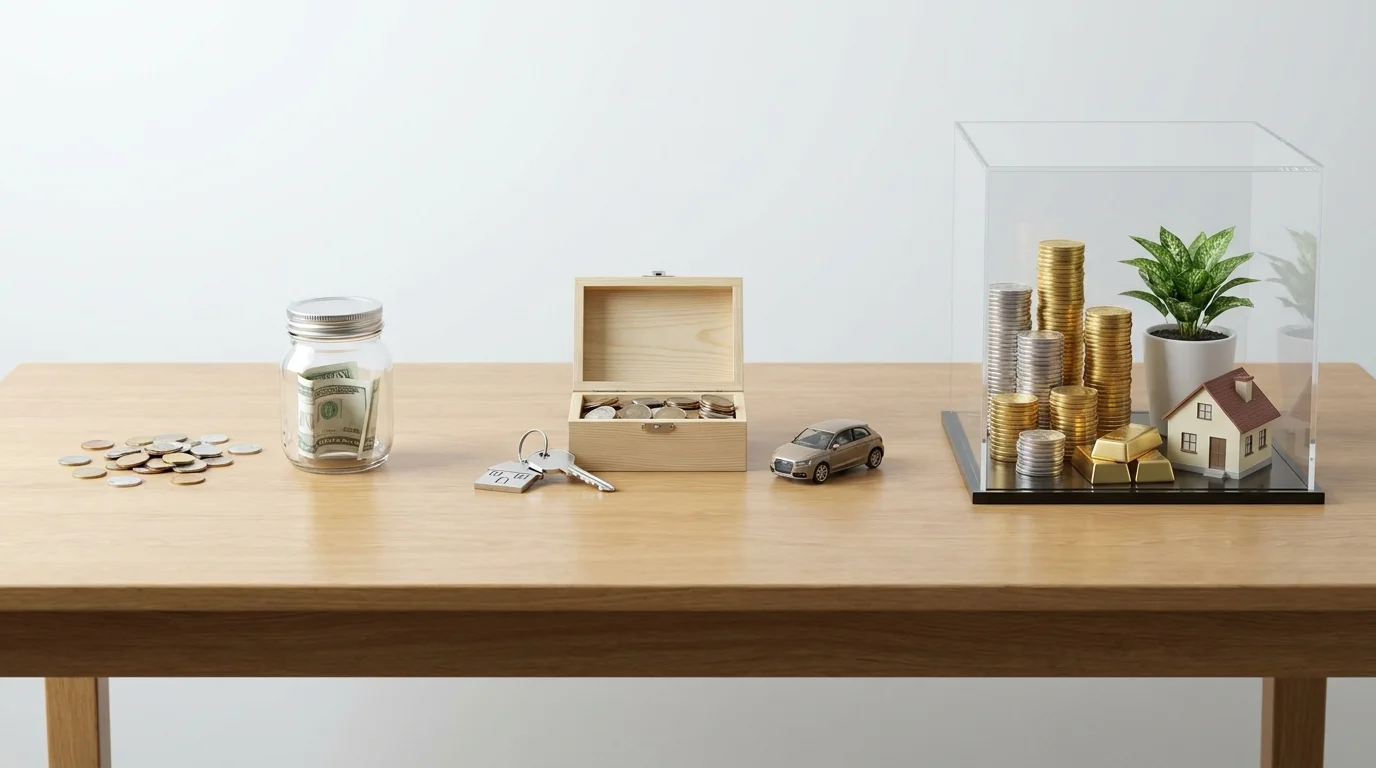
Najjednostavniji način da organizuješ svoje ciljeve jeste da ih grupišeš prema vremenu u kom želiš da ih ostvariš.
Govorimo o kratkoročnim ciljevima, ostvarivim za manje od godinu dana, srednjoročnim ciljevima, za koje je potrebno od jedne do pet godina, i dugoročnim ciljevima, sa horizontom dužim od pet godina.
Fond za hitne slučajeve prirodno spada u kratkoročne ciljeve, učešće za automobil u srednjoročne, a dobrovoljna penzija ili nekretnina u dugoročne.
Ključ je da istovremeno imaš ciljeve iz sve tri kategorije. Ako se fokusiraš samo na dugi rok, ostaješ nepokriven već kod prvog nepredviđenog troška; ako pratiš samo kratki rok, ne gradiš ništa trajno.
Kategorije se međusobno podržavaju: kratkoročni cilj, kao što je fond za hitne slučajeve, postaje temelj na kom možeš mirno da gradiš velike ciljeve, jer ne moraš da razbijaš investicije kod prve hitne situacije.
Kratkoročni finansijski ciljevi
Kratkoročni ciljevi donose vidljive rezultate za manje od 12 meseci, zbog čega su najpogodniji kao polazna tačka.
Tri konkretna primera koja možeš odmah da primeniš: osnovni fond za hitne slučajeve koji pokriva nekoliko nepredviđenih troškova, otplata manjeg duga koji ti opterećuje mesečni budžet i iznos odvojen za odmor koji želiš da platiš bez rata. Saznaj više o upravljanju dugovima i o efikasnim rešenjima za njihovo smanjenje koja možeš da primeniš već sada.
Njihova stvarna vrednost nije samo u novcu, već i u disciplini koju gradiš. Kada vidiš da si uspeo da ostvariš prvi cilj, stičeš samopouzdanje da možeš i više, a to samopouzdanje pokreće i velike ciljeve.
U kratkoročne ciljeve možeš da svrstaš i iznos namenjen nekoj bliskoj potrebi.
Za novac koji bi ti mogao zatrebati brzo, saznaj kako da brzo i efikasno uštediš novac.
Srednjoročni finansijski ciljevi
U horizont od jedne do pet godina spadaju ciljevi koji zahtevaju veće iznose i stalan plan štednje. Tu se pronalazi većina čitalaca: učešće za stan, zamena automobila, finansiranje sopstvenog obrazovanja ili školovanja deteta. To su ciljevi koji se ne ostvaruju za mesec dana, već zahvaljujući ritmu koji održavaš više godina.
Za ovaj horizont važno je da izabereš odgovarajuće instrumente štednje, bez žurbe ka veoma promenljivim rešenjima. Govorimo o vrstama instrumenata, a ne o konkretnim proizvodima: štedni računi za deo koji želiš da ti bude dostupan, oročeni depoziti za iznose sa fiksnim rokom ili fondovi sa uravnoteženim rizikom za deo koji možeš da pustiš da radi nekoliko godina.
Suština je da rizik uskladiš sa trenutkom kada će ti novac biti potreban, da te ništa ne bi zateklo nespremnog.
Dugoročni finansijski ciljevi
Dugoročni ciljevi traju duže od pet godina i obuhvataju najvažnije odluke tvog finansijskog života: penziju, nezavisnost od jednog izvora prihoda i ono što želiš da ostaviš drugima.
Upravo ovde u tvoju korist rade izgradnja prvog portfolija i ulaganja na berzi ili u ETF-ove, ciljevi kod kojih uložena zarada dalje stvara novu zaradu. Što ranije počneš, to veći deo posla vreme obavlja umesto tebe.
Najčešća zamka je odlaganje zbog neizvesnosti. Ne znaš kako će ekonomija izgledati za deset godina, pa radije uopšte ne počinješ. Međutim, upravo je neizvesnost razlog zbog kog dug horizont pomaže: imaš vremena da prebrodiš slabije periode i iskoristiš one dobre.
To je i smisao cilja da ne zavisiš isključivo od državne penzije, tako što gradiš sopstveni izvor prihoda za kasnije. Ako želiš da razumeš opcije za ovaj horizont, možeš da proučiš koja su najbolja dugoročna ulaganja pre nego što doneseš odluku.
Kako da postaviš finansijske ciljeve pomoću SMART metode
Izvor fotografije: pexels.com
SMART metoda pretvara nejasnu želju u cilj koji zaista možeš da pratiš. Skraćenica znači: Specifičan (Specific), Merljiv (Measurable), Ostvariv (Achievable), Relevantan (Relevant) i Vremenski određen (Time-bound).
Kada se primeni na lične finansije, svako slovo te tera da odgovoriš na konkretno pitanje, da ne bi ostao na nivou „bilo bi dobro da štedim“.
Evo kako izgleda cilj pretvoren iz nejasnog u SMART, na primeru osobe sa prosečnim primanjima u Srbiji.
SMART element | Kako se primenjuje na primeru |
|---|---|
Specifičan | Želim da napravim fond za hitne slučajeve, a ne samo „da imam neki novac sa strane“ |
Merljiv | Ciljni iznos je 1.800 evra, koji u svakom trenutku mogu da proverim na računu |
Ostvariv | Odvajam 100 evra mesečno, iznos koji moj budžet može da podnese |
Relevantan | Daje mi sigurnost ako nekoliko meseci ostanem bez prihoda, a to mi je važno |
Vremenski određen | Želim da dostignem iznos za 18 meseci, uz proveru na svaka tri meseca |
Pre nego što postaviš cilj, proveri da li je realan u odnosu na tvoje trenutne prihode i troškove. Zapiši koliko ti mesečno prihoduje, oduzmi fiksne i promenljive troškove, a preostali iznos ti govori koliko možeš da odvojiš, a da ne osećaš da ti je ostalo premalo.
Ako cilj zahteva više nego što možeš da odvojiš, ili produži rok, ili smanji ciljni iznos, ili potraži dodatni izvor prihoda.
I ne zaboravi korak koji se najčešće preskače: zapiši cilj negde gde ćeš ga videti i povremeno mu se vraćaj. Cilj koji držiš samo u glavi izbledi za nekoliko nedelja.
Redosled kojim određuješ finansijske prioritete
Izvor fotografije: slika generisana pomoću veštačke inteligencije
Tvoji resursi su ograničeni, pa ne možeš istovremeno da pratiš deset ciljeva sa istim uspehom. Ako svaki dinar rasporediš na deset strana, nijedan cilj nećeš ostvariti. Zato te određivanje prioriteta izvlači iz paralize izbora i daje ti logičan redosled delovanja.
Redosled koji odgovara većini ljudi izgleda ovako: prvo izgradiš osnovni fond za hitne slučajeve, zatim napadneš dugove sa visokom kamatom, a tek nakon toga prelaziš na ozbiljniju štednju i dugoročna ulaganja.
Da bi odlučio šta je prvo na redu, odvoji ono što je hitno od onoga što je važno.
Hitno znači da utiče na tebe odmah, kao rata sa visokom kamatom koja ti svakog meseca jede budžet. Važno znači da menja budućnost, kao ulaganja za penziju, ali može da sačeka nekoliko meseci. Za početnu raspodelu, orijentir je pravilo 50/30/20, po kom otprilike polovina prihoda pokriva osnovne potrebe, jedan deo ide na želje, a ostatak na štednju i ciljeve.
Ove procente posmatraj kao polaznu tačku, a ne kao univerzalni zakon, odnosno prilagodi ih svojoj stvarnosti. Ako želiš detaljniji metod, imaš poseban vodič o određivanju prioriteta finansijskih ciljeva.
Fond za hitne slučajeve kao prvi cilj
Jedan od razloga zbog kojih je finansijske ciljeve teško ostvariti jeste nedostatak finansijskih rezervi. Prema podacima RZS-a i Eurostata za 2025. godinu, čak 36,1% građana Srbije ne bi moglo da podmiri neočekivani trošak iz budžeta domaćinstva.
Zato je fond za hitne slučajeve stvarna potreba: to je iznos koji držiš sa strane isključivo za nepredviđene situacije, kao što su hitna popravka, zdravstveni problem ili period bez prihoda. On je temelj svakog finansijskog plana, jer se bez njega svaki drugi cilj ruši već kod prvog iznenađenja, a ti se ponovo vraćaš pozajmicama.
Kao orijentir, zdrav fond pokriva između tri i šest mesečnih troškova, ne prihoda, već iznosa koji ti je zaista potreban da bi živeo mesec dana. Za nekoga ko mesečno troši 600 evra, to znači cilj od 1.800 do 3.600 evra, koji se gradi postepeno.
Ovaj novac treba da bude likvidan i lako dostupan, odvojen od tekućeg računa da ga ne bi greškom potrošio, ali dostupan za nekoliko sati kada ti zaista zatreba. Ne držiš ga u promenljivim instrumentima, jer je njegova svrha sigurnost, a ne prinos.
Otplata dugova i njihov uticaj na tvoje ciljeve
Dugovi sa visokom kamatom su najveći potrošač resursa koje bi inače usmerio ka svojim ciljevima. Svaki dinar plaćen na kamatu je dinar koji ne stiže do tvoje štednje ili investicija, a trošak se gomila iz meseca u mesec.
Metoda | Kako funkcioniše |
|---|---|
Lavina | Prvo otplaćuješ dug sa najvećom kamatom, da bi smanjio ukupan trošak |
Grudva snega | Prvo otplaćuješ najmanji dug, da bi brzim pobedama stekao motivaciju |
Izbor između ove dve metode zavisi od tvoje prirode: ako te motivišu brojke, lavina te dugoročno košta manje; ako su ti potrebne vidljive pobede da ne bi odustao, grudva snega te drži u igri.
Bez obzira na metodu, paralelno zadrži minimalnu štednju, makar i simboličan iznos, da ne bi ostao potpuno nepokriven dok se rešavaš dugova. Za strukturiran plan, možeš da pogledaš i ove strategije za smanjenje dugova.
Česte greške koje sabotiraju finansijske ciljeve
Izvor fotografije: pexels.com
Većina ciljeva ne propadne zbog nedostatka novca, već zbog nekoliko grešaka koje se ponavljaju. Važno je da svaka ima jednostavno rešenje, čim je prepoznaš. Evo najčešćih obrazaca i kako da ih ispraviš.
Previše nejasni ili previše brojni ciljevi koje pratiš istovremeno ostavljaju te bez rezultata, jer kada nemaš iznos i rok ili imaš deset ciljeva odjednom, nijedan ne završiš. Izaberi najviše dva ili tri aktivna cilja i formuliši ih konkretno.
Nedostatak sistema praćenja dovodi do toga da cilj padne u zaborav posle nekoliko nedelja. Odredi jedan dan u mesecu kada proveravaš napredak, makar i pet minuta.
Precenjivanje mogućnosti štednje javlja se kada sebi zadaš iznos koji stvarni budžet ne može da podnese, pa se zatim demotivišeš. Kreni od konkretnog budžeta, a ne od toga koliko bi voleo da možeš da odvojiš.
Odustajanje kod prvog nepredviđenog troška nije opravdano, jer jedan mesec u kom probiješ budžet ne poništava sve. Vrati se ritmu sledećeg meseca, umesto da potpuno odustaneš.
Poređenje sa drugima ti ne govori ništa korisno, jer tuđi ritam nema veze sa tvojim. Poredi se sa sopstvenom polaznom tačkom i sopstvenim napretkom.
Mnoge od ovih zamki potiču iz načina na koji svakodnevno upravljaš novcem, a iskren pogled na sopstvene navike pomaže više od bilo koje tabele.
Kako da pratiš i prilagođavaš finansijske ciljeve tokom vremena
Izvor fotografije: slika generisana pomoću veštačke inteligencije
Redovno preispitivanje ciljeva nije znak neuspeha, već odlika nekoga ko svesno upravlja svojim novcem. Život se menja, a cilj postavljen pre godinu dana danas možda više nema smisla. Prilagoditi ga znači da si pažljiv, a ne da si pogrešio.
Zdrav ritam funkcioniše na tri nivoa:
Mesečno proveravaš budžet, odnosno šta je ušlo, a šta izašlo.
Tromesečno pregledaš ciljeve, da vidiš da li si na dobrom putu i koliko ti je još ostalo do cilja.
Godišnje preispituješ ukupnu strategiju, jer se veliki prioriteti ređe menjaju.
Pokazatelji koje pratiš su jednostavni: ušteđeni iznos u odnosu na planirani, tempo otplate dugova i odnos između troškova i prihoda.
Prilagođavanje postaje neophodno kada se promene prihodi ili okolnosti. Ako dobiješ povišicu, povećaj iznos koji odvajaš umesto da povećaš troškove; ako ti se prihod smanji, produži rok umesto da odustaneš.
Ono što te dugoročno drži na pravom putu jeste stalno finansijsko obrazovanje, koje redovno dopunjuješ iz pouzdanih izvora i kroz razmenu ideja sa ljudima koji imaju iste ciljeve. Možeš redovno da čitaš tekstove iz rubrike Investicije – Profit Point da bi održao ritam učenja.
Preuzmi kontrolu nad svojim novcem
Izvor fotografije: slika generisana pomoću veštačke inteligencije
Za početak ti nisu potrebni veliki prihodi ni napredno znanje. Potreban ti je jedan jasan cilj, sa iznosom i rokom, i navika da proveravaš napredak. Ostalo se gradi korak po korak, a svaki mesec u kom nešto odvojiš potvrđuje ti da je pravac dobar.
Kontrola nad sopstvenom finansijskom situacijom nije dar rezervisan za druge, već odluka koju donosiš danas.
Ako želiš da teoriju pretvoriš u praksu zajedno sa ljudima koji i sami uče, istraži resurse i kurseve finansijskog obrazovanja na profitpoint.rs ili nas kontaktiraj direktno i napravi prvi konkretan korak ka svojim ciljevima.
Ili se možeš direktno prijaviti na program 1 na 1 Mentor, za praćenje napretka ka tvojim finansijskim ciljevima i stalnu povratnu informaciju, ili izabrati Membership koji odgovara tvojoj trenutnoj situaciji.
Autor: Constantin Marcel