Euribor je jedan od najvažnijih pokazatelja na evropskom finansijskom tržištu. Možda ga ne pratiš svakodnevno, ali ako imaš kredit sa varijabilnom kamatom, direktno utiče na tvoju mesečnu ratu.
Ukratko, Euribor je kamatna stopa po kojoj banke u evrozoni pozajmljuju novac jedna drugoj. Zvuči kao tehnički detalj. U stvarnosti, to je osnova na kojoj se grade milioni kreditnih ugovora.
Kada Euribor raste, rastu i rate za kredite sa varijabilnom kamatnom stopom. Kada pada, rate mogu da se smanje. Razlike mogu delovati male, ali dugoročno je uticaj značajan. Kod stambenog kredita na 25 ili 30 godina, čak i promena od 1 procentnog poena može značiti hiljade evra više ili manje.
Poslednjih godina Euribor je prošao kroz velike promene. Dugo je bio negativan nakon finansijske krize i pandemije 2020. godine. Zatim je, u kontekstu visoke inflacije u evrozoni i povećanja kamatnih stopa od strane Evropske centralne banke, brzo porastao.
Zato je važno da razumeš šta je Euribor indeks, kako se računa i kako konkretno utiče na tvoje finansije. U ovom vodiču videćeš mehanizam koji stoji iza njega, vrste Euribora i uticaj na kredite, objašnjene detaljno i praktično.
Šta je Euribor?
Izvor fotografije: Slika generisana pomoću AI
Definicija Euribora
Euribor dolazi od naziva „Euro Interbank Offered Rate“. To je prosečna kamatna stopa po kojoj grupa važnih banaka iz evrozone izjavljuje da je spremna da pozajmljuje novac jedna drugoj, na različite rokove dospeća.
To nije kamata koju određuje jedna banka. To je prosek koji se računa svakog dana, na osnovu kotacija koje dostavlja više velikih finansijskih institucija. Objavljuje se svakog radnog dana, oko 11.00 časova po srednjoevropskom vremenu.
Važno je da razumeš jednu jednostavnu stvar. Euribor nije kamata koju direktno plaćaš po kreditu. On je samo referentni indeks. Tvoja banka na njega dodaje fiksnu maržu, koja je utvrđena ugovorom.
Uloga na finansijskom tržištu
Euribor je reper za veliki deo finansijskih proizvoda u evrozoni. Koristi se kod stambenih kredita, gotovinskih kredita, lizinga, ali i u ugovorima između finansijskih institucija.
Funkcioniše kao termometar cene novca u evrozoni. Kada je likvidnost velika i kamatne stope su niske, Euribor teži da bude nizak. Kada monetarna politika postane stroža i cena finansiranja raste, raste i Euribor.
Za tebe, kao fizičko lice, najvidljiviji efekat je na kredite sa varijabilnom kamatnom stopom. Zato, iako deluje kao tehnički pokazatelj, njegov uticaj je veoma konkretan.
Razlika između Euribora i kamate ECB
Mnogi mešaju Euribor sa kamatnom stopom monetarne politike koju određuje Evropska centralna banka. To su različite stvari.
Evropska centralna banka određuje referentne kamatne stope, kao što su stopa za glavne operacije refinansiranja ili stopa depozitne olakšice. To su instrumenti monetarne politike.
Euribor je, s druge strane, rezultat interakcije između banaka na međubankarskom tržištu. Na njega utiču odluke ECB, ali ga ona ne određuje direktno. Euribor obično unapred odražava očekivane poteze ECB. Ako tržište očekuje povećanje kamatnih stopa, Euribor može da poraste pre nego što zvanična odluka bude objavljena.
Istorija Euribora
Euribor je uveden 1999. godine, zajedno sa lansiranjem evra. Od tada je postao jedan od najkorišćenijih referentnih indeksa u Evropi.
Nakon finansijske krize 2008. godine reformisan je kako bi se povećale transparentnost i tačnost metodologije. Njime upravlja European Money Markets Institute, a metodologija je revidirana kako bi se smanjili rizici od manipulacije.
Poseban period bio je između 2015. i 2021. godine, kada je Euribor imao negativne vrednosti. Ta situacija bila je posledica ultra labave monetarne politike ECB. Za mnoge dužnike to je bila privremena prednost. Zatim je, počev od 2022. godine, zbog visoke inflacije u evrozoni, Euribor brzo porastao.
Razumevanje ove istorije pomaže ti da vidiš da Euribor nije stabilan. To je pokazatelj koji odražava ekonomske cikluse i odluke monetarne politike.
Euribor indeks i njegove vrste
Izvor fotografije: Slika generisana pomoću AI
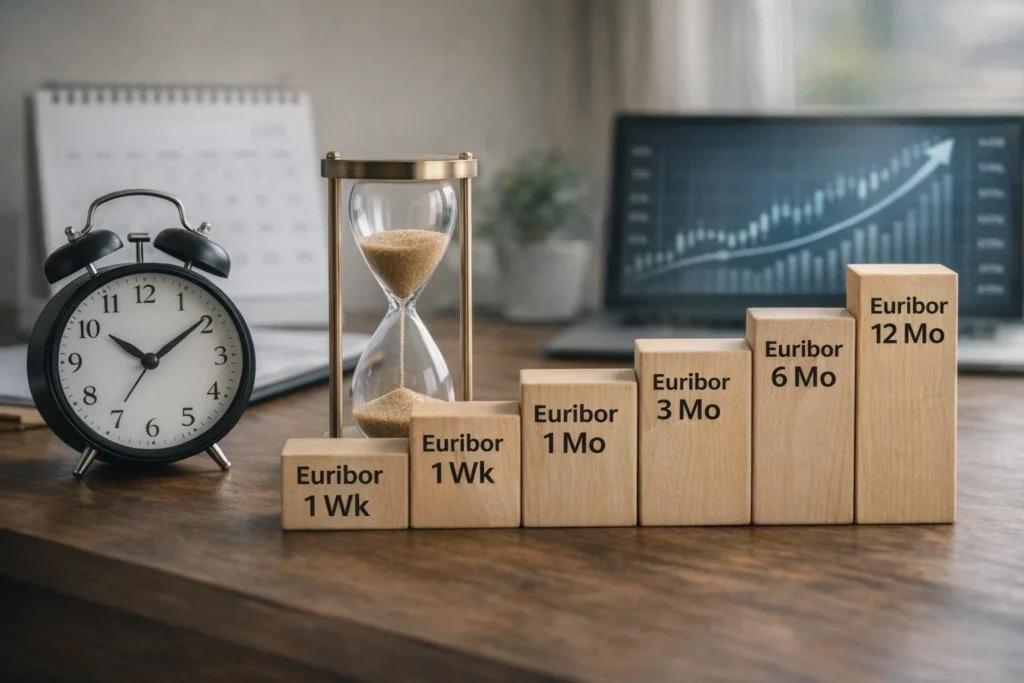
Euribor nije jedan jedini broj. Postoji više varijanti, u zavisnosti od perioda na koji banke pozajmljuju novac jedna drugoj. Ti periodi se zovu rokovi dospeća ili maturiteti.
Svaka vrsta Euribor indeksa odražava cenu novca za određeni vremenski interval. U praksi se neke koriste češće od drugih.
Nedeljni Euribor
Euribor na jednu nedelju odražava kamatu za veoma kratkoročne međubankarske pozajmice. Koristi se uglavnom u transakcijama između finansijskih institucija.
Za fizička lica ova vrsta se retko koristi u kreditnim ugovorima. Previše je volatilna da bi bila stabilna osnova za dugoročni zajam.
Mesečni Euribor
Ova varijanta pokazuje cenu pozajmica na period od jednog meseca. Stabilnija je od nedeljne, ali i dalje brzo reaguje na promene na tržištu.
U nekim zemljama evrozone koristi se kod određenih finansijskih proizvoda, ali za standardne stambene kredite nije najčešća opcija.
Euribor na 3, 6 i 12 meseci
Ovo su najčešće korišćene varijante u kreditnim ugovorima za stanovništvo.
Euribor na 3 meseca (3M Euribor) i na 6 meseci (6M Euribor) najčešće se sreću kod stambenih kredita sa varijabilnom kamatnom stopom. Banka obično ažurira kamatu na svaka 3 ili 6 meseci, u zavisnosti od indeksa koji je naveden u ugovoru.
Euribor na 12 meseci je stabilniji, jer odražava očekivanja tržišta na dužem horizontu. Ipak, može imati veće promene u periodima ekonomske neizvesnosti.
U Rumuniji, kod kredita u evrima odobrenih pre uvođenja IRCC indeksa za kredite u lejima, najčešće su korišćeni Euribor na 3 ili 6 meseci, što važi i za Srbiju. Za kredite indeksirane u dinarima, koristi se 6M ili 3M Belibor.
Razlike između vrsta Euribora
Glavna razlika između ovih vrsta je referentni period i nivo volatilnosti.
Kratkoročni indeksi brže reaguju na promene monetarne politike ili na tenzije na tržištu. Dugoročniji indeksi uključuju i očekivanja u vezi sa budućim kretanjem kamatnih stopa.
Za tebe se razlika vidi u tempu kojim se menja rata kredita. Ako imaš kredit vezan za Euribor na 3 meseca, kamata može da se prilagođava češće nego kod kredita vezanog za Euribor na 12 meseci.
Izbor vrste Euribor indeksa utiče na nivo predvidljivosti tvojih rata. Zato je važno da tačno razumeš šta piše u ugovoru i kako funkcioniše mehanizam ažuriranja.
Kako Euribor utiče na kredite?
Izvor fotografije: Slika generisana pomoću AI
Za većinu ljudi Euribor postaje relevantan tek kada se pojavi u kreditnom ugovoru. Tada više nije apstraktan pokazatelj. Postaje faktor koji menja tvoju mesečnu ratu.
Mehanizam je jednostavan, ali efekti dugoročno mogu biti značajni.
Formula varijabilne kamate
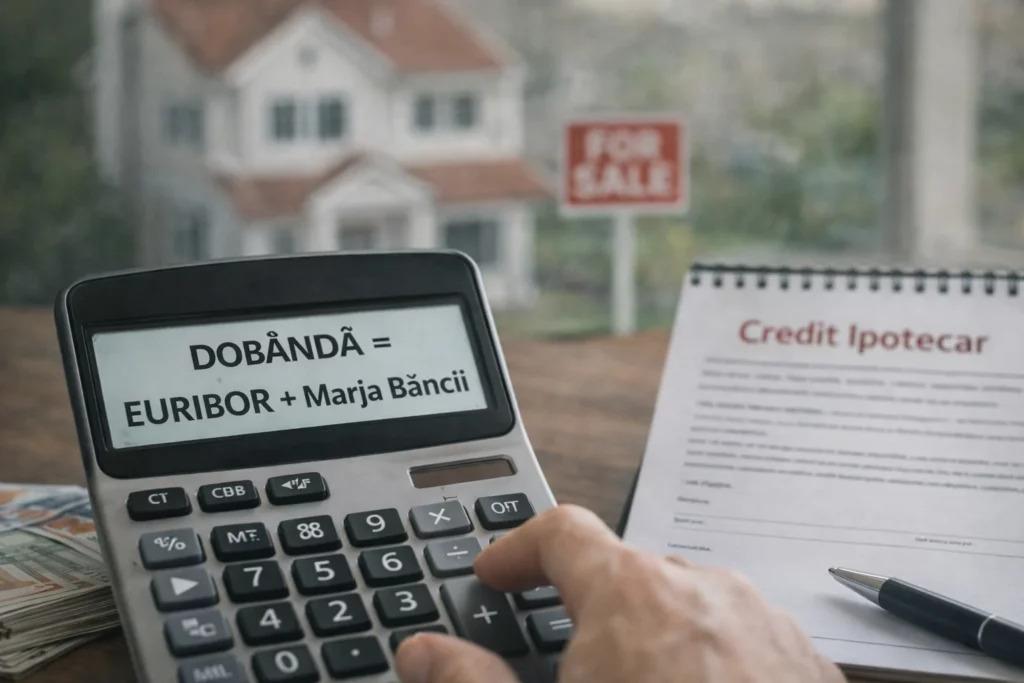
Kod kredita sa varijabilnom kamatnom stopom u evrima, formula je sledeća:
Ukupna kamata = Euribor indeks + fiksna marža banke.
Marža je određena ugovorom i ostaje ista tokom celog perioda otplate kredita. Euribor je promenljivi deo.
Na primer, ako imaš kredit sa Euriborom na 6 meseci plus maržu od 3 odsto, a Euribor je 2 odsto, ukupna kamata će biti 5 odsto. Ako Euribor poraste na 3 odsto, tvoja kamata postaje 6 odsto. Menja se samo indeks, ne i marža banke.
To je rizični deo tvog kredita, jer ugovorom ne možeš da kontrolišeš kretanje Euribora, ali moraš da snosiš njegove posledice.
Stambeni krediti sa varijabilnom kamatom
Najviše su pogođeni stambeni krediti na dugi rok. Kredit na 25 ili 30 godina osetljiv je na promene kamatnih stopa.
Povećanje od 1 procentnog poena može značiti desetine ili stotine evra više mesečno, u zavisnosti od iznosa pozajmice. Tokom celog trajanja kredita, razlika može dostići hiljade, pa čak i desetine hiljada evra.
U periodima kada je Euribor bio negativan, mnogi dužnici su imali koristi od nižih rata. Nakon 2022. godine, sa rastom kamatnih stopa u evrozoni, rate su vidljivo porasle za one sa varijabilnom kamatom.
Gotovinski krediti
I gotovinski krediti u evrima mogu biti vezani za Euribor. Ipak, oni su uglavnom kraćeg roka. Uticaj promena je vremenski ograničeniji.
I pored toga, ako Euribor brzo poraste, mesečna rata može postati teža za otplatu. Zato je važno da analiziraš različite scenarije pre nego što potpišeš ugovor.
U procesu razumevanja ovih mehanizama, finansijska edukacija ima stvarnu ulogu. Ako želiš dublje da razumeš kako funkcionišu kamate, tržišta i odluke monetarne politike, možeš analizirati edukativne programe dostupne na https://profitpoint.rs/, gde su detaljno objašnjeni koncepti koji stoje iza pokazatelja kao što je Euribor.
Uticaj na mesečne rate
Konkretan uticaj zavisi od tri faktora: iznosa kredita, preostalog perioda otplate i trenutnog nivoa Euribor indeksa.
Na početku kredita, kada je dug veliki, rast kamate ima jači efekat na ratu. Pred kraj je uticaj manji, jer je preostala glavnica niža.
Zato, kada analiziraš kredit sa varijabilnom kamatom, korisno je da se zapitaš ne samo koliki je Euribor danas, već i šta bi se realno desilo ako bi porastao za 1 ili 2 procentna poena.
Obračun i objavljivanje Euribor indeksa
Izvor fotografije: Slika generisana pomoću AI
Euribor nije vrednost koja se određuje proizvoljno. Postoji jasna metodologija, regulisana na evropskom nivou, upravo da bi se izbegle zloupotrebe i manipulacije koje su u prošlosti pogodile druge referentne indekse.
Razumevanje načina obračuna pomaže ti da vidiš da je reč o formalnom, nadziranom i standardizovanom mehanizmu.
Metodologija obračuna
Euribor indeks administrira European Money Markets Institute, organizacija odgovorna za prikupljanje i validaciju podataka.
Grupa banaka učesnica svakodnevno šalje kotacije o kamatnoj stopi po kojoj procenjuje da može da se zaduži na međubankarskom tržištu, za svaki relevantni rok dospeća.
Te kotacije nisu obična mišljenja. Trenutna metodologija, revidirana nakon regulatornih reformi u Evropskoj uniji, naglasak stavlja na stvarne transakcije kada su one dostupne. Ako nema dovoljno transakcija, koriste se standardizovani modeli i jasna pravila procene.
Nakon prikupljanja podataka, ekstremne vrednosti se uklanjaju, a zatim se računa prosek. Rezultat se objavljuje kao Euribor indeks za svaki maturitet.
Učestalost objavljivanja
Euribor se objavljuje svakog radnog dana, oko 11.00 časova po srednjoevropskom vremenu.
Vrednosti su javno dostupne i brzo ih preuzimaju banke, finansijske institucije i platforme za ekonomske informacije. Ako imaš kredit vezan za Euribor na 3 ili 6 meseci, banka ne ažurira ratu svakodnevno, već prema periodičnosti iz ugovora. Obično na 3 ili 6 meseci.
Ipak, dnevno kretanje indeksa daje signal o opštem pravcu cene novca u evrozoni.
Uključene institucije
Administraciju Euribor indeksa obavlja European Money Markets Institute. Njegova aktivnost regulisana je evropskim okvirom za referentne indekse, utvrđenim Uredbom EU o indeksima koji se koriste u finansijskim instrumentima i finansijskim ugovorima.
Evropska centralna banka ne određuje direktno Euribor. Međutim, njene odluke o kamatama monetarne politike snažno utiču na njegov nivo.
Pored toga, evropska nadzorna tela prate poštovanje pravila, upravo kako bi se obezbedile transparentnost i kredibilitet.
Faktori koji utiču na Euribor
Izvor fotografije: Slika generisana pomoću AI
Euribor se ne pomera nasumično. On odražava opšte stanje ekonomije evrozone i očekivanja banaka u vezi sa kretanjem kamatnih stopa.
Ponekad reaguje i pre nego što zvanična odluka bude objavljena. To je zato što tržišta anticipiraju.
Politika Evropske centralne banke
Najvažniji faktor je monetarna politika Evropske centralne banke.
Kada ECB povećava referentne kamatne stope kako bi se borila protiv inflacije, cena finansiranja na međubankarskom tržištu raste. Kao posledica toga, raste i Euribor indeks.
Obrnuto, kada ECB smanjuje kamate kako bi stimulisala ekonomiju, Euribor ima tendenciju pada.
Zanimljivo je da Euribor ne čeka uvek zvaničnu odluku. Ako tržišta očekuju povećanje kamatnih stopa, indeks može početi da raste pre nego što ECB objavi meru.
Opšti ekonomski uslovi
Na Euribor utiče i ekonomska klima u evrozoni.
U periodima solidnog ekonomskog rasta, tražnja za kreditima je veća, a banke mogu tražiti više kamatne stope. U periodima recesije ili neizvesnosti dinamika je drugačija.
Finansijske krize ili tenzije u bankarskom sistemu mogu dovesti do naglog rasta cene međubankarskih pozajmica. U takvim situacijama Euribor može postati volatilniji.
Inflacija i kamatne stope
Inflacija je centralni faktor. Ako cene brzo rastu, ECB obično povećava kamate kako bi usporila ekonomiju. To direktno utiče na nivo Euribora.
Nakon 2022. godine, visoka inflacija u evrozoni dovela je do niza povećanja kamatnih stopa. Euribor je u istom periodu snažno porastao.
Dugoročno, kretanje Euribor indeksa povezano je sa ekonomskim ciklusima. Periodi veoma niskih kamata mogu biti praćeni periodima brzog prilagođavanja. Zato je rizično pretpostaviti da će trenutni nivo ostati nepromenjen godinama.
Prednosti i mane korišćenja Euribora
Izvor fotografije: Fotografija generisana pomoću AI
Euribor je tehnički instrument. Sam po sebi nije ni dobar ni loš. Zavisi od ekonomskog konteksta i vrste kredita koji imaš.
Za neke dužnike može značiti niže rate. Za druge, posebno u periodima rasta kamata, može postati izvor finansijskog pritiska.
Prednosti za potrošače i banke
Prva prednost je transparentnost. Euribor indeks je javan, računa se prema jasnoj i proverljivoj metodologiji. Ne određuje ga proizvoljno pojedinačna banka.
U periodima niskih kamata, krediti vezani za Euribor mogu imati niže troškove od kredita sa fiksnom kamatom. Između 2015. i 2021. godine, kada je Euribor imao negativne vrednosti, mnogi dužnici su imali koristi od nižih rata.
Za banke, korišćenje Euribora pojednostavljuje određivanje varijabilnih kamata. One dodaju fiksnu maržu i prepuštaju da promenljivi deo odražava tržišne uslove.
Povezani rizici
Glavni rizik je volatilnost. Euribor može brzo da poraste u periodima visoke inflacije ili u kontekstu pooštravanja monetarne politike.
Ako imaš dugoročni kredit, ne znaš koliki će Euribor biti za 5 ili 10 godina. Procene mogu pomoći, ali nisu garancija.
Još jedan rizik je iluzija stabilnosti. U dugim periodima niskih kamata lako je pretpostaviti da će se takva situacija nastaviti. Nedavna istorija pokazuje da promene mogu biti brze.
Kako da se zaštitiš od fluktuacija?
Ne možeš da kontrolišeš nivo Euribora. Ali možeš da upravljaš rizikom.
Možeš analizirati razliku između fiksne i varijabilne kamate pre nego što uzmeš kredit. Možeš napraviti simulacije za scenarije u kojima Euribor raste za 1 ili 2 procentna poena.
Takođe je korisno da imaš finansijsku rezervu koja pokriva nekoliko meseci uvećanih rata. Deluje konzervativno, ali u praksi daje stabilnost.
Ponekad, u zavisnosti od konteksta, može biti opravdano refinansiranje ili prelazak na fiksnu kamatnu stopu. Ipak, odluka mora biti zasnovana na proračunima.
Alternative i indeksi slični Euriboru
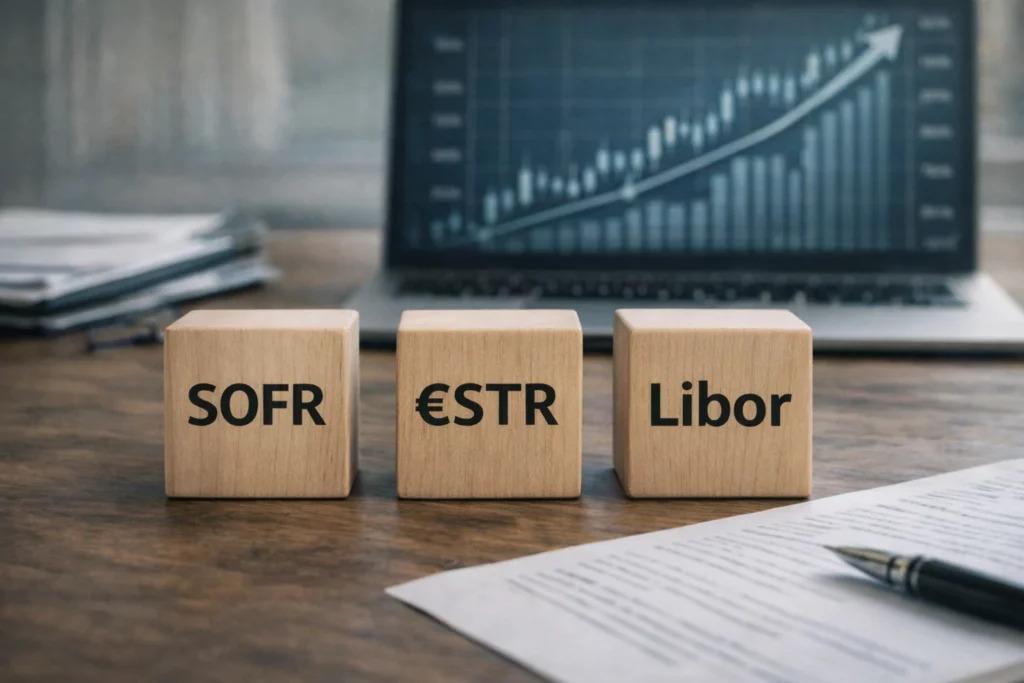
Izvor fotografije: Slika generisana pomoću AI
Euribor je glavni referentni indeks za kredite u evrima u evrozoni. Ali nije jedini pokazatelj te vrste na globalnom nivou.
Vremenom su neki indeksi reformisani ili čak zamenjeni, iz razloga povezanih sa transparentnošću i regulativom.
Libor i prelazak na nove indekse
Libor, London Interbank Offered Rate, godinama je bio glavni referentni indeks za zajmove u više valuta, uključujući dolare i britanske funte.
Nakon skandala u vezi sa manipulacijom kotacijama, regulatorna tela su odlučila da se Libor postepeno ukine. Umesto njega uvedeni su novi indeksi koji se više zasnivaju na stvarnim transakcijama, kao što je SOFR za američki dolar.
Ova tranzicija pokazala je koliko je važna kredibilnost referentnog indeksa. I Euribor je reformisan kako bi ispunio nove evropske standarde za finansijske indekse.
Eonia i €STR
Eonia je bio još jedan indeks korišćen u evrozoni, koji je odražavao prosečnu kamatu za overnight transakcije između banaka.
Od 2019. godine Eonia je zamenjena indeksom €STR, Euro Short Term Rate. Njime upravlja Evropska centralna banka i zasniva se na stvarnim podacima o transakcijama na tržištu.
€STR se koristi uglavnom u veoma kratkoročnim finansijskim proizvodima i u određenim derivatnim ugovorima. Ne koristi se uobičajeno kao referenca za stambene kredite stanovništvu.
Fiksne kamate naspram varijabilnih kamata
Prava alternativa za tebe nije neki drugi indeks, već vrsta kamate koju biraš.
Fiksna kamata ti daje predvidljivost. Rata ostaje ista tokom perioda utvrđenog ugovorom. S druge strane, može biti viša na početku, jer banka preuzima rizik budućih promena.
Varijabilna kamata, vezana za Euribor, može biti povoljnija u periodima niskih kamata. Ali nosi neizvesnost.
Ne postoji univerzalno rešenje. Izbor zavisi od tvoje tolerancije na rizik, stabilnosti prihoda i opšte ekonomske perspektive.
Zaključak
Euribor je centralni pokazatelj u finansijskoj arhitekturi evrozone. Za tebe njegova važnost postaje jasna u trenutku kada imaš ili planiraš da uzmeš kredit sa varijabilnom kamatnom stopom.
Nije dovoljno da znaš trenutni nivo Euribor indeksa. Dobro je i da razumeš kako se računa, koji faktori utiču na njega i kako može da utiče na tvoju mesečnu ratu u različitim scenarijima.
Finansijsko tržište je dinamično. Kamate rastu i padaju u zavisnosti od inflacije, odluka Evropske centralne banke i opštih ekonomskih uslova.
Što bolje razumeš ove mehanizme, to će tvoje odluke biti bolje utemeljene. A kod dugoročnog kredita, razlika između informisane odluke i površno donesene odluke može biti značajna.
Autor: Constantin Marcel