Državne obveznice su instrumenti štednje i investiranja koje izdaje država, sa unapred poznatom kamatom i jasnim rokom dospeća. One su dostupne kroz dva različita programa i namenjene su fizičkim licima koja žele predvidiv tok prihoda i poštovanje pravila definisanih objavom o emitovanju obveznica.
Interesovanje za ove obveznice zavisi od nivoa kamata, poreskih promena i kretanja inflacije. U zavisnosti od izabranog programa, obveznice se mogu držati do dospeća ili se njima može trgovati pre roka dospeća, što različito utiče na konačni prinos.
Državne obveznice u 2026 - šta su kako funkcionišu?
Izvor: Fotografija generisana pomoću AI alata
Državne obveznice su među najpristupačnijim investicionim instrumentima za fizička lica, posebno u periodima kada sigurnost kapitala ima veću važnost od spektakularnih prinosa. Interesovanje za državne obveznice u 2026. godini proističe upravo iz ove kombinacije – stabilnost, predvidivost i unapred definisan vremenski horizont.
Ispod su predstavljene obveznice koje su dostupne i razlike između njih.
Šta su državne obveznice i ko ih emituje
Državne obveznice su instrumenti duga putem kojih se država zadužuje kod investitora. U Rumuniji, izdavalac je Ministarstvo finansija, a prikupljena sredstva koriste se za finansiranje javnog budžeta.
Za građane, rumunska država emituje obveznice kroz dva programa:
Tezaur
Fidelis
To su obveznice na koje se misli kada se govori o sigurnim državnim investicijama, uključujući i one koje dospevaju 2026. godine.
U praksi, direktno posedovane državne obveznice koriste se za stabilnost i predvidiv prihod, dok ETF-ovi na obveznice služe za diversifikaciju i fleksibilnost. Na kursu ETF-ovi objašnjeno je kako se ovi instrumenti mogu kombinovati u koherentnu strukturu, bez preklapanja rizika, kao i razlike između ETF-ova na akcije i onih na obveznice, te uloga svakog u dugoročnom portfoliju.
Kako funkcionišu državne obveznice 2026
U praksi, državne obveznice 2026 se odnose na emisije lansirane te godine kroz programe Tezaur i Fidelis, sa različitim rokovima dospeća definisanim prospektom.
Mehanizam je vrlo jednostavan:
Ulažeš početni iznos.
Država ti isplaćuje kamatu prema uslovima definisanim na početku.
Na datum dospeća, država ti vraća uloženi kapital.
Tezaur obveznice se kupuju direktnom pretplatom i moraju se držati do dospeća; nisu prenosive.
Fidelis obveznice se kupuju elektronski, preko berze, i mogu se prodati pre dospeća.
Razlike između Tezaur i Fidelis obveznica odnose se na način posedovanja, mogućnost trgovanja i reakciju cene na promene kamatnih stopa. Ovi mehanizmi su zajednički svim instrumentima sa fiksnim prihodom i detaljno su objašnjeni na kursu o obveznicama, gde se naglašava odnos između cene, prinosa i dospeća.
Razlika između državnih obveznica i drugih investicija
U poređenju sa akcijama, ETF-ovima ili kriptovalutama, državne obveznice ne teže ubrzanom rastu kapitala. Njihova uloga je drugačija: stabilnost i očuvanje uloženih sredstava.
U odnosu na bankarske depozite, državne obveznice mogu imati povoljnije kamate i, u određenim slučajevima, bolje poreske uslove. Međutim, fleksibilnost može biti ograničena, naročito kod obveznica koje se ne mogu prodati pre dospeća.
Da bi investitor razumeo poziciju državnih obveznica u širem portfoliju i kako se kombinuju sa drugim finansijskim instrumentima, kurs „Prvi koraci na berzi“ pruža vrlo korisnu preglednu sliku.
Prednosti i ograničenja za investitore
Jedna važna prednost državnih obveznica za građane je poreski režim na kamate. Za emisije Tezaur i Fidelis, primljena kamata nije oporezovana. Iznos naveden u prospektu je suma koja zapravo stiže investitoru.
Razlika u odnosu na druge instrumente postaje jasna kroz brojke: pretpostavimo ulaganje od 10.000 leja i godišnji prinos od 7%, odnosno 700 leja bruto prihoda.
Kod državnih obveznica, tih 700 leja se prima u celosti. Neto prinos ostaje 7%.
Sa druge strane porez na dividende iznosi 16%. Od istih 700 leja, 112 leja je porez, pa je iznos koji stiže investitoru 588 leja. Razlika u odnosu na državne obveznice iznosi 112 leja godišnje na svakih 10.000 leja, što je isključivo posledica poreza.
Kod akcija, treba uzeti u obzir i promenu cene akcija. Ukupni dobitak može uključivati i rast kapitala, ne samo dividendu. To nije garantovano i nije uračunato u prethodnom primeru koji se odnosi samo na godišnji novčani tok.
Kod bankarskih depozita, kamata se oporezuje sa 10%. Od 700 leja, 70 leja ide na porez, pa je iznos koji investitor prima 630 leja. Razlika u odnosu na državne obveznice je 70 leja godišnje na svakih 10.000 leja.
Takođe, kod depozita i drugih kamatnih prihoda može postojati obaveza plaćanja doprinosa za zdravstveno osiguranje (CASS) ako ukupni vanplatni prihodi premaše godišnje pragove iz poreskog zakona. Kamate iz državnih obveznica ne ulaze u osnovicu za CASS i ne stvaraju dodatne obaveze.
Minimalna investicija i praktična ograničenja:
Tezaur obveznice: pretplata obično počinje od 1 leja. Nema obaveznih multipla, pa iznos može biti prilagođen bilo kom budžetu. Tačni uslovi su definisani prospektom, ali prag za ulazak ostaje vrlo nizak.
Fidelis obveznice: minimalna investicija je viša i zavisi od tipa emisije:
Za obveznice u lejima, nominalna vrednost obično iznosi 5.000 leja po obveznici.
Za obveznice u evrima, nominalna vrednost je 1.000 evra po obveznici.
Pretplata se vrši u multiplu ovih iznosa.
Postoji važan izuzetak koji menja prag ulaska. U nekim izdanjima Fidelis obveznica predviđena je tranša za davaoce krvi:
Minimalna investicija se obično smanjuje na 500 leja.
Kamatna stopa može biti veća nego kod standardne tranše sa istim rokom dospeća.
Postoji maksimalni plafon za pretplatu po investitoru u ovoj tranši.
Pristup je uslovljen dokazom o doniranju krvi u periodu definisanom za određeno izdanje.
Ova tranša nije stalna i pojavljuje se samo u nekim emisijama. Tačni uslovi se definišu od izdanja do izdanja i navode u prospektu.
Ograničenja pristupa kapitalu pre dospeća
Ograničenja državnih obveznica ne tiču se rizika neplaćanja, već praga ulaska i načina pristupa kapitalu pre dospeća.
Tezaur obveznice nisu prenosive. Ako se otkupe pre dospeća, investitor vraća kapital, ali gubi akumuliranu kamatu. Kupon se ne isplaćuje proporcionalno za period držanja, zbog čega Tezaur podrazumeva blokadu sredstava do dospeća da bi se ostvario najavljen prinos.
Fidelis obveznice mogu se prodati bilo kada na berzi. Cena pri prodaji uključuje akumuliranu kamatu do tog trenutka, ali nije fiksna. Cena može biti ispod ili iznad nominalne vrednosti, zavisno od nivoa kamata na tržištu i potražnje. Likvidnost postoji, ali iznos koji investitor prima zavisi od trenutka izlaska.
U praksi, razlike između Tezaur, standardnog Fidelis i Fidelis tranše za davaoce krvi postaju relevantne u zavisnosti od uložene sume i potrebe za likvidnošću. Dakle, Rumunija stimuliše dobrovoljno davanje krvi i kroz svoje programe emitovanja državnih obveznica.
Kako možeš da investiraš u državne obveznice u 2026. godni?
Izvor: Fotografija generisana pomoću AI alata
Ulaganje u državne obveznice 2026 vrši se kroz administrativne procedure opisane u nastavku. Koraci se razlikuju u zavisnosti od tipa obveznice, mesta kupovine i trenutka sticanja. Ispod su prikazane postojeće opcije, sa praktičnim objašnjenjima, primerima i situacijama u kojima se pojavljuju troškovi.
Gde se mogu kupiti državne obveznice Rumunije 2026
Državne obveznice namenjene fizičkim licima dostupne su kroz dva odvojena programa, svaki sa sopstvenim mestima kupovine.
Procedure kupovine državnih obveznica utvrđene su zvanično i objavljene u javnim dokumentima, dostupnim svima.
Za Tezaur obveznice, pravila pretplate objavljuje Ministarstvo finansija. Ona se mogu naći:
u prospektima emisije, za svaku izdatu seriju
u zvaničnim saopštenjima o periodima pretplate
na stranicama posvećenim državnim obveznicama, koje vode državne institucije
Prospekt emisije sadrži informacije o tome ko može da se pretplati, gde se vrši pretplata, minimalni iznos ulaganja, način isplate kamata i uslove otkupa.
Za Fidelis obveznice, procedure se objavljuju:
u prospektu javne ponude
u dokumentima posrednika (banke i brokeri)
na sajtu Berze u Bukureštu, nakon listiranja obveznica
Fidelis prospekt precizira nominalnu vrednost, dostupne tranše, posebne uslove (na primer, tranša za davaoce krvi), pravila trgovanja i poravnanja.
U svim slučajevima, prospekt emisije je referentni dokument sa zakonskom snagom i utvrđuje pravila primenljiva na datu emisiju. Uslovi se mogu razlikovati od serije do serije, čak i kada je tip obveznice isti.
Kupovina Tezaur obveznica
Tezaur obveznice se kupuju direktno od države, samo u periodima pretplate koji se objavljuju za svaku emisiju. Pretplata se vrši:
u poštanskim uredima Pošte Rumunije koji učestvuju
u jedinicama Državne trezorske službe
u nekim serijama, preko online platformi koje država obezbeđuje
Tezaur obveznice se takođe mogu kupiti online kroz dve opcije:
Preko platforme Ghiseul.ro – pretplata je elektronska, tokom objavljenih perioda, a obveznice se evidentiraju na ime pretplatnika. Dostupno je fizičkim licima koja ispunjavaju uslove, bez potrebe za dolaskom na šalter.
Preko Privatnog virtualnog prostora (SPV), ako postoji račun u Trezoru – za osobe koje već imaju otvoren račun za pretplatu u Trezoru, operacije se mogu izvršiti online. Ova opcija zahteva postojanje administrativnog odnosa sa Trezorom i nije dostupna „odjednom“ za nove korisnike.
Van perioda pretplate, Tezaur obveznice se ne mogu kupiti i nisu dostupne na berzi.
Kupovina Fidelis obveznica
Fidelis obveznice se kupuju preko tržišta kapitala, preko:
banaka koje učestvuju kao posrednici u ponudi
ovlašćenih brokera
Nakon završetka perioda pretplate, Fidelis obveznice se listiraju na berzi i mogu se kupovati ili prodavati po tržišnoj ceni. Za razliku od Tezaur-a, Fidelis ostaje dostupan i nakon početne ponude.
Potrebni koraci za kupovinu
Tezaur: predstavi ličnu kartu, popuni obrazac za pretplatu i uplati željeni iznos. Obveznice se evidentiraju nominalno, prema identifikacionim podacima, a evidenciju vodi država do dospeća.
Fidelis: neophodan je otvoren račun kod banke ili ovlašćenog brokera. Tokom pretplate, bira se emisija i pretplaćuje željeni iznos u multiplikatorima nominalne vrednosti. Nakon alokacije, obveznice se pojavljuju u trgovačkom računu.
Minimalna ulaganja:
Tezaur: od 1 leu, bez obaveznih multiplikatora
Fidelis: nominalna vrednost obično 5.000 leja za serije u leima i 1.000 € za serije u evrima
U određenim Fidelis emisijama postoje tranše za davaoce krvi:
minimalno ulaganje obično 500 leja
veća kamata u odnosu na standardnu tranšu
pristup uslovljen dokazom o davanju krvi u definisanom periodu
Obveznice su nominalne, evidentirane na ime pretplatnika i ne mogu se neformalno prenositi između osoba.
Troškovi, provizije i oporezivanje
Tezaur: nema provizija za kupovinu ni troškova trgovanja; kamate su neoporezive i ne ulaze u osnovicu za doprinos za zdravstveno osiguranje.
Fidelis:
tokom pretplate nema provizija, plaća se samo uloženi iznos
nakon listiranja na berzi, kupovina/prodaja preko brokera može imati provizije po politici posrednika
na dospeće, glavnica i kamate se automatski uplaćuju na račun, bez dodatnih troškova, osim eventualnog transfera sa brokerskog računa
Poreski tretman je isti za Tezaur i Fidelis:
kamate su neoporezive
kamate ne ulaze u osnovicu za CASS
prikazani prinos je prinos koji se ostvaruje u celosti
|
| Program FIDELIS | |||
Naknada za pretplatu | 0 (nula) | 0 (nula) kod banaka u konsorcijumu | |||
Naknada za trgovanje | Ne primenjuje se (ne mogu se prodavati) | Mala (kod brokera samo ako prodaš pre dospeća na berzi) | |||
Porez na prihod | 0% (neoporezivo) | 0% (neoporezivo) | |||
CASS (Zdravstveno osiguranje) | Potpuno oslobođeno | Potpuno oslobođeno |
Kao što smo pokazali, dok banka automatski zadržava 10% poreza na bankarske depozite, a država od 2026. godine uzima 16% poreza na dividende, kod državnih obveznica dobijaš 100% obećane kamate „u ruke“.
Prinosi i rizici za državne obveznice 2026.
Izvor: Fotografija generisana pomoću AI alata
Prinosi i rizici povezani sa državnim obveznicama 2026. moraju se posmatrati zajedno. Prikazana kamata daje samo deo priče – stvarni prinos zavisi od ekonomskog konteksta, trenutka kupovine i načina na koji se obveznice drže ili trguju njima.
Kamate za državne obveznice 2026. razlikuju se u zavisnosti od vrste emisije, valute i tačnog roka dospeća. Generalno, država izdaje obveznice sa fiksnom kamatom, poznatom od momenta kupovine.
Za emisije u lejima, kamate su povezane sa nivoom kamate monetarne politike i prinosima na tržištu obveznica. Za emisije u evrima, kamata zavisi od nivoa kamata u evrozoni i percepcije rizika vezanog za Rumuniju.
Kamate određuje Ministarstvo finansija u zavisnosti od potreba za finansiranjem i ekonomskog konteksta. Trenutno (januar 2026), prinosi se kreću ovako:
Kamate državnih obveznica 2026 – Fidelis, januarska emisija
Za emisiju Fidelis lansiranu u januaru 2026, godišnje kamate su sledeće:
Emisije u lejima
| Godišnja kamatna stopa | |
2 godine | 6,45% | |
2 godine - dobrovoljni davaoci krvi | 7,45% | |
4 godine | 7,10% | |
6 godina | 7,50% |
Nominalna vrednost jedne obveznice je 100 leja, a minimalni prag za kupovinu je 5.000 leja.
Za tranšu namenjenu davaocima krvi, minimalni prag je smanjen na 500 leja, uz dokaz o donaciji u predviđenom periodu.
Emisije u evrima
Rok dospeća | Godišnja kamatna stopa |
3 godine | 3,75% |
5 godina | 4,75% |
10 godina | 6,20% |
Nominalna vrednost jedne obveznice je 100 evra, a minimalni prag za kupovinu je 1.000 evra.
Sve Fidelis obveznice su kotirane na berzi i mogu se trgovati pre dospeća. Kamata je fiksna i isplaćuje se u skladu sa prospektom.
Kamate za državne obveznice Tezaur – izdanje januar 2026
U okviru Tezaur izdanja lansiranog u januaru 2026, godišnje kamate su:
| Godišnja kamatna stopa | ||
1 godina | 7,0% | ||
3 godine | 7,5% | ||
5 godina | 7,8% |
Državne obveznice 2026 – Tezaur imaju:
nominalnu vrednost od 1 leja
dematerijalizovani oblik
godišnju kamatu, neoporezivu
direktnu kupovinu u ograničenim periodima
Obveznice iz programa Tezaur su denominovane isključivo u lejama.
Tezaur obveznice nisu kotirane na berzi i ne mogu se trgovati. Otkupljivanje pre dospeća podrazumeva gubitak kamate.
Kamatna stopa ostaje ista tokom celog životnog veka obveznice, bez obzira na kasniji razvoj tržišta. Ovo je definisan element za državne obveznice 2026, naročito za one koji ih čuvaju do dospeća.
Za one koji žele da prodube razumevanje kako promene kamatnih stopa utiču na cenu obveznica koje se trguju i zašto neka izdanja mogu da se prodaju ispod ili iznad nominalne vrednosti, “Napredni kurs tehničke analize” pruža potrebne alate za čitanje tržišnih kretanja i reakcije cena na promene prinosa.
Faktori koji utiču na prinos
Prinos državnih obveznica 2026 mora se posmatrati u kontekstu više faktora, čak i kada je nominalna kamata fiksna.
Prvi faktor: inflacija
Pravi prinos zavisi od razlike između primljene kamate i stope inflacije tokom perioda držanja obveznice.
Nivo inflacije je ključan pri analizi prinosa državnih obveznica. Nominalna kamata prikazana u prospektu predstavlja samo vrednost na papiru, dok stvarni efekat investicije zavisi od rasta cena tokom perioda držanja.
Na kraju 2025. godine, godišnja inflacija u Rumuniji bila je oko 9–10%. Prosečna godišnja inflacija za 2025. bila je nešto niža, ali i dalje iznad umerenih nivoa. Ovo je važno jer mnoga izdanja državnih obveznica 2026 u lejama nude kamate između otprilike 6,5% i 7,8% godišnje.
U situaciji kada je inflacija blizu ili viša od nominalne kamate, realni prinos državnih obveznica je nizak ili blago negativan. Iako se kamata prima u potpunosti, kupovna moć kapitala može biti smanjena zbog rasta cena.
Kada inflacija počne da opada, situacija se menja. Za 2026. makroekonomski scenariji predviđaju postepeno smanjenje inflacije na 3–4%, usled usporavanja rasta cena i restriktivnih monetarnih politika prethodnih godina.
U ovom scenariju, državne obveznice sa kamatama većim od 6–7% mogu pružiti pozitivan realni prinos. Primljena kamata može pokriti rast cena i pomoći u očuvanju kupovne moći uloženog kapitala.
Razlika između ovih situacija je značajna. Državne obveznice ne menjaju kamatu tokom trajanja, ali ekonomski kontekst oko njih se menja. Investicija ne reaguje na inflaciju promenom kamate, već kroz odnos između fiksne kamate i kretanja cena.
Za obveznice držane do dospeća, analiza inflacije treba da se radi kroz ceo period, ne samo u trenutku kupovine. Visoka inflacija na početku, praćena padom u narednim godinama, može dati drugačiji rezultat nego što se prvobitno očekivalo.
U tom smislu, državne obveznice 2026 funkcionišu kao instrumenti nominalne stabilnosti. Nude predvidljivost novčanih tokova i uklanjaju fiskalni rizik povezan sa kamatama, ali ne štite automatski od kratkoročne visoke inflacije.
Zaključak: prinos državnih obveznica treba posmatrati zajedno sa kretanjem inflacije i horizontom ulaganja. Ista kamata može imati različite efekte u zavisnosti od kretanja cena i trajanja držanja. Za one koji žele da uporede fiksni prinos obveznica sa drugim investicijama u inflacionim periodima, kurs “Value Investing” pruža okvir za analizu na osnovu realne vrednosti i kupovne moći u vremenu.
Drugi faktor: trenutak kupovine
Cena kupovine utiče na prinos Fidelis obveznica kupljenih na berzi, koji može biti različit od prinosa prikazanog u prospektu.
Kod Fidelis obveznica kupljenih na berzi, cena uključuje dve komponente: nominalnu vrednost (glavnicu) i akumuliranu kamatu do trenutka kupovine.
Na inicijalnoj kupovini, Fidelis se kupuje po nominalnoj vrednosti, bez akumulirane kamate. Prinos je onaj iz prospekta, a kupon se prima u celosti na utvrđene datume.
Nakon listiranja, cena na berzi se sastoji od:
cene obveznice (glavnice), koja može biti ispod ili iznad nominalne vrednosti
akumulirane kamate (kupon do datuma), odgovarajuće periodu od poslednje isplate kamate
Kupac plaća i glavnicu i kamatu do dana transakcije. Sledeća isplata kupona uključuje punu kamatu za period, uključujući deo već plaćen prodavcu kroz cenu.
Razlika između bruto i neto prinosa pojavljuje se na nivou efektivnog prinosa:
primljena kamata je neto jer nije oporezovana
konačni prinos zavisi od ukupne cene plaćene pri kupovini, koja može biti veća ili manja od nominalne vrednosti
Primer – Fidelis, nominalna vrednost 100 leja, kamata 7% godišnje:
kupljeno na licitaciji (inicijalna kupovina) → prinos iz prospekta
kupljeno na berzi po ukupnoj ceni 102 leja → prinos do dospeća manji
kupljeno na berzi po ukupnoj ceni 98 leja → prinos do dospeća veći
Razlika ne dolazi od promene kupona, koji ostaje fiksan, već od ukupne cene plaćene pri kupovini. Zbog toga je kod trgovanja Fidelis obveznicama relevantna ukupna cena, ne samo prikazana kamata.
Primer prodaje posle 4 meseca – šta kupac plaća, a šta prodavac prima
Scenario:
nominalna vrednost: 100 leja
godišnja kamata (kupon): 7%
isplata kupona: godišnja
kamata neoporeziva
prodaja obveznice nakon 4 meseca
Akumulirana kamata nakon 4 meseca: 7% × 4/12 = 2,33 leja
Pratićemo tri slučaja: tržišna cena jednaka nominalnoj, tržišna cena ispod nominalne i tržišna cena iznad nominalne.
Vrsta trgovanja | Glavna dogovorena cena | Akumulirani kupon (4 meseca) | Ukupno plaćeno od kupca | Ukupno primljeno od prodavca | |
Početna pretplata | 100 leja | 0 leja | 100 leja | 100 leja | |
Prodaja ispod nominale | 95 leja | 2,33 leja | 97,33 leja | 97,33 leja | |
Prodaja po nominali | 100 leja | 2,33 leja | 102,33 leja | 102,33 leja | |
Prodaja iznad nominale | 103 leja | 2,33 leja | 105,33 leja |
|
Šta se dešava sa kamatom nakon transakcije?
Na sledeći datum isplate kupona:
Kupac prima ceo kupon od 7 leja (vraća mu se kamata koju je platio prodavcu prilikom kupovine i ostaje sa delom koji pripada periodu kada je držao obveznicu).
Od tih 7 leja:
2,33 leja predstavlja povraćaj kamate koju je platio prodavcu pri kupovini
4,67 leja predstavlja stvarnu kamatu za period kada je držao obveznicu
Prodavac:
više ne prima nijedan kupon i već je naplatio kamatu za 4 meseca kroz kupon akumuliran u ceni (primio je od kupca kamatu za period držanja obveznice)
Još jedan element rizika je valuta:
Obveznice u lejima izložene su riziku lokalne inflacije
Obveznice u evrima su, za investitore koji troše u lejama, pod uticajem kretanja kursa evra
U praksi, konačan prinos zavisi i od prikazane kamate, ali i od ekonomskog konteksta tokom perioda držanja obveznice.
Stvarni rizici za investitore
Iako se državne obveznice smatraju najbezbednijim instrumentima štednje, investitori treba da imaju u vidu sledeće rizike i ograničenja specifična za 2026. godinu:
Rizik likvidnosti (program Tezaur): Ako ti zatrebaju sredstva pre roka dospeća, možeš zatražiti otkup obveznica, ali ćeš izgubiti celu prikupljenu kamatu.
Rizik tržišne cene (program Fidelis): Pošto su obveznice listirane na Berzi vrednosnih papira u Bukureštu, njihova cena može da varira. Ako odlučiš da prodaš pre roka dospeća, prodajna cena može biti niža od kupovne, u zavisnosti od kretanja kamatnih stopa na tržištu.
Inflacioni rizik: Ako stopa inflacije premaši nivo kamate (npr. kamata od 7% u godini sa inflacijom od 8%), kupovna moć uloženih sredstava opada u realnom izrazu, čak i ako nominalno ostvaruješ dobit
Rizik reinvesticije: Pojavljuje se na dan dospeća, kada primljeni iznos treba ponovo investirati. Moguće je da nove emisije tada nude niže kamate, što može smanjiti budući prinos reinvestiranog kapitala.
Kreditni rizik (država): Predstavlja verovatnoću da država ne bude u mogućnosti da izvrši plaćanja. Ipak, ovaj rizik se smatra minimalnim, jer su obveznice u potpunosti garantovane od strane države.
Rizik kamatne stope (interest rate risk): Pojavljuje se kada država emituje nove obveznice sa višim kamatama od postojećih. U tom slučaju, postojeće obveznice postaju manje atraktivne za kupce, a njihova tržišna cena pada. Ako je potrebno obveznice prodati pre dospeća, izlazak može biti po ceni nižoj od nominalne. Kamatna stopa ostaje ista, ali je manja od prinosa novih emisija.
Ovaj mehanizam ne utiče na obveznice koje se drže do dospeća, ali je relevantan za investitore kojima može zatrebati keš pre roka. Evolucija kamatnih stopa, koja utiče na promene cena, povezana je sa inflacijom, monetarnom politikom i opštim makroekonomskim uslovima. Razumevanje ovih odnosa ključno je za procenu tržišnog rizika i obrađuje se praktično u kursu makroekonomije, gde se objašnjava veza između inflacije, kamata i instrumenata sa fiksnim prihodom.
Strategije investiranja na kratki rok
Na kratki rok, državne obveznice 2026 koriste se uglavnom za očuvanje kapitala. Strategija podrazumeva kupovinu Fidelis obveznica i mogućnost prodaje pre dospeća, ukoliko se ukažu prilike ili potreba za likvidnošću.
Rezultat zavisi od kretanja kamatnih stopa na tržištu. Ako kamate opadaju, ranije kupljene obveznice mogu se prodati po višoj ceni. Ako kamate rastu, strategija na kratki rok postaje manje povoljna.
Ovakav pristup zahteva praćenje tržišta i prihvatanje fluktuacija cena.
Strategije investiranja na dugi rok
Na dugi rok, državne obveznice 2026 koriste se kao instrumenti stabilnosti. Klasična strategija je kupovina prilikom emisije i držanje do dospeća, radi primanja cele kamate.
U ovoj varijanti, tržišni rizik nestaje, a prinos postaje predvidiv. Obveznice se integrišu zajedno sa drugim klasama imovine, sa različitim ulogama u portfoliju.
U dugoročnom portfoliju, državne obveznice se kombinuju sa investicijama usmerenim na rast, sa različitim funkcijama. Ova logika izgradnje i balansiranja detaljno se obrađuje u kursu Prvi investicioni portfolio, gde se akcenat stavlja na alokaciju i ulogu svakog instrumenta kroz vreme.
Državne obveznice Srbije – 2026
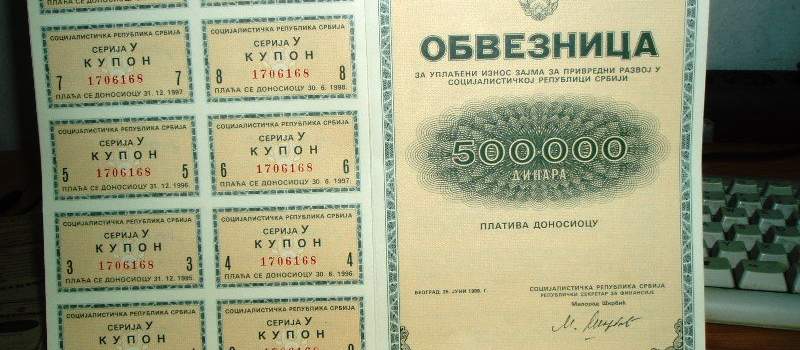
Izvor: kamatica.com
Državne obveznice Republike Srbije su instrumenti javnog duga kojima država finansira budžet i projekte. Emituju se na aukcijama Uprave za javni dug, a kupuju ih banke, fondovi i brokeri, uz mogućnost sekundarnog trgovanja na tržištu kapitala.
Ključne karakteristike
Rokovi dospeća i prinosi (2026):
5 godina → kupon 4,50%, prinos ~4,49%
10 godina → kupon ~5,0%, prinos ~5,07%
Dugoročne emisije u evrima (do 2041) → kupon ~5,10%
Kamatne isplate: polugodišnje ili godišnje, fiksne za svaku emisiju
Minimalna nominalna vrednost: tipično 10.000 dinara po hartiji
Porezi: kamate podležu oporezivanju po domaćim zakonima o kapitalnim prihodima
Razlike u odnosu na rumunski model (Tezaur/Fidelis)
Srbija koristi aukcijski sistem, dok Rumunija omogućava direktnu kupovinu fizičkim licima.
Nakon kupovine, obveznice mogu se prodavati na sekundarnom tržištu, uz promenu prinosa u zavisnosti od tržišne cene
Fizička lica nemaju direktan javni program za male kupce poput rumunskog Tezaur-a.
Prednosti za investitore:
Stabilan izvor fiksnog prinosa
Polugodišnje ili godišnje redovne kamate
Prilika za trgovanje na sekundarnom tržištu
Instrument niskog rizika u poređenju sa akcijama ili ETF-ovima
Zaključak
Izvor: Fotografija generisana pomoću AI alata
Državne obveznice 2026 su instrumenti sa poznatim prinosom. Razlika između Tezaur i Fidelis programa leži u načinu držanja: Tezaur se čuva do dospeća, dok se Fidelis može trgovati pre roka. U oba slučaja, kamata nije oporezovana i ne ulazi u obračun doprinosa za zdravstveno osiguranje (CASS).
Njihova upotreba zavisi od roka držanja i pristupa sredstvima. Za iznose koji se drže do dospeća, prinos je onaj iz prospekta. U situacijama kada je moguća prodaja pre dospeća, Fidelis uključuje varijacije cene. Izbor zavisi od načina na koji se ovi instrumenti koriste u širem portfoliju, a ne od same visine kamate.
Način korišćenja državnih obveznica definiše se strukturom u kojoj su integrisane i ulogom koju zauzimaju u celini. One mogu biti uključene u portfolio srednjeg ili dugog roka, zajedno sa drugim klasama imovine koje generišu novčane tokove, u zavisnosti od planiranog horizontа. Odnos između državnih obveznica i instrumenata orijentisanih na prihod, poput akcija koje isplaćuju dividende, detaljno je objašnjen u kursu Income Stocks, gde je akcenat na konstrukciji i balansiranju izvora prihoda unutar portfolija.
Autor: Constantin Marcel