Odluka između depozita i štednog računa često se javlja kada želiš da novac držiš na sigurnom i ostvariš neki prinos, makar ograničen. Obe opcije nudi većina banaka i na prvi pogled deluju slično, ali razlike između njih direktno utiču na pristup novcu, kamatu i krajnji rezultat.
Izbor zavisi od kamatne stope i načina na koji koristiš novac: da li ga oročavaš radi boljeg prinosa ili ga držiš dostupnim u svakom trenutku. Odatle dolazi i rasprava o manama štednog računa, posebno u kontekstu nižih prinosa i slabije finansijske discipline.
Ovaj članak obrađuje razlike između depozita i štednog računa, kako svaki od njih funkcioniše, koje prednosti i ograničenja imaju i u kojim situacijama je jedan ili drugi pogodniji.
Depozit ili štedni račun: glavne razlike
Slika generisana uz pomoć AI
Izbor između depozita i štednog računa u velikoj meri zavisi od vremenskog horizonta i potrebe da novac koristiš u bliskoj budućnosti. Iako su oba proizvoda sigurna, odnosno garantovana od strane Fonda za garantovanje bankarskih depozita do limita od 100.000 EUR, služe različitim ciljevima.
Šta je bankarski depozit?
Bankarski depozit je proizvod putem kog se određena suma novca polaže u banku na fiksni period: 1 mesec, 3 meseca, 6 meseci, 12 meseci ili duže. Zauzvrat, banka nudi kamatu koja je poznata od početka.
Glavne karakteristike:
fiksna kamata ili, ređe, promenljiva, ali poznata prilikom oročavanja
fiksni rok, sa jasno određenim dospećem
penal ili gubitak kamate ako se novac povuče pre roka
Depozit je napravljen za disciplinu: novac se blokira i prihvataš ograničen pristup u zamenu za kamatu koja je, po pravilu, bolja nego kod štednog računa.
Šta je štedni račun?
Štedni račun je fleksibilan bankarski račun, obično povezan sa tekućim računom, koji omogućava uplate i isplate u bilo kom trenutku.
Glavne karakteristike:
promenljiva kamata, uglavnom niža nego kod depozita
stalni pristup novcu
mogućnost uplate ili povlačenja novca bez ograničenja
Tu se često javlja dilema vezana za mane štednog računa: visoka fleksibilnost dolazi zajedno sa slabijim prinosima i manjkom finansijske discipline.
Razlike u pristupu novcu
Ključna razlika između depozita i štednog računa jeste pristup novcu.
Kod depozita:
novac je blokiran do dospeća
prevremeno povlačenje uglavnom dovodi do gubitka kamate
pogodan je za sume koje ne planiraš da koristiš
Kod štednog računa:
novac možeš povući bilo kada
nema penala za zatvaranje
koristan je za fond za hitne slučajeve ili kratkoročnu štednju
Ova fleksibilnost objašnjava zašto je, u analizi prednosti i mana štednog računa, brz pristup glavna prednost, ali i razlog zbog kog mnogi ne uspevaju efikasno da štede.
U praksi, izbor između depozita i štednog računa pre svega zavisi od finansijskog ponašanja: potreba za disciplinom naspram potrebe za likvidnošću.
Ispod se nalazi poređenje ova dva tipa računa:
TABELA
Kamate na depozit ili štedni račun
Slika generisana uz pomoć AI
Visina kamate jedan je od glavnih kriterijuma pri izboru između depozita i štednog računa. Razlike se vide i u načinu obračuna i u stabilnosti prinosa.
Kako funkcioniše kamata na depozit?
Kod depozita, kamata se određuje u trenutku oročavanja i ostaje fiksna tokom celog trajanja ugovora. To znači da tačno znaš koliko ćeš zaraditi na dospeću.
Karakteristike:
fiksna, predvidiva kamata
obračunava se za ceo period, na primer 6 ili 12 meseci
isplata kamate na dospeću ili periodično, u zavisnosti od proizvoda
Prednost je stabilnost: ne zavisiš od tržišnih oscilacija. S druge strane, ako kamate na tržištu porastu nakon što si otvorio depozit, nećeš imati koristi od tog rasta.
Formula obračuna: Kamata se primenjuje na celokupan iznos koji si blokirao. Ako položiš 10.000 RON uz kamatu od 6% na 12 meseci, na kraju ćeš dobiti početni iznos plus pripadajuću kamatu, umanjenu za porez od 10%.
Kako funkcioniše kamata na štedni račun?
Kamata na štedni račun je promenljiva i banka može da je promeni u bilo kom trenutku, u zavisnosti od tržišnih uslova.
Većina banaka obračunava kamatu svakog dana na iznos koji se nalazi na računu, ali je stvarno isplaćuje jednom mesečno.
Pošto se kamata isplaćuje mesečno direktno na račun, sledećeg meseca ćeš ostvarivati kamatu na veći iznos, odnosno početni iznos plus kamata iz prethodnog meseca.
Banka može prilagođavati kamatnu stopu iz meseca u mesec, u zavisnosti od odluka Narodne banke ili sopstvene strategije, bez prethodnog traženja tvoje saglasnosti, uz to da ćeš biti samo obavešten.
Karakteristike:
niža kamata nego kod depozita
dnevni obračun, uglavnom uz mesečnu isplatu
može se menjati tokom vremena, bez značajnijeg prethodnog obaveštenja
Tu se često nalaze mane štednog računa: prinos je nestabilan i u mnogim slučajevima ispod nivoa inflacije, što znači gubitak kupovne moći.
Nivo kamata banka ne određuje proizvoljno, već na njega utiču makroekonomski faktori kao što su inflacija i monetarna politika. Ovi mehanizmi detaljnije su objašnjeni u okviru kursa makroekonomije.
Šta nudi bolji prinos?
U većini slučajeva depozit nudi bolji prinos od štednog računa, upravo zato što podrazumeva blokiranje novca.
Razlike nastaju zbog:
manjka fleksibilnosti kod depozita
manjeg rizika za banku, jer su sredstva stabilna
mogućnosti planiranja na fiksni rok
U analizi prednosti i mana štednog računa, niža kamata je glavna mana, dok fleksibilnost ostaje dominantna prednost.
Izbor između depozita i štednog računa ne treba donositi samo na osnovu procenta kamate, već i prema tome koliko je verovatno da će ti novac zatrebati u tom periodu.
Za analizu bi trebalo proveriti i da li banka naplaćuje naknade za održavanje tekućeg računa povezanog sa ovim proizvodima, jer one mogu značajno smanjiti krajnju dobit ostvarenu kroz kamatu.
Za one koji primećuju da razlika u prinosu između depozita i štednog računa ostaje ograničena i ne pokriva inflaciju, sledeći korak je razumevanje alternativa. Razlika između štednje i investiranja objašnjena je u okviru kursa prvi koraci na berzi.
Prednosti i mane depozita ili štednog računa
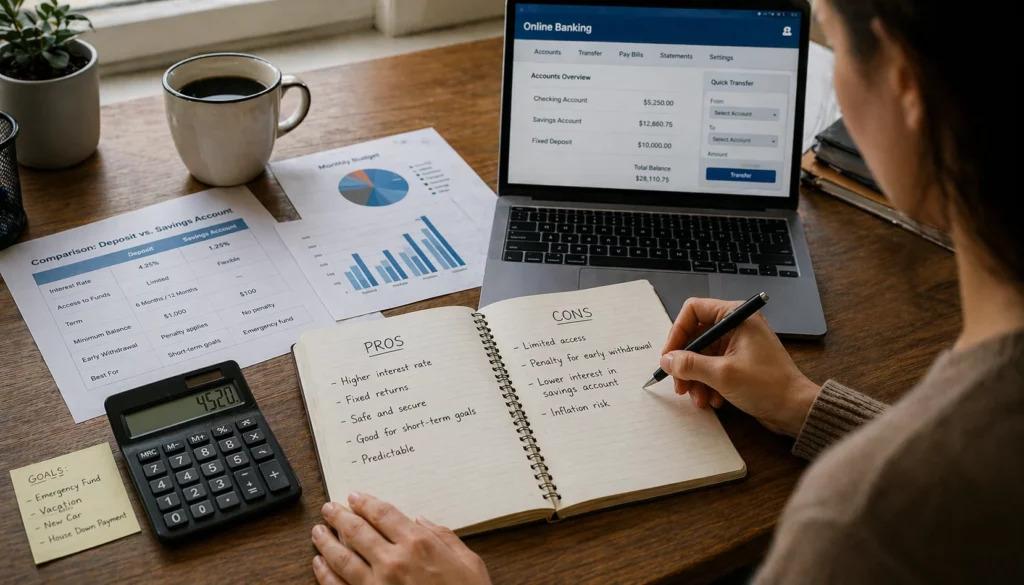
Slika generisana uz pomoć AI
Izbor između depozita i štednog računa zavisi od toga kako želiš da upravljaš novcem: disciplina naspram fleksibilnosti. Svaka opcija ima koristi, ali i ograničenja koja treba razumeti pre odluke.
Prednosti bankarskog depozita
Bankarski depozit je usmeren na stabilnost i predvidivost.
Glavne prednosti:
fiksna kamata, poznata od početka
prinos uglavnom viši nego kod štednog računa
zaštita od kratkoročnih promena kamatnih stopa
finansijska disciplina nametnuta blokiranjem sredstava
To je pogodno rešenje za iznose koje ne planiraš da koristiš u kratkom roku i za situacije u kojima želiš sigurnost u vezi sa zaradom.
Prednosti štednog računa
Štedni račun je napravljen za brz pristup i fleksibilnost.
Glavne prednosti:
stalni pristup novcu
mogućnost uplate i povlačenja u bilo kom trenutku
dnevni obračun kamate, uz čestu kapitalizaciju
koristan za fond za hitne slučajeve
U analizi prednosti i mana štednog računa, ove koristi su ključne za one koji ne mogu da blokiraju iznose na fiksne periode ili im je potrebna trenutna likvidnost.
Ograničenja i rizici
Bez obzira na to da li biraš depozit ili štedni račun, postoje ograničenja.
Za depozit:
nedostatak pristupa novcu do dospeća
gubitak kamate u slučaju prevremenog povlačenja
rigidnost u kontekstu brzih promena na tržištu
Za štedni račun:
niža i promenljiva kamata
prinos često ispod inflacije
sklonost ka trošenju novca zbog lakog pristupa
Tu se nalazi većina aspekata vezanih za mane štednog računa, posebno nedostatak konkurentnog prinosa i teškoća u održavanju discipline štednje.
U praksi, pravi rizik nije sam proizvod, već njegova pogrešna upotreba: depozit za novac koji ti brzo treba ili štedni račun za iznose namenjene dugom roku.
Za one koje zanimaju veći redovni prihodi od bankarskih kamata, postoje i drugi pristupi zasnovani na ulaganju u kompanije koje isplaćuju dividende. Ova vrsta strategije detaljno je obrađena u okviru programa Income stocks.
Kada izabrati depozit ili štedni račun?
Izbor između depozita i štednog računa pre svega zavisi od vremenskog horizonta i verovatnoće da će ti novac zatrebati. Ne postoji univerzalno bolja opcija, već samo pravilno uklapanje cilja i proizvoda.
Za kraće periode, od nekoliko meseci do godinu dana, fleksibilnost postaje važnija od prinosa.
U tom slučaju:
štedni račun nudi brz pristup novcu
možeš uplaćivati i povlačiti bez penala
pogodan je za bliske ciljeve, kao što su odmor ili planirane kupovine
Ipak, tu se često pojavljuju mane štednog računa: kamata je niska, a realna zarada može biti zanemarljiva.
Depozit može biti opcija samo ako sigurno znaš da ti novac neće trebati do dospeća.
Za dugoročnu štednju tj. za duže periode, depozit postaje relevantniji zbog stabilnosti.
Prednosti u ovom kontekstu:
bolja kamata nego na štednom računu
predvidivost zarade
disciplina u čuvanju ušteđevine
Ipak, dugoročno se javlja važno ograničenje: čak i depoziti mogu imati prinose ispod inflacije, što smanjuje realnu vrednost novca.
U analizi prednosti i mana štednog računa, štedni račun ostaje manje efikasan za dugoročnu akumulaciju, upravo zbog niže kamate.
Za one koji teže dugoročnoj akumulaciji i traže alternative depozitima, postoje instrumenti koji su efikasniji u pogledu prinosa. Uvod u ove opcije predstavljen je u okviru kursa o ETF-ovima.
Fond za hitne slučajeve
Fond za hitne slučajeve predstavlja iznos, ekvivalent 3-6 meseci troškova, koji te štiti od nepredviđenih događaja, kao što su gubitak posla ili zdravstveni problem. Njega bi trebalo držati na štednom računu.
Ključni zahtevi:
trenutan pristup novcu. U hitnoj situaciji novac ti treba za nekoliko minuta, ne za nekoliko dana. Štedni račun ti omogućava instant transfer na tekući račun.
bez penala. Pošto su hitne situacije nepredvidive, ne želiš da dođeš u situaciju da izgubiš celu kamatu akumuliranu tokom godine samo zato što ti je novac zatrebao malo pre dospeća depozita.
potpuna likvidnost
Depozit se ovde ne preporučuje, jer blokira novac i može dovesti do gubitka kamate u slučaju prevremenog povlačenja.
U ovom scenariju, čak i ako postoje mane štednog računa vezane za prinos, one su sekundarne. Prioritet je brz pristup, a ne maksimalna zarada.
Izbor između depozita i štednog računa može se svesti na sledeće: ako novac mora da bude dostupan u svakom trenutku, biraš fleksibilnost štednog računa; ako ne mora, biraš prinos depozita.
U praksi, većina zdravih finansijskih planova koristi kombinaciju ova dva proizvoda kako bi se izbalansirali profit i dostupnost.
Šta je sigurnije: depozit ili štedni račun?
Slika generisana uz pomoć AI
Sigurnost je u praksi slična kod oba proizvoda. Razlike između ova dva načina čuvanja novca tiču se stabilnosti i pristupa. Izbor između depozita i štednog računa treba donositi na osnovu tih kriterijuma, a ne na osnovu percepcije da je jedno sigurnije od drugog.
Garancija bankarskih depozita
U Rumuniji su bankarski depoziti garantovani kroz Fond za garantovanje bankarskih depozita (FGDB).
Osnovni aspekti su sledeći:
limit garancije: protivvrednost 100.000 evra po deponentu, po banci
pokriva depozite, tekuće račune i štedne račune
primenjuje se u slučaju bankrota banke
ova garancija je standard u Evropskoj uniji i pruža sličan nivo sigurnosti bez obzira na izabranu banku, sve dok je banka ovlašćena od strane BNR-a.
Ova garancija čini rizik od gubitka novca veoma niskim, bez obzira na to da li biraš depozit ili štedni račun, sve dok se iznos uklapa u limit.
Sigurnost novca na štednom računu
Štedni račun ima istu zaštitu kao depozit.
Nema razlika u pogledu:
garantovanja iznosa
mehanizma nadoknade
institucionalnog rizika
Zato su oba proizvoda jednako sigurna. Razlike se javljaju u prinosu i načinu korišćenja, ne u zaštiti.
Pokazali smo da je i štedni račun jednako siguran kao depozit u slučaju bankrota banke, ali ima posebnu prednost kada je reč o operativnoj sigurnosti. Ona se ostvaruje kroz:
Izolaciju sredstava. Često novac sa štednog računa nije direktno dostupan preko debitne kartice. Čak i ako izgubiš karticu ili ona bude klonirana, napadači imaju pristup samo stanju na tekućem računu.
Siguran transfer. Da bi potrošio novac sa štednog računa, prvo moraš da ga prebaciš na tekući račun putem aplikacije za mobilno bankarstvo, što dodaje dodatni sloj autentifikacije, poput biometrije ili lozinke.
Jedan aspekt treba uzeti u obzir kada se analiziraju mane štednog računa: sigurnost kapitala ne nadoknađuje rizik erozije kroz inflaciju.
Stabilnost i likvidnost
Prava razlika između depozita i štednog računa nalazi se između stabilnosti i likvidnosti.
Depozit nudi:
stabilnost kamate
predvidivost zarade
disciplinu u štednji
Štedni račun nudi:
potpunu likvidnost
trenutan pristup novcu
fleksibilnost u upravljanju sredstvima
U analizi prednosti i mana štednog računa, likvidnost je glavna prednost, ali i faktor koji može smanjiti efikasnost štednje.
Zaključak je direktan: sa stanovišta sigurnosti, nema relevantnih razlika. Izbor između depozita i štednog računa treba donositi u zavisnosti od željenog pristupa novcu i prihvatljivog nivoa prinosa.
Savet: ako tvoja ušteđevina prelazi prag od 100.000 EUR, preporučuje se da raspodeliš iznose u različite banke kako bi ceo kapital bio pokriven garancijom.
Zaključak
Slika generisana uz pomoć AI
Izbor između depozita i štednog računa odluka je koja zavisi od načina na koji želiš da upravljaš novcem.
Ako je prioritet:
bolji i predvidiv prinos, onda je depozit pogodniji
brz pristup i fleksibilnost, izabraćeš štedni račun
U praksi, ova dva proizvoda se ne isključuju, već se dopunjuju. Efikasan pristup podrazumeva:
korišćenje štednog računa za fond za hitne slučajeve
korišćenje depozita za iznose koji mogu biti blokirani na određeni period
Analiza prednosti i mana štednog računa pokazuje da fleksibilnost dolazi zajedno sa nižom kamatom i rizikom da se ušteđevina brzo potroši. Ove mane štednog računa posebno su relevantne kada je cilj dugoročnija akumulacija.
Autor: Constantin Marcel